

FS 2026 – 2. halvår
Kort fortalt
Økt risiko for alvorlige hendelser som kan svekke finansiell stabilitet
Det norske finansielle systemet er robust. Samtidig har risikoen for alvorlige hendelser økt. Geopolitiske spenninger og cybertrusler, høy og voksende statsgjeld i mange land, og usikkerhet om konsekvensene av kunstig intelligens kan skape uro i økonomien og finansmarkedene. Uro internasjonalt kan raskt få konsekvenser i Norge.
De fleste har økonomi til å håndtere nye økonomiske forstyrrelser
Norske husholdninger har høy gjeld, men de siste årene har gjelden vokst mindre enn inntektene. Gjeldsbelastningen har avtatt mest blant de med høyest gjeld. De siste to årene har lønningene steget mer enn prisene. Det har gitt mange økt kjøpekraft og gjør det lettere å betjene gjelden. Mange har også økt sparingen.
Høyere renter legger press på eiendomsverdier
Bankene har mye utlån til næringseiendom. Næringseiendomsforetakene har samlet sett blitt mer solide de siste årene, blant annet ved å selge eiendom, tilføre egenkapital og redusere gjelden. Høyere renter legger likevel press på eiendomsverdiene fremover. Situasjonen er fortsatt krevende for eiendomsutviklere. Svak etterspørsel og høye kostnader gjør få nybyggingsprosjekter lønnsomme. Konkursene har økt, og bankene melder om økt risiko for mislighold på utlån til denne næringen.
Kapitalkravene bidrar til god motstandskraft
Norske banker er solide, har god likviditet og lave tap. Husholdninger og foretak har god tilgang på kreditt. Kravene til kapitalbuffere, slik som motsyklisk kapitalbuffer, bidrar til god motstandskraft i det norske finansielle systemet.
Komiteens vurderinger
Norges Banks komité for pengepolitikk og finansiell stabilitet vurderer det norske finansielle systemet som robust. De fleste husholdninger og foretak har god gjeldsbetjeningsevne, og gjeldsbelastningen har avtatt bredt på tvers av husholdningene. Norske foretak er samlet sett solide, men høyere renter legger press på eiendomsverdier. Samtidig bidrar geopolitiske spenninger og cybertrusler, høy og voksende statsgjeld i mange land, samt usikkerhet om konsekvensene av kunstig intelligens til økt risiko for alvorlige hendelser som kan svekke finansiell stabilitet. Kravene til kapitalbuffere i norske banker bidrar til god motstandskraft i det norske finansielle systemet ved et økonomisk tilbakeslag.
Økt risiko for alvorlige hendelser som kan svekke finansiell stabilitet
Geopolitiske spenninger preger risikobildet internasjonalt. Konfliktene i Midtøsten og stengingen av Hormuzstredet har ført til høyere energi- og råvarepriser. Til tross for konflikter og betydelig usikkerhet om handelspolitikken har aktiviteten i verdensøkonomien holdt seg godt oppe, selv om den økonomiske veksten så langt i år er litt lavere enn i fjor. Flere sentralbanker har økt styringsrentene. De langsiktige rentene har steget og er i flere markeder høyere enn på flere tiår.
Også her hjemme har styringsrenten blitt satt opp. Prisveksten har ligget over målet i flere år, og høy vekst i bedriftenes kostnader de siste årene vil trolig bidra til å holde prisveksten oppe fremover. Økte priser på energi og flere andre råvarer som følge av konfliktene i Midtøsten bidrar også til å løfte prisveksten. Renten har de siste årene bidratt til å dempe aktiviteten i økonomien, og kapasitetsutnyttingen synes å være litt under et normalt nivå. De fleste husholdninger klarer imidlertid med god margin å betjene gjelden sin. Det må blant annet ses i sammenheng med at mange er i jobb. Det er knyttet stor usikkerhet til de økonomiske utsiktene internasjonalt. Hvis den globale økonomiske veksten blir svakere enn lagt til grunn, vil det kunne gi lavere etterspørsel etter norsk eksport og reduserte investeringer i Norge.
Komiteen vurderer det norske finansielle systemet som robust. Samtidig har risikoen for alvorlige hendelser som kan svekke finansiell stabilitet, økt. I en urolig verden øker risikoen for målrettede cyberangrep og andre operasjonelle forstyrrelser. Den siste tiden har det vært flere slike hendelser internasjonalt. I et globalt, sammenkoblet finansielt system kan nye forstyrrelser ute raskt få konsekvenser for det norske finansielle systemet. En KI-drevet markedskorreksjon eller en markert oppgang i langsiktige renter vil gi fall i formuesverdier og kan gi økte risikopåslag og høyere finansieringskostnader for norske banker og foretak som henter finansiering ute. Det kan også dempe kredittilgangen til husholdninger og foretak.
Høyere gjeld gjør teknologiselskaper mer sårbare
Høye KI-relaterte investeringer har bidratt til å holde den globale økonomiske veksten oppe og vært sentrale for utviklingen i både aksje- og rentemarkedene i år. Høy inntjening og forventninger om videre vekst bidro til oppgang i aksjekursene til store teknologiselskaper i første halvår. De siste ukene har ledende aksjeindekser falt. Fallet må ses i sammenheng med økt usikkerhet om hvorvidt de store KI-investeringene vil gi tilstrekkelig avkastning og rammebetingelsene for datasenterutbygging i USA.
Dersom forventningene til produktivitetsgevinster knyttet til KI innfris, kan teknologien løfte global vekst betydelig. Samtidig er usikkerheten stor, både i forhold til hvor store gevinstene blir, hvor raskt de kommer, og hvordan de fordeles. KI-relaterte investeringer finansieres i økende grad med gjeld, særlig gjennom obligasjonsmarkedene, men også via banker og private kredittfond. Økt gjeldsfinansiering gjør markedene mer sårbare dersom selskapene ikke innfrir de høye forventningene. Det kan utløse store kursfall i aksje- og obligasjonsmarkedene og bidra til uro i det finansielle systemet.
Høy og økende statsgjeld kan skape markedsuroI mange land er statsgjelden høy og økende. Høyere renter og stadig større utgifter til blant annet forsvar og en aldrende befolkning, samt økende politiske motsetninger i flere land, gjør det krevende å gjennomføre tilstrekkelige innstramminger i offentlige budsjetter. Dersom usikkerheten om bærekraften i statsgjelden øker, kan det føre til fall i formuespriser og økte risikopremier i internasjonale finansmarkeder.
Høyt belånte investorer kan forsterke og spre markedsuroDe siste årene har prissensitive investorer som hedgefond fått en stadig større betydning i internasjonale finansmarkeder. Hedgefondene har særlig økt sin aktivitet i aksjemarkedet og markedet for statsobligasjoner. Fondene er ofte høyt belånte og kan ved kraftige svingninger i markedene få likviditetsutfordringer og bli tvunget til å hasteselge verdipapirer. Slike salg kan forsterke markedsbevegelser og svekke markedslikviditeten og dermed bidra til økte risikopremier også i andre deler av det finansielle systemet.
Avanserte KI-modeller gir økt cyberrisikoOperasjonell robusthet er en forutsetning for finansiell stabilitet. Nasjonal sikkerhetsmyndighet hevet i oktober cyberrisikonivået til høyt, blant annet som følge av den teknologiske utviklingen og et krevende trusselbilde. KI kan styrke virksomhetenes evne til å håndtere cybertrusler, men kan også gjøre angrep raskere og mer sofistikerte. I juli advarte Det europeiske systemrisikorådet, ESRB, om at avanserte KI-modeller har økt den systemiske cyberrisikoen. Norges Bank og Finanstilsynet stilte seg bak advarselen. Økt digitalisering og tettere sammenkoblinger har gjort det finansielle systemet mer avhengig av felles teknologi- og tjenesteleverandører. En alvorlig operasjonell svikt eller et omfattende cyberangrep kan derfor få konsekvenser for mange aktører samtidig. Virksomheter i finansiell sektor gjør en betydelig innsats i å øke motstandskraften i egne systemer. Det er viktig at dette arbeidet videreføres.
De fleste husholdninger har handlingsrom til å håndtere nye økonomiske forstyrrelser
Høy gjeld i mange husholdninger er en sentral sårbarhet i det norske finansielle systemet. Gjelden vokste lenge mer enn husholdningenes inntekter. Bankene har likevel hatt lave tap på lån til husholdninger siden bankkrisen på 1990-tallet. Det må blant annet ses i lys av at økt kjøpekraft over tid har gitt husholdningene bedre gjeldsbetjeningsevne. Samtidig kan høy gjeld, særlig i kombinasjon med lite likvide midler, øke risikoen for kraftige innstramminger i konsumet dersom rentene øker, inntektene reduseres eller boligprisene faller markert. Det kan svekke foretakenes inntjening og evne til å betjene gjeld. De siste årene har gjelden vokst mindre enn inntektene. Analyser i denne rapporten viser at gjeldsbelastningen har avtatt bredt på tvers av husholdningene, og mest for de med høyest gjeldsbelastning.
Økt rente og høy prisvekst ga husholdningene strammere økonomi i årene etter pandemien. De fleste har imidlertid med god margin klart å både betjene gjelden og dekke nødvendige utgifter med løpende inntekt. De siste to årene har lønningene steget mer enn prisene. Mange husholdninger har fått bedre gjeldsbetjeningsevne og økt kjøpekraft, også når vi tar hensyn til at rentene har økt.
Mange husholdninger har også finansielle buffere som gjør dem bedre i stand til å håndtere økte utgifter eller bortfall av inntekt. Etter å ha avtatt i årene etter pandemien, er det tegn til at de likvide bufferne samlet sett øker igjen. Husholdningene har de siste par årene økt sparingen både i bankinnskudd og i fond og aksjer. Det gjør de finansielle bufferne mer diversifiserte, men også mer sårbare for utviklingen i finansmarkedene. Samlet er vår vurdering at sårbarheten i husholdningene knyttet til høy gjeld er noe redusert.
Høyere renter legger press på eiendomsverdier
Den finansielle stillingen i norske foretak var stabil gjennom fjoråret. Norske foretak er samlet sett solide. Lønnsomheten bedret seg noe i fjor etter å ha avtatt i takt med renteoppgangen de siste årene. I de fleste næringer er konkursene om lag på nivå med gjennomsnittet for de siste ti årene.
En sentral sårbarhet i det norske finansielle systemet er at norske banker har høy eksponering mot næringseiendom. Oppgang i finansieringskostnader og fall i eiendomsverdier har de siste årene lagt press på både lønnsomhet og soliditet i næringseiendomsforetakene. De to siste årene har imidlertid foretakene samlet sett styrket soliditeten. Flere foretak har tilpasset seg et høyere rentenivå ved å selge eiendom, tilføre ny egenkapital og redusere gjelden. Analyser i denne rapporten viser at andelen særlig utsatte foretak med lav soliditet og gjeldsbetjeningsevne falt i fjor.
Det siste året har avkastningskravet på kontoreiendom holdt seg nokså stabilt til tross for at langsiktige renter har økt. Høy etterspørsel fra egenkapitalfinansierte aktører og lavere utlånsmarginer til næringseiendom har trolig bidratt til å holde avkastningskravet nede. Markedsaktører rapporterer nå at etterspørselen fra egenkapitalfinansierte investorer i større grad retter seg mot andre eiendomssegmenter, mens utlånsmarginene har stabilisert seg. Vi venter derfor at høyere langsiktige renter vil legge press på eiendomsverdiene fremover. Økt kontorledighet demper leieprisveksten, men få nye kontorprosjekter ventes ferdigstilt de neste årene. Det vil trolig bidra til å holde leieprisene oppe, særlig i Oslo sentrum.
Høye bygge- og finansieringskostnader har dempet etterspørselen etter nye boliger og næringsbygg de siste årene og gjort situasjonen krevende for eiendomsutviklere. Konkursene har steget markert, og flere av konkursene har vært blant eiendomsutviklere med høy bankgjeld. Svak etterspørsel og høye kostnader gjør at få nybyggingsprosjekter er lønnsomme. Lavere tomteverdier er en mulig tilpasning som kan få prosjektkalkylen til å gå opp. Våre analyser viser imidlertid at de tomterelaterte verdiene holder seg oppe. Det er knyttet stor usikkerhet til utviklingen i byggeaktivitet fremover. Flere bedrifter i Norges Banks regionale nettverk peker på at bunnen i boligbyggingen er nådd, men mange forteller samtidig at oppgangen stadig skyves ut i tid.
Norske banker er solide
Banker er den viktigste kilden til finansiering for de fleste husholdninger og foretak i Norge, og bankinnskudd er viktig for både betalinger og sparing. Norske banker er solide og oppfyller kapital- og likviditetskravene med god margin.
God lønnsomhet er bankenes førstelinjeforsvar mot tap. Lønnsomheten har avtatt noe i år, men er fortsatt høyere enn gjennomsnittet for de siste ti årene. Nedgangen skyldes i hovedsak lavere netto renteinntekter. I Norges Banks utlånsundersøkelse for tredje kvartal rapporterte over halvparten av bankene om økt risiko for brudd på lånevilkår og mislighold på utlån til eiendomsutviklere. Vi venter noe økte tap i bankene på lån til denne næringen det neste året. Samlet er utlånstapene i bankene fortsatt lave, og vi venter at bankene vil ha lave tap og god lønnsomhet også fremover.
Norske banker har god tilgang til både innskudds- og markedsfinansiering. Bankene henter mye av sin finansiering i utenlandske finansmarkeder og veksler deler av dette for å finansiere utlån i norske kroner. Alvorlig markedsuro kan gi bankene økte finansieringskostnader og likviditetsutfordringer. Likviditetsbehovet vil først og fremst være i norske kroner, og bankene er godt rustet til å håndtere likviditetsstress i valuta, se Finansiell stabilitet 2026 – 1. halvår.
Sammenkoblinger mellom banker og andre finansforetak øker på tvers av landegrensene. Utenlandske hedgefond har blitt en viktig investorgruppe i det norske markedet for obligasjoner med fortrinnsrett (OMF). Hastesalg fra hedgefondene som følge av markedsuro kan føre til at banker og andre som finansierer seg i det norske markedet, kan få finansieringsproblemer.
Dersom internasjonal uro fører til et markert økonomisk tilbakeslag i Norge, kan svakere inntjening i foretakene og økt arbeidsledighet svekke foretakenes og husholdningenes gjeldsbetjeningsevne. I en slik situasjon må vi regne med både økt mislighold av lån og et kraftig fall i eiendomsprisene som reduserer verdien av bankenes pantesikkerheter. Utlånstapene kan da bli vesentlig høyere enn vi nå venter. God lønnsomhet og soliditet gir bankene et godt utgangspunkt for å håndtere økte tap.
Den raske utviklingen innen KI kan øke cyberrisikoen og stiller høye krav til foretakenes digitale motstandskraft. Norske finansforetak må ha oppdaterte systemer og tilstrekkelig kapasitet til å håndtere sårbarheter. De må også ha god styring og kontroll både med egne løsninger og der IKT-virksomheten helt eller delvis er satt ut til en tredjepart. Norges Bank og Finanstilsynet overvåker utviklingen i cyberrisiko og vurderer løpende konsekvensene for finansiell stabilitet.
Kapitalkravene bidrar til god motstandskraft
EU-kommisjonen vurderer endringer i det europeiske bankregelverket for å redusere kompleksiteten og legge bedre til rette for bankenes evne til å møte finansieringsbehovet i realøkonomien. Konkrete lovforslag er ventet i løpet av første halvår neste år. Disse vil trolig få konsekvenser for kapitalkravene og motstandskraften i bankene. Vi mener det er gode grunner til å forenkle regelverket, men internasjonale reguleringsstandarder må ivaretas samtidig som nasjonale myndigheter beholder en viss fleksibilitet til å møte nasjonale sårbarheter.
Kravene til kapitalbuffere i norske banker skal reflektere sårbarhetene i det norske finansielle systemet og bidrar til god motstandskraft. Ved et kraftig økonomisk tilbakeslag kan bufferkrav settes ned for å dempe faren for at bankene strammer inn på sin utlånspraksis. Soliditetsstresstesten i Finansiell stabilitet 2026 – 1. halvår illustrerer at bankene tåler store utlånstap samtidig som de fortsatt har kapasitet til å låne ut.
Norges Bank fastsetter kravet til motsyklisk kapitalbuffer hvert kvartal. Komiteen for pengepolitikk og finansiell stabilitet besluttet 4. november å holde kravet til motsyklisk kapitalbuffer uendret på 2,5 prosent.
Norges Bank gir også råd om kravet til systemrisikobuffer annethvert år. Komiteen for pengepolitikk og finansiell stabilitet besluttet i mai 2026 å gi Finansdepartementet råd om å opprettholde kravet til systemrisikobuffer på 4,5 prosent. Finansdepartementet besluttet i oktober å holde kravet uendret på 4,5 prosent.
Ida Wolden Bache
Pål Longva
Øystein Børsum
Steinar Holden
Hilde Christiane Bjørnland
1.1 Økt risiko for alvorlige hendelser som kan svekke finansiell stabilitet
Geopolitiske spenninger og kunstig intelligens påvirker verdensøkonomien
Geopolitiske spenninger preger risikobildet internasjonalt. Konfliktene i Midtøsten og stengingen av Hormuzstredet har ført til høyere energi- og råvarepriser. Til tross for konflikter og betydelig usikkerhet om handelspolitikken har aktiviteten i verdensøkonomien holdt seg godt oppe, selv om den økonomiske veksten så langt i år er litt lavere enn i fjor. Flere sentralbanker har økt styringsrentene, og markedsaktørene venter nå at rentene vil holde seg høyere enn tidligere antatt. De langsiktige rentene har steget og er i flere markeder høyere enn på flere tiår.
Store investeringer knyttet til kunstig intelligens (KI) har bidratt til å holde global økonomisk vekst oppe, og teknologien kan gi produktivitetsgevinster. Samtidig vil økt bruk av KI trolig føre til at etterspørselen etter ulike typer arbeidskraft endres, og det er knyttet stor usikkerhet til hvor store omstillingene blir, og hvor raskt de vil skje.
Økt risiko for alvorlige hendelser som kan svekke finansiell stabilitet
Selv om finansmarkedene så langt har vært robuste, og bankene gjennomgående er godt kapitaliserte, peker IMF i sin Global Financial Stability Report fra oktober på at redusert finanspolitisk handlingsrom og økte sammenkoblinger mellom banker og høyt belånte NBFI-er1 («non-bank financial institutions») kan forsterke virkningene av forstyrrelser. IMF trekker særlig frem en KI-drevet markedskorreksjon, en videre markert oppgang i langsiktige renter og alvorlige cyberangrep som rammer kritiske funksjoner eller gir alvorlig tillitssvikt som mulige utløsende forstyrrelser. Også det europeiske systemrisikorådet (ESRB) vurderer at det er økt risiko for svekket finansiell stabilitet.2
Global økonomisk utvikling påvirker finansiell stabilitet i Norge
Også her hjemme har styringsrenten blitt satt opp. Prisveksten har ligget over målet i flere år, og høy vekst i bedriftenes kostnader de siste årene vil trolig bidra til å holde prisveksten oppe fremover. Økte priser på energi og flere andre råvarer som følge av konfliktene i Midtøsten bidrar også til å løfte prisveksten. Renten har de siste årene bidratt til å dempe aktiviteten i økonomien, og kapasitetsutnyttingen synes å være litt under et normalt nivå, se Pengepolitisk Rapport 3/2026. Kronen har styrket seg mot mange valutaer i år, og hovedindeksen på Oslo Børs har steget.
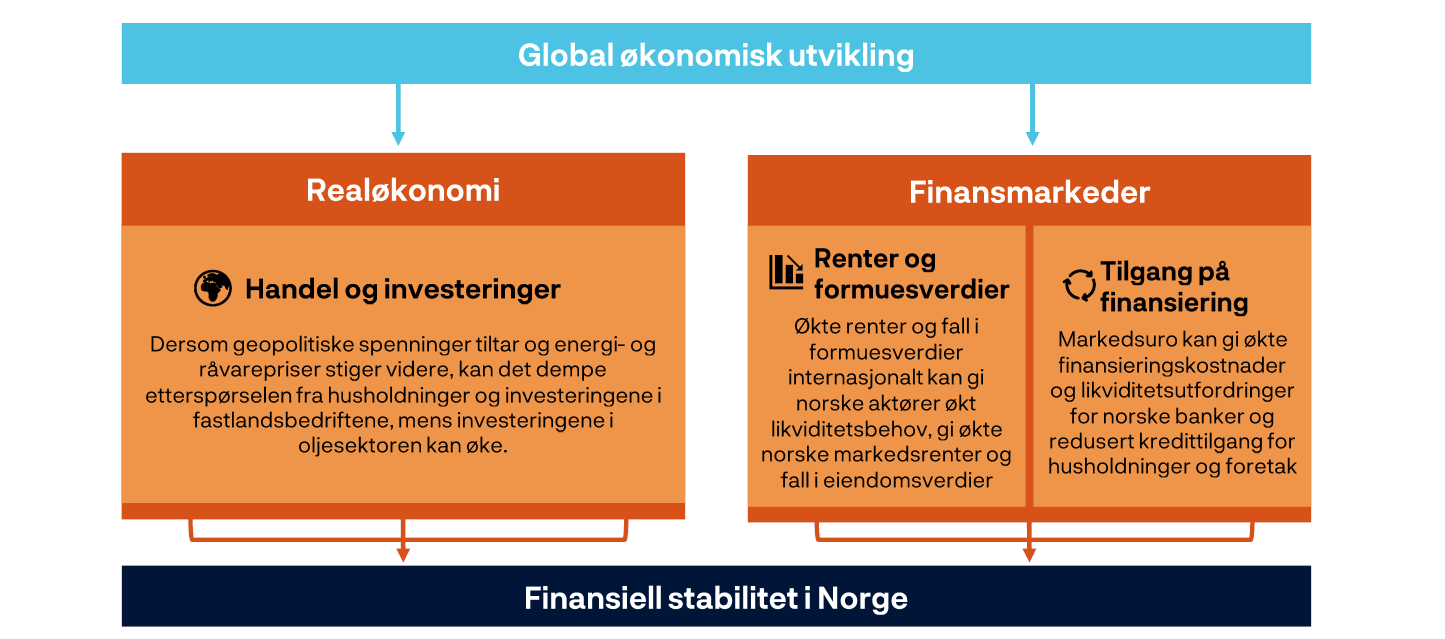
Nye forstyrrelser internasjonalt kan påvirke det norske finansielle systemet både gjennom realøkonomien og finansmarkedene, se figur 1.1. Dersom de geopolitiske spenningene øker eller de økonomiske gevinstene av KI blir mindre enn ventet, kan det svekke vekstutsiktene internasjonalt. Svakere global vekst kan gi lavere etterspørsel etter norsk eksport og reduserte investeringer i Norge. Det kan igjen svekke inntjening og gjeldsbetjeningsevne i norske foretak. En KI-drevet markedskorreksjon eller en markert oppgang i langsiktige renter vil gi fall i formuesverdier, og kan gi økte risikopåslag og høyere finansieringskostnader for norske banker og foretak som henter finansiering ute. Det kan også redusere kredittilgangen til husholdninger og foretak. Tilpasninger blant høyt belånte NBFI-er kan forsterke markedsuro og bidra til at uro spres mellom markeder. God motstandskraft i det norske finansielle systemet demper faren for at sårbarheter forsterker økonomiske tilbakeslag, se «Sentrale sårbarheter i det norske finansielle systemet».
Norges Banks systemrisikoundersøkelse fra oktober viser at norske finansielle aktører vurderer geopolitisk risiko og cyberangrep som de viktigste kildene til risiko i det norske finansielle systemet, se figur 1.2. Dette har vært de to viktigste risikokildene som aktørene som besvarer undersøkelsen, har pekt på de to siste årene. Samlet vurderer aktørene at sannsynligheten for at det inntreffer en hendelse med stor innvirkning på det finansielle systemet de neste tre årene, har økt noe. De har imidlertid høy tillit til at det norske finansielle systemet vil fortsette å være stabilt.
Figur 1.2 Geopolitisk risiko og cyberangrep er kilder til risiko i det norske finansielle systemet
Norges Banks systemrisikoundersøkelse fra oktober 2026.
Hvilken kilde til risiko anser dere som mest sannsynlig?4

Avanserte KI-modeller gir økt cyberrisiko
Operasjonell robusthet er en forutsetning for finansiell stabilitet. Norge har en sikker og effektiv finansiell infrastruktur. Samtidig er det norske finansielle systemet sårbart for cyberangrep. Økt digitalisering og tettere sammenkoblinger har gjort det finansielle systemet mer avhengig av felles teknologi- og tjenesteleverandører. En alvorlig operasjonell svikt eller et omfattende cyberangrep kan derfor ramme mange aktører samtidig og forstyrre kritiske finansielle tjenester.
Nasjonal sikkerhetsmyndighet hevet i oktober cyberrisikonivået til høyt, blant annet som følge av den teknologiske utviklingen og et krevende trusselbilde. Avanserte KI-modeller gjør trusselaktører i stand til å finne sårbarheter og gjennomføre cyberangrep raskere og i større omfang enn tidligere. I juli advarte derfor ESRB om økt systemisk cyberrisiko.5 ESRB peker på at avanserte KI-modeller over tid også kan styrke den digitale motstandsdyktigheten, men at teknologien på kort sikt gir trusselaktører en relativ fordel.
Mer autonome KI-agenter kan samtidig gi opphav til nye former for cyberrisiko. Slike agenter kan utføre komplekse oppgaver med begrenset menneskelig involvering og handle på uforutsette eller uønskede måter. Hendelser det siste året har vist at KI-agenter på egen hånd kan forsøke å omgå sikkerhetsmekanismer og få tilgang til beskyttede systemer. KI kan dermed øke cyberrisikoen både ved at trusselaktører bruker teknologien, og gjennom KI-agenters autonome atferd.
Cybertrusselbildet gjelder også for det norske finansielle systemet. Norges Bank og Finanstilsynet stilte seg bak advarselen fra ESRB.6 Den raske teknologiske utviklingen stiller høye krav til foretakenes digitale motstandskraft. Norske finansforetak må ha oppdaterte systemer og tilstrekkelig kapasitet til å håndtere sårbarheter. De må også ha god styring og kontroll med både egne løsninger og der IKT-virksomhet helt eller delvis er satt ut til en tredjepart. Norges Bank overvåker utviklingen i cyberrisiko som en del av arbeidet med finansiell stabilitet og fører tilsyn med sikkerheten og beredskapen i sentrale betalings- og oppgjørssystemer. Vi gjennomfører også øvelser og analyser for å vurdere hvordan alvorlige cyberhendelser kan påvirke kritiske finansielle tjenester og spre seg i det finansielle systemet. Sammen med Finanstilsynet følger vi opp finansforetakenes digitale motstandsdyktighet, blant annet gjennom testing og dialog med finansnæringen. Se nærmere omtale i rapporten Finansiell infrastruktur 2026.
Høyere gjeld gjør teknologiselskaper mer sårbare
Internasjonale finansmarkeder påvirkes i økende grad av utviklingen innen KI. Forventninger om fortsatt sterk vekst i etterspørselen etter KI-tjenester har satt fart i utbyggingen av datasentre og annen KI-relatert infrastruktur. Høy inntjening og forventninger om at KI-investeringene vil bidra til videre inntjeningsvekst, har det siste året ført til oppgang i aksjekursene i de store teknologiselskapene. Utviklingen har særlig løftet det amerikanske aksjemarkedet der teknologiselskapene utgjør en stor andel av markedsverdien i ledende aksjeindekser, se figur 1.3. Den siste tiden har utviklingen vært preget av større svingninger. Økt usikkerhet om lønnsomheten i de omfattende investeringene har bidratt til kursfall i aksjemarkeder med en høy andel teknologiselskaper, blant annet i USA og Japan (figur 1.3).
Aksjeindekser. Januar 2025 = 1007

De store teknologiselskapene som står for mye av utbyggingen av KIrelatert infrastruktur, såkalte hyperscalers, har historisk hatt lite gjeld. Omfanget av investeringsplanene har imidlertid økt behovet for gjeldsfinansiering, først og fremst gjennom obligasjonsmarkedet, men også fra private kredittfond og banker.8 Ifølge IMF har hyperscalernes andel av den globale utstedelsen av foretaksobligasjoner med høy kredittkvalitet økt fra under 1 prosent i 2024 til nær 10 prosent i 2026.9
Den siste tiden har usikkerheten om lønnsomheten av KI-investeringene økt. Risikopåslagene på gjelden til enkelte datasenter- og databrikkeselskaper med lav kredittvurdering har steget markert. Høyere gjeld gjør teknologiselskapene mer avhengige av at KI-investeringene gir tilstrekkelig fremtidig inntjening. Det kan også øke systemrisikoen fordi flere aktører i det finansielle systemet, som banker, hedgefond og andre store investorer i foretaksobligasjoner, som forsikringsselskaper og pensjonsfond, er eksponert for utviklingen i sektoren. Dersom forventningene til lønnsomheten av KI-investeringene svekkes betydelig, kan det føre til en markert reprising i både aksje- og kredittmarkedene samtidig.
Også innad i KI-verdikjeden har de finansielle koblingene blitt tettere.10 Noen selskaper investerer i eller låner til andre selskaper samtidig som de inngår avtaler om fremtidige kjøp av deres tjenester. Slike koblinger kan bidra til at problemer hos ett selskap sprer seg til andre deler av verdikjeden.
Veksten i KI-investeringer har også bidratt til omfattende utbygging av datasentre i Norge. Mange av datasentrene eies av utenlandske selskaper som i stor grad henter finansiering i internasjonale kapitalmarkeder. Norske banker har derfor så langt begrensede direkte eksponeringer mot disse selskapene. Samtidig er investorene i aksje- og kredittmarkedene eksponert for utviklingen. Norske husholdninger har de siste årene økt sine plasseringer i aksjer og fond, og et markert kursfall kan redusere deres finansielle buffere, se kapittel 2.3. En markedskorreksjon vil også gi verdifall for norske kapitalforvaltere og fond med betydelige plasseringer i internasjonale aksjemarkeder. Norges Bank gjennomfører regelmessig stresstester av investeringsporteføljen i Statens pensjonsfond utland (SPU).11 I et av scenariene fra 2025 ble det lagt til grunn at KI ikke innfrir markedets forventninger til produktivitetsgevinster, noe som førte til lavere forventede kontantstrømmer og høyere aksjerisikopremie. I scenarioet falt fondsverdien med 35 prosent.12
Høy og økende statsgjeld kan skape markedsuro
Rentene på langsiktige statsobligasjoner har steget siden forrige rapport, se figur 1.4. Oppgangen må ses i sammenheng med at flere sentralbanker har satt opp styringsrentene, og at markedsaktørene venter at rentene vil holde seg høyere fremover. I tillegg har ulike mål på terminpremien økt. Store budsjettunderskudd og økende statsgjeld i flere land, samt en markert oppgang i hyperscalernes utstedelse av gjeld, har ført til økt tilbud av langsiktige obligasjoner. Samtidig har etterspørselen fra sentralbanker og andre tradisjonelle investorer som pensjonsfond og forsikringsselskaper avtatt. Mer prissensitive investorer, som hedgefond, utgjør dermed en stadig større andel av investorbasen13 og kan kreve høyere kompensasjon for å holde langsiktige obligasjoner. Langsiktige inflasjonsforventninger har vært nokså stabile, slik at oppgangen i nominelle renter trolig reflekterer en økning i realrenter.
Renter på tiårs statsobligasjoner i utvalgte land. Prosent14
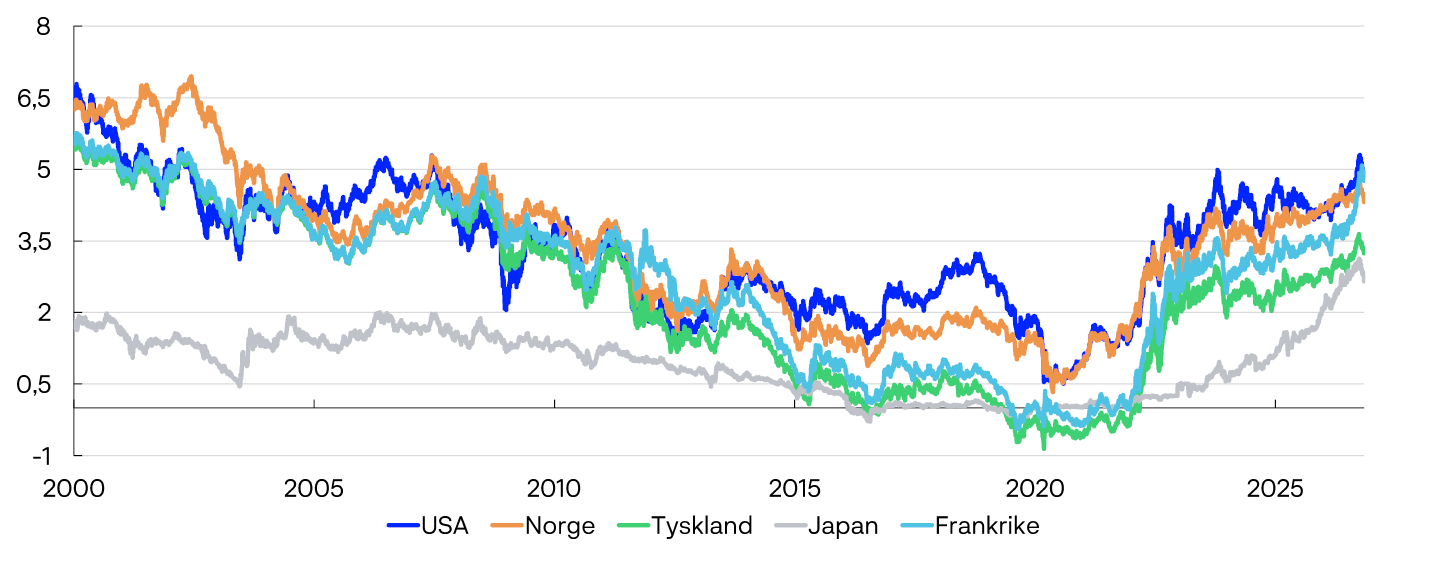
Bærekraften i offentlige finanser har igjen fått fokus i finansmarkedene den siste tiden. I USA ventes store budsjettunderskudd og økende renteutgifter å løfte statsgjelden betydelig det neste tiåret. I begynnelsen av oktober steg renten på amerikanske tiårige statsobligasjoner til over 5,3 prosent, det høyeste nivået siden 2002. I Europa har renteoppgangen vært sterkest i Frankrike. Svakere vekstutsikter og økende utgifter til blant annet forsvar og økte rentekostnader, samt økende politiske motsetninger i flere land, gjør det krevende for myndighetene å gjennomføre tilstrekkelige innstramminger i offentlige budsjetter. Renteforskjellen mellom tiårige franske og tyske statsobligasjoner har økt markert.
Norske langsiktige renter påvirkes i stor grad av utviklingen i internasjonale renter. De norske langsiktige rentene har steget i år, men mindre enn i flere andre europeiske land. De store bevegelsene i statsrenter har bidratt til at volatilitetsindikatorer i rentemarkedet har økt noe, se figur 1.5. Kredittpåslagene har økt noe i USA og Euroområdet, særlig for foretak med lav kredittvurdering, men også på bankenes markedsfinansiering. Samtidig har kursen på europeiske bankaksjer falt. Utviklingen må ses i lys av at statsobligasjoner er viktige referanser for prisingen av andre finansielle instrumenter og brukes som sikkerhet for lån og derivater. I mange land har bankene også store beholdninger av statsobligasjoner. Økte renter på statsobligasjoner reduserer verdien av bankenes beholdninger og kan bidra til høyere finansieringskostnader og strammere utlånspraksis overfor husholdninger og foretak.

Uro i internasjonale statsgjeldsmarkeder kan også få konsekvenser for finansiell stabilitet i Norge. Under den europeiske statsgjeldskrisen i 2011 og 2012 økte norske bankers finansieringskostnader markert. Høyere risikopåslag på bankenes markedsfinansiering kan gi høyere finansieringskostnader og strammere utlånspraksis overfor husholdninger og foretak. Oppgangen i langsiktige renter legger press på både gjeldsbetjeningsevnen og eiendomsverdiene innen næringseiendom, noe som kan gi økte tap i bankene, se omtale i kapittel 3.
Høyt belånte investorer kan forsterke og spre markedsuro
En KI-relatert markedskorreksjon eller en kraftig videre oppgang i statsobligasjonsrentene kan utløse store bevegelser i finansmarkedene. De siste årene har prissensitive aktører, som hedgefond, fått en stadig større betydning i internasjonale finansmarkeder, særlig i aksjemarkedet og markedet for statsobligasjoner. Hedgefond er ofte høyt belånte og kan ved kraftige svingninger i markedene få likviditetsutfordringer og bli tvunget til å selge verdipapirer. Slike salg kan forsterke markedsbevegelsene og svekke markedslikviditeten. Samtidig finansierer hedgefondene mye av de høyt belånte investeringene med gjeld fra banker. I perioder med kraftig markedsuro kan de tette koblingene til bankene bidra til å spre stress mellom ulike deler av det finansielle systemet.
Kraftige markedsbevegelser internasjonalt kan også få konsekvenser for det norske finansielle systemet via NBFI-er16 med eksponeringer i utlandet. Under markedsuroen ved utbruddet av koronapandemien i 2020 bidro kursfall i internasjonale aksjemarkeder til en kraftig kronesvekkelse. Kronesvekkelsen økte kravene til sikkerhetsstillelse på valutabytteavtaler som kapitalforvalterne bruker til å valutasikre utenlandske investeringer, og ga dem et stort likviditetsbehov. Salg av obligasjoner for å dekke dette behovet bidro til lavere markedslikviditet og høyere risikopåslag i det norske obligasjonsmarkedet.17 Slike tilpasninger kan forsterke markedsuro og svekke markedslikviditet, og dermed innebære en risiko for finansiell stabilitet.
Utenlandske hedgefond har de siste årene økt sin eierandel i det norske markedet for obligasjoner med fortrinnsrett (OMF), se Finansiell stabilitet 2026 – 1. halvår. OMF-er er en viktig kilde til markedsfinansiering for norske banker. Hvis hedgefondene må hasteselge OMF-er, kan det gi store prisutslag og svekke markedslikviditeten i OMF-markedet. Det kan igjen svekke finansieringsforholdene for norske banker og andre foretak som utsteder obligasjoner.
Markedet for privat kreditt har økt kraftig internasjonalt og blitt en stadig viktigere kilde til finansiering for foretak. I Norge er markedet fortsatt lite, men aktiviteten har økt de siste årene, særlig gjennom utlån fra utenlandske fond.18 Selv om privat kreditt opererer utenfor det tradisjonelle banksystemet, kan banker være indirekte eksponert gjennom kredittlinjer og andre finansieringsfasiliteter til private kredittfond. Norsk banksektor synes imidlertid å ha svært begrenset eksponering mot slike strukturer.
Omfanget av stablecoins vokser, men utgjør ikke en risiko for finansiell stabilitet i Norge
Stablecoins er kryptoeiendeler som er utformet for å holde stabil verdi mot en referanse. De brukes hovedsakelig knyttet til investeringer i kryptoeiendeler, men bruken øker også innenfor internasjonale betalinger og betalinger som krever programmerbarhet. Stablecoins kan gi gevinster innenfor slike områder, men mangler samtidig noen egenskaper som kreves av allmenne betalingsmidler, se nærmere omtale i rapporten Finansiell Infrastruktur 2026.
I Norge er bruken av stablecoins lite utbredt. Norges Banks undersøkelser om kryptoeiendeler fra 2024 og 2026 viser lav kjennskap til og liten bruk av stablecoins blant befolkningen.19 Norske finansinstitusjoner har også begrenset eksponering mot stablecoins.
Stablecoinustedere holder reserver i bankinnskudd og verdipapirer. Store innløsninger kan utløse hastesalg av reserveaktiva og spre uro til andre deler av det finansielle systemet. Det europeiske regelverket for kryptoeiendelsmarkeder (MiCAR) stiller krav til reservene og bidrar til å begrense risikoen. Regelverket gjelder i Norge gjennom kryptoeiendelsloven fra 1. juli 2025. Det er likevel behov for videre regelverksutvikling. EU-kommisjonen gjennomførte i 2026 en høring om revisjon av MiCAR.20 I sitt høringssvar anbefalte Det Europeiske Sentralbanksystemet (ESCB) blant annet å endre minstekravet til reserver plassert i bankinnskudd. ESCB viste til at slike reservekrav skaper en direkte kobling mellom stablecoinustedere og kredittinstitusjoner.21
Tyveri av kryptoeiendeler kan gi store tap og svekke tilliten i kryptomarkedet. I oktober 2026 ble verdens største kryptobørs Binance frastjålet om lag 6 milliarder dollar, hvor mye av dette var stablecoins. Store internasjonale kryptoplattformer, som Binance, har foreløpig begrensede koblinger til det norske finansielle systemet. Tettere koblinger mellom kryptomarkedet og det tradisjonelle finansielle systemet kan øke risikoen for at tap og tillitssvikt får konsekvenser for finansiell stabilitet, også i Norge.
1 Andre finansforetak enn banker kalles ofte NBFI-er (Non-bank financial institutions eller intermediaries). Begrepet inkluderer ikke bare tradisjonelle kapitalforvaltere, som forsikring, pensjonskasser og fond, men også hegdefond og ulike typer spesialforetak.
2 Se pressemelding om utfallet av det 63. møtet i ESRB General Board 1. oktober 2026: Outcomes of the 63rd General Board meeting of the European Systemic Risk Board – 1 October 2026.
3 Figuren viser eksempler på hvordan den globale økonomiske utviklingen kan påvirke finansiell stabilitet i Norge. Den gir ikke en uttømmende oversikt over mekanismene.
4 Basert på Norges Banks systemrisikoundersøkelse fra oktober. Et utvalg aktører i det norske finansielle systemet deltar, og svarene reflekterer risikovurderingen på det tidspunktet undersøkelsen ble besvart.
Figuren viser den mest sannsynlige risikoen i det norske finansielle systemet ifølge respondentene.
5 Se pressemelding fra ESRB 7. juli 2026: Frontier AI models could strain cyber resilience in the financial system, ESRB warns.
6 Se nyhetsmelding fra Norges Bank 7. juli 2026: Det europeiske systemrisikorådet (ESRB) advarer mot avanserte KI-modeller.
7 Periode: 1. januar 2025–6. november 2026.
8 For mer om finansieringen av kunstig intelligens og koblinger til privat kreditt, se Aldasoro, I., S. Doerr og D. Rees (2026) «Financing the AI boom: from cash flows to debt». BIS Bulletin 120, 7. januar 2026.
9 Se International Monetary Fund (2026) «Resilience, Risk, and Transformation». Kapittel 1 og Background Analysis 1.1 i Global Financial Stability Report. IMF, oktober 2026.
10 For mer om de finansielle koblingene, se Frost, J.,R. Kansal m.fl. (2026) «Circular relationships among AI firms». BIS Bulletin 137, 1. oktober 2026.
11 For mer om informasjon om risikostyring i Statens pensjonsfond utland, se Norges Bank Investment Management «Risikostyring i Oljefondet».
12 For mer om scenariene og resultatet for fondsverdien, se Norges Bank Investment Management (2025) «Stress testing».
13 Ifølge IMF holder prissensitive investorer, det vil si investeringsfond, utenlandske investorer og husholdninger, minst halvparten av amerikansk, japansk, europeisk og britisk statsgjeld. Se International Monetary Fund (2026) «Global Financial Markets Confront the War in the Middle East and Amplification Risks». Kapittel 1 i Global Financial Stability Report. IMF, april 2026.
14 Periode: 1. januar 2000–6. november 2026.
15 Venstre panel:
Periode: 1. januar 2020–6. november 2026.
Høyre panel:
Periode: 1. januar 2022–6. november 2026.
16 Andre finansforetak enn banker kalles ofte NBFI-er (Non-bank financial institutions eller intermediaries). Begrepet inkluderer ikke bare tradisjonelle kapitalforvaltere, som forsikring, pensjonskasser og fond, men også hegdefond og ulike typer spesialforetak.
17 Se utdypingen «Likviditetsstress for kapitalforvaltere under uroen i valutamarkedet i mars» i rapporten Finansiell stabilitet 2020, side 20.
18 For mer informasjon om privat kreditt i Norge, se Iden, A.E., T.F. Tho og I.L. Tobiassen (2026) «Private credit in Norway». Staff Memo 4/2026. Norges Bank.
19 Se Norges Bank (2024) Undersøkelse om kryptoeiendeler i Norge, Norges Bank Memo 2/2024 og Norges Bank (2026) Undersøkelse om kryptoeiendeler i Norge, Norges Bank Memo 6/2026. Undersøkelsene omfatter individer og ikke foretak.
20 Se høringen fra EU-kommisjonen fra 20. mai til 30. september 2026: Targeted consultation on the review of MiCA Regulation – Finance
21 For mer om anbefalingene, se høringssvaret fra ESCB september 2026: ESCB response to the European Commission’s targeted consultation on the Markets in Crypto-Assets Regulation (MiCAR)
1.2 Norske banker har god motstandskraft
Litt lavere lønnsomhet i bankene
Forstyrrelser og markedsuro internasjonalt kan få konsekvenser for norske bankers finansieringsforhold og tapsutsikter. Markedene som bankene henter sin finansiering fra, har fungert godt siden forrige rapport i mai. Uro i internasjonale rentemarkeder har bidratt til en liten oppgang i risikopåslagene på bankenes markedsfinansiering de siste par månedene. Samtidig er innskuddsdekningen stabil. Norske banker oppfyller kapital- og likviditetskrav med god margin.
Lønnsom drift er bankenes førstelinjeforsvar mot tap. Egenkapitalavkastningen i norske banker har vært høy de siste årene, se figur 1.6. Det er særlig økte netto renteinntekter og lave tap som har bidratt til å trekke lønnsomheten opp. Økte netto renteinntekter må ses i sammenheng med økt rentenivå i etterkant av pandemien.22 Lønnsomheten har avtatt litt hittil i år, men er fortsatt høy.
Annualisert kvartalsvis egenkapitalavkastning. Prosent23

Bankenes samlede utlånstap er fortsatt lave og på nivå med fjoråret, se figur 1.7. Vi venter at samlede tap på utlån til foretakssektoren skal øke litt i år og neste år, men at de fortsatt holder seg på lave nivåer. Selv om flere finansielle nøkkeltall bedret seg i fjor, tærer den nåværende situasjonen på likviditeten i mange eiendomsutviklingsforetak, og fortsatt lav byggeaktivitet ventes å gi økte tap på utlån. Utsikter til høyere finansieringskostnader og lavere leieinntekter gjør at vi venter at bankenes tap på utlån til næringseiendom også skal øke litt, men holde seg lave.
Utlånstap som andel av brutto utlån til kunder. Prosent

Tap på utlån til husholdninger er lave. Økt realinntekt har styrket husholdningens gjeldsbetjeningsevne de siste årene, og vi venter at tapsandelen for husholdningslån vil holde seg på et lavt nivå.
Husholdninger og foretak har god tilgang på kreditt
Norske bankers solide finansielle stilling gir dem fleksibilitet til å kunne tilby utlån til kredittverdige foretak og husholdninger også ved økte tap og uro i markedene. I Norges Banks utlånsundersøkelse for tredje kvartal 2026 rapporterte bankene om uendret kredittpraksis, om lag uendret etterspørsel etter lån fra husholdninger og litt lavere etterspørsel fra foretak. I fjerde kvartal venter bankene om lag uendret etterspørsel fra husholdninger og at etterspørselen fra foretak faller litt videre. Aktiviteten i obligasjonsmarkedet har vært på et normalt nivå i høst. Kredittpåslagene for foretak med høy kredittvurdering har økt noe i oktober, men ligger nær snittet for de ti siste årene. Samlet er vår vurdering at husholdninger og foretak har god tilgang på kreditt.
Kapitalkrav bidrar til god motstandskraft
Norske bankers rene kjernekapitaldekning ligger godt over de samlede kapitalkravene. Fremover venter vi at fortsatt høy lønnsomhet og lave tap vil bidra til å holde kapitaldekningen i bankene på et høyt nivå. Soliditetsstresstesten i Finansiell stabilitet 2026 – 1. halvår illustrerer at bankene tåler store utlånstap samtidig som de fortsatt har kapasitet til å låne ut til husholdninger og foretak, og dermed ikke vil bidra til å forsterke et økonomisk tilbakeslag.
Kapitalbuffere er en del av de samlede kapitalkravene til bankene og utgjør viktige virkemidler i norsk makrotilsyn. Norges Bank fastsetter kravet til motsyklisk kapitalbuffer hvert kvartal, og gir råd om kravet til systemrisikobuffer minst annethvert år.
Kravet til motsyklisk kapitalbuffer skal reflektere vurderingen av syklisk sårbarhet i det finansielle systemet og dempe risikoen for at bankene forsterker et tilbakeslag i økonomien. Norges Banks komite for pengepolitikk og finansiell stabilitet besluttet på møtet 4. november å holde kravet til motsyklisk kapitalbuffer uendret på 2,5 prosent.
Systemrisikobufferen skal bidra til at bankene holder tilstrekkelig kapital til å tåle tilbakeslag. Kravet til systemrisikobuffer skal reflektere strukturelle sårbarheter, det vil si vedvarende trekk ved det finansielle systemet som endrer seg lite fra år til år. I mai ga Norges Bank Finansdepartementet råd om å videreføre kravet til systemrisikobuffer på 4,5 prosent for alle eksponeringer i Norge. I november besluttet Finansdepartementet å holde kravet uendret.25
Finansdepartementet har fastsatt gulv for gjennomsnittlige risikovekter på lån med pant i bolig og næringseiendom i banker som bruker interne modeller for å beregne sine kapitalkrav. Slike gulv fungerer som en sikkerhetsmekanisme og hindrer at kapitalmengden i bankene blir for lav som følge av fall i bankenes risikovekter. For høye gulv kan imidlertid redusere risikofølsomheten i kapitalkravene og svekke insentivene til god risikostyring. I høringsbrev fra Finansdepartementet 21. september 2026 foreslår Finanstilsynet å videreføre risikovektgulvene på dagens nivå.26 I vårt høringssvar til Finansdepartementet har vi ikke merknader til forslaget.27
I Norge har det finansielle systemet vist seg robust gjennom store markedsforstyrrelser og økte renter de siste årene. Innføring av ny regulering internasjonalt og i Norge etter finanskrisen har styrket motstandskraften både ute og her hjemme. EU-kommisjonen vurderer nå endringer i det europeiske bankregelverket for å redusere kompleksiteten og legge bedre til rette for bankenes evne til å møte finansieringsbehovet i realøkonomien. Arbeidet omfatter blant annet samspillet mellom ulike kapitalkrav, makrotilsynsvirkemidler og krav til krisehåndtering. Konkrete lovforslag er ventet i løpet av første halvår neste år. Disse vil trolig få konsekvenser for kapitalkravene og motstandskraften i bankene. Norges Bank mener det er gode grunner til å forenkle regelverket, men internasjonale reguleringsstandarder må ivaretas samtidig som nasjonale myndigheter beholder en viss fleksibilitet til å møte nasjonale sårbarheter.
22 Når styringsrenten settes opp, får bankene en større økning i renteinntekter enn rentekostnader fordi bankene har mer rentebærende eiendeler enn rentebærende gjeld (egenkapitaleffekt). I tillegg hever bankene ofte den gjennomsnittlige utlånsrenten mer enn innskuddsrenten (marginøkning).
23 Periode: 1. kv. 2010–3. kv. 2026.
Tall for de seks største norskeide bankkonsernene.
For sammenliknbarhet er utvalget bakover i tid justert for større fusjoner/oppkjøp, dvs. for perioden før en fusjon/oppkjøp har vi inkludert tall for de fusjonerende bankene.
24 Periode: 1. kv. 2018–3. kv. 2026.
Alle banker og kredittforetak i Norge. Annualisert. Filialer og datterselskaper i utlandet er ikke inkludert.
25 Se nyhet om beslutningen fra Finansdepartementet 2. november 2026: Kravet til systemrisikobuffer videreføres.
26 Se høringen fra Finansdepartementet 21. september 2026: Høring – gulv for risikovekting av boliglån og næringseiendomslån.
27 Se Norges Bank (2026). Høringsvar fra Norges Bank – gulv for risikovekting av boliglån og næringseiendomslån. 11. november 2026.
Sentrale sårbarheter i det norske finansielle systemet
Økonomien utsettes jevnlig for forstyrrelser som påvirker både realøkonomien og det finansielle systemet. Arbeidet med finansiell stabilitet handler om å sikre at det finansielle systemet er robust nok til å håndtere slike forstyrrelser. I dette arbeidet er vi særlig opptatt av å vurdere systemrisiko. Det finansielle systemet skal bidra til stabil økonomisk utvikling ved å tilby finansiering og spareprodukter, utføre betalinger og omfordele risiko på en effektiv måte. Systemrisiko er risikoen for svikt i det finansielle systemets evne til å fylle disse funksjonene.
Nivået på systemrisikoen avhenger av flere forhold. Risiko for økonomiske forstyrrelser, for eksempel geopolitiske spenninger, trekker systemrisikoen opp. Sårbarheter i det finansielle systemet bidrar til å øke systemrisikoen ytterligere. Samtidig kan det finansielle systemet innrettes slik at det er bedre i stand til å møte forstyrrelser. På bakgrunn av sårbarhetene i det finansielle systemet er det innført en rekke tiltak for å styrke motstandskraften, herunder krav til bankenes soliditet og likviditet samt krav til bankenes utlånspraksis.


Mange norske husholdninger har høy gjeld. Sårbarheten har bygget seg opp over tid, som følge av at gjelden lenge vokste mer enn husholdningenes inntekter. Bankene har likevel hatt lave tap på lån til husholdninger de siste tre tiårene. Det må ses i lys av at økt kjøpekraft over tid har bedret husholdningenes gjeldsbetjeningsevne. Samtidig kan høy gjeld, særlig i kombinasjon med lav likviditet, øke risikoen for kraftige innstramminger i konsumet dersom rentene øker, inntektene reduseres eller boligprisene faller markert. Skulle flere slike sjokk inntreffe samtidig, vil innstrammingen i konsumet kunne svekke foretakenes inntjening og evne til å betjene gjeld. Det kan føre til økte tap på bankenes foretakslån og forsterke tilbakeslaget gjennom strammere kredittpraksis.
De siste årene har gjelden vokst mindre enn inntektene. Gjeldsbelastningen har avtatt bredt på tvers av husholdningene og mest for de med høyest gjeldsbelastning. Samlet er vår vurdering at sårbarheten i norske husholdninger knyttet til høy gjeld er noe redusert. For en nærmere omtale av sårbarhetene i husholdningssektoren, se kapittel 2.
En annen sentral sårbarhet er at bankene har høy andel utlån til næringseiendom. Denne andelen har vært stabil de siste årene. Erfaringer fra bankkriser i Norge og utlandet har vist at tap på næringseiendomslån har vært en viktig årsak til soliditetsproblemer i banksektoren. Bankene tapte om lag en tredjedel av sine utlån til næringseiendom under bankkrisen i 1988–1993. Oppgang i finansieringskostnader og fall i eiendomsverdier har de siste årene lagt press på både lønnsomhet og soliditet i næringseiendomsforetakene. Mislighold av næringseiendomsgjeld har imidlertid holdt seg stabilt på et lavt nivå. De to siste årene har næringseiendomsforetakene samlet sett styrket soliditeten. Flere foretak har tilpasset seg et høyere rentenivå ved å selge eiendom, tilføre ny egenkapital og redusere gjelden. Høyere langsiktige renter og svakere etterspørsel etter kontorlokaler trekker i retning av en svakere utvikling i lønnsomhet og eiendomsverdier fremover. Dersom langsiktige renter og risikopremier skulle øke markert, kan det svekke både gjeldsbetjeningsevne og eiendomsverdier. Dersom prisfallet fører til at de pantsatte eiendomsverdiene blir lavere enn lånene, kan bankene påføres tap ved mislighold av gjelden. For en nærmere omtale av næringseiendomssektoren, se kapittel 3.
Videre er bankene i Norge sammenkoblet ved at de eier hverandres gjeld og har samme eller likeartede verdipapirer i likviditetsreserven. En stor andel av likviditetsreserven til bankene er OMF (obligasjoner med fortrinnsrett). Hvis flere banker får likviditetsbehov og må selge så mye OMF at disse faller i verdi, så vil også OMF-verdiene i alle andre bankers likviditetsreserver falle. Krysseierskap innebærer at bankene står bak hverandres finansiering. Hvis bankene som gruppe faller bort som kjøpere av OMF under uro, kan det svekke deres muligheter for ny OMF-finansiering og medføre at likviditetsproblemer sprer seg lettere og blir selvforsterkende, se Finansiell stabilitet 2026 – 1. halvår.
Digitalisering gjør det finansielle systemet effektivt, men gir også en sårbarhet for cyberangrep. Kunstig intelligens øker cyberrisikoen ved å gi angriperne økt evne til å raskt oppdage og utnytte sikkerhetshull før de tettes. Konsentrasjon, kompleksitet og sammenkobling kan medføre at konsekvensene av et cyberangrep forsterkes og spres raskt og bredt i det finansielle systemet. I en urolig verden øker risikoen for målrettede cyberangrep og andre operasjonelle forstyrrelser. Cyberangrep som rammer kritiske funksjoner eller gir omfattende tillitssvikt, kan true finansiell stabilitet. God beredskap er viktig for å kunne håndtere slike alvorlige situasjoner, se Finansiell infrastruktur 2026.
Videre utgjør bankenes store utlån til næringer som er særlig utsatt for klimaomstilling, en sårbarhet i det finansielle systemet. Norsk næringsliv må tilpasse seg klimaendringer og bruk av nye energiformer. Det er stor usikkerhet om hva en slik omstilling vil koste, og inntjeningen til enkelte bedrifter kan bli svekket. Dersom mange bedrifter påvirkes negativt, kan det gi bankene høyere tap. Mer ekstremvær kan også øke forsikringspremier og andre boligrelaterte kostnader og dermed påvirke husholdningenes motstandskraft.
2.1. Gjeldsbelastningen har avtatt og flater ut
Mange norske husholdninger har høy gjeld i forhold til inntekt, og vi har lenge ansett den høye gjelden som en viktig sårbarhet i det norske finansielle systemet. Etter bankkrisen på 1990-tallet har få husholdninger misligholdt gjelden sin, også i lavkonjunkturer. Samtidig kan et høyt gjeldsnivå øke risikoen for kraftige innstramminger i konsumet dersom rentene øker, inntektene reduseres eller boligprisene faller markert. Analyser fra Norges Bank indikerer at husholdninger med høy gjeldsbelastning reduserer konsumet mer enn husholdninger med lav gjeldsbelastning, både i møte med økte renter og høy prisvekst, og ved kraftige boligprisfall.1 Denne kanalen forsterkes dersom husholdningene har små likvide buffere eller begrenset tilgang til kreditt. Slike innstramminger kan ramme foretakenes inntjening og i neste omgang føre til økte tap på foretakslån i bankene. Både gjeldsbelastningen og størrelsen på de likvide bufferne har derfor betydning for husholdningenes sårbarhet.
Norske husholdningers gjeldsbelastning2 vokste i mange år, og er høy både historisk og sammenliknet med andre land, se figur 2.1. De siste fem årene har gjelden vokst mindre enn inntektene, og samlet gjeldsbelastning har avtatt. Gjeldsbetjeningsgraden og rentebelastningen har også avtatt litt de siste to årene, etter å ha økt betydelig i takt med høyere renter i årene før. Fremover venter vi at husholdningenes gjeld vil vokse om lag i takt med inntektene, og at gjeldsbelastningen derfor vil endre seg lite. Husholdningenes rentebelastning ventes å øke noe den nærmeste tiden som følge av høyere renter, før den gradvis avtar igjen.
Prosent3

I fjorårets boliglånsundersøkelse fra Finanstilsynet økte både gjennomsnittlig gjeldsgrad for nye lån og andelen nye lån som ligger nær 90 prosent av boligverdien. Det må ses i sammenheng med at kravet til maksimal belåningsgrad i utlånsforskriften økte fra 85 til 90 prosent. Årets undersøkelse viser noe videre økning i både gjennomsnittlig gjeldsgrad og andelen nye lån med belåningsgrad nær 90 prosent.4
Bankene kan bruke fleksibilitetskvotene til å innvilge lån som avviker fra ett eller flere krav i utlånsforskriften.5 Etter forskriftsendringen i fjor falt bankenes bruk av fleksibilitetskvoter knyttet til kravet om belåningsgrad, se figur 2.2. I Oslo var nedgangen mindre enn i resten av landet. Det må ses i sammenheng med at det i hovedsak er kravet til gjeldsgrad som binder for låntakere i Oslo. Samtidig har bruken av fleksibilitetskvoter knyttet til kravet om gjeldsgrad økt.
Andel nye lån med pant i bolig som avviker fra hvert av kravene i utlånsforskriften. Prosent6

Økt kjøpekraft i husholdningene
Etter nedgangen i 2022 og 2023 økte den gjennomsnittlige disponible realinntekten til husholdningene igjen i 2024 og 2025, se venstre panel i figur 2.3. Veksten i den disponible realinntekten har fortsatt gjennom første halvår 2026, drevet av blant annet vekst i lønnsinntekter, pensjoner og offentlige stønader. Fremover venter vi at veksten blir lavere enn de siste to årene, men om lag på nivå med gjennomsnittet de siste ti årene, se Pengepolitisk rapport 3/2026.
Husholdningenes kredittvekst tok seg opp i 2024 og 2025 etter en periode med avtakende vekst, se høyre panel i figur 2.3. Så langt i 2026 har kredittveksten flatet ut, med en tolvmånedersvekst på 4,5 prosent i september. Det økte rentenivået og forventninger om høyere boliglånsrenter fremover kan ha bidratt til å dempe etterspørselen etter kreditt.7 Til tross for oppgangen i 2024 og 2025 er kredittveksten fortsatt lavere enn i perioden før pandemien. I Norges Banks utlånsundersøkelse rapporterte bankene om lag uendret etterspørsel etter lån med pant i bolig i tredje kvartal, og de venter heller ingen endringer i fjerde kvartal.8

Forbruksgjeld10 utgjør bare litt under 4 prosent av husholdningenes samlede gjeld, men har historisk stått for den største delen av bankenes tap på lån til husholdninger.11 Husholdningenes forbruksgjeld økte særlig gjennom 2022 og 2023, men veksten har avtatt de siste årene. Veksten i forbruksgjelden har vært drevet av en økning i nedbetalingslån. Den rentebærende kredittkortgjelden derimot har hatt en fallende trend siden 2022, til tross for økt bruk av kredittkort.
Avdempingen i husholdningenes gjeldsbelastning er bredt basert
Sårbarheten knyttet til husholdningenes høye gjeld avhenger ikke bare av den samlede gjeldsbelastningen, men også av hvordan gjelden er fordelt mellom husholdningene. Vi bruker derfor mikrodata til å se nærmere på hvordan gjeldsbelastningen har utviklet seg på tvers av husholdningsgrupper.
Norske husholdninger har historisk tatt opp mye gjeld, særlig knyttet til kjøp av bolig i etableringsfasen. Gjeldsbelastningen varierer derfor mellom husholdninger i ulike aldersgrupper, se venstre panel i figur 2.4. De siste årene har gjeldsbelastningen avtatt i alle aldersgrupper. Siden 2021 har reduksjonen vært størst blant husholdninger under 35 år, som også har høyest gjeldsbelastning.
Samtidig er det store forskjeller i gjeldsbelastning innad i hver aldersgruppe, se høyre panel i figur 2.4. I aldersgruppen 25 til 34 år hadde 10 prosent av husholdningene en gjeldsbelastning på mer enn 5,6 ganger inntekt etter skatt i 2025. Median gjeldsbelastning i denne aldersgruppen var litt under 3 ganger inntekt etter skatt. Også i aldersgruppen 35 til 44 år har mange husholdninger høy gjeldsbelastning. Både forskjellene innad i gruppene og andelen med høy gjeld avtar markert med alder.
Gjeld som andel av inntekt etter skatt per aldersgruppe. Prosent12

Nedgangen i gjeldsbelastningen er bredt basert på tvers av fordelingen av husholdninger, se figur 2.5. Siden 2021 har nedgangen vært størst i de øvre delene av fordelingen, som innebærer at det særlig er andelen husholdninger med høy gjeldsbelastning som har avtatt. I 2025 var median gjeldsbelastning på om lag 130 prosent.
Gjeld som andel av inntekt etter skatt. Prosent13

I Finansiell stabilitet 2025 – 2. halvår pekte vi på at den brede avdempingen i gjeldsbelastning har redusert sårbarheten knyttet til husholdningenes høye gjeld noe. Utviklingen siden da er i tråd med denne vurderingen.
1 Se Gulbrandsen, M.A.H., S.L. Nilsen og E. Njølstad (2025) «Revisiting imputed consumption expenditure during the recent tightening cycle in Norway». Staff Memo 13/2025. Norges Bank. Se også Aastveit, K.A., J. Böjeryd, M.A.H. Gulbrandsen, R.E. Juelsrud og K. Roszbach (2025) «What do 12 billion card transactions say about house prices and consumption?». Staff Memo 15/2025. Norges Bank.
2 Gjeldsbelastning defineres som gjeld som andel av disponibel inntekt.
3 Periode: 1. kv. 1983–4. kv. 2029.
Anslag fra 3. kv. 2026 fra PPR 3/26.
Gjeldsbelastning er gjeld som andel av disponibel inntekt. Disponibel inntekt er inntekt etter skatt og renteutgifter.
Gjeldsbetjeningsgrad er renteutgifter og anslått avdrag på gjeld, som andel av inntekt etter skatt.
Rentebelastning er renteutgifter som andel av inntekt etter skatt.
5 Utlånsforskriften åpner opp for at en andel av verdien av innvilgede lån med pant i bolig kan avvike fra ett eller flere krav i forskriften. Fleksibilitetskvoten er 10 prosent per kvartal utenfor Oslo og 8 prosent eller inntil 15 millioner kroner per kvartal i Oslo.
6 Periode: 2. kv. 2021–2. kv. 2026.
Andel av kvartalsvis utlånsvolum for lån med pant i bolig i og utenfor Oslo som avviker fra kravene til belåningsgrad og gjeldsgrad. Utvalg av norske og utenlandske finansforetak.
7 Se Norske Boligbyggelags Landsforbund sitt Boligmarkedsbarometer. I oktober ventet om lag 75 prosent av respondentene høyere boliglånsrenter ett år frem i tid.
9 Venstre panel:
Periode: 1. kv. 2010–2. kv. 2026.
Disponibel realinntekt til husholdninger, inkludert aksjeutbytte. Disponibel realinntekt er inntekt etter renter, skatt og andre utgifter, justert for prisvekst. Målt per innbygger i aldersgruppen 15 til 74 år.
Høyre panel:
Periode: januar 2010–september 2026.
Kredittveksten viser utviklingen i husholdningenes lånegjeld til norske långivere i norske kroner og utenlandsk valuta. Veksten måles som summen av transaksjoner de siste tolv månedene som andel av gjelden ett år tidligere.
10 Forbruksgjeld er gjeld uten pant eller annen sikkerhet. Denne gjelden har normalt høyere rente enn boliglån.
11 Se Solheim, H. og Vatne, B.H. (2024). «Ny vekst i forbruksgjelden». Innlegg publisert på Bankplassen blogg. Norges Bank 11. mars 2024.
12 Venstre panel:
Periode: 2010–2025.
Figuren viser sum gjeld over sum inntekt etter skatt.Tallene fra skatteoppgjøret vises ved de stiplede linjene og er estimater basert på husholdningssammensetningen fra foregående år.
Høyre panel:
Periode: 2025.
Boksdiagrammene viser 10., 25., 50., 75. og 90. persentil. (Markert ved hhv. nederste horisontale strek langs den sorte vertikale linjen, nederst på blå boks, diamant, øverst på blå boks og øverste horisontale strek langs sort linje.).
Tallene er et estimat generert fra skatteoppgjøret basert på husholdningssammensetningen fra 2024.
I begge figurer er gjeldsbelastning definert som gjeld som andel av inntekt etter skatt. Grupperingen av aldersgrupper foretas etter alder på hovedinntektshaver. Utvalget ekskluderer husholdninger der hovedinntektstaker er under 25 år, over 90 år eller personlig næringsdrivende. Husholdninger i den øverste persentilen av nettoformue er også ekskludert.
13 Periode: 2010–2025.
Gjeldsbelastning er her definert som gjeld som andel av inntekt etter skatt.
Husholdninger der hovedinntektstaker er under 25 år, over 90 år eller personlig næringsdrivende er ekskludert. Husholdninger i den øverste persentilen av nettoformue er også ekskludert.
Boksdiagrammene viser 10., 25., 50., 75. og 90. persentil. (Markert ved hhv. nederste horisontale strek langs den sorte vertikale linjen, nederst på blå boks, diamant, øverst på blå boks og øverste horisontale strek langs sort linje.).
* Estimater generert fra skatteoppgjøret basert på husholdningssammensetningen fra foregående år.
2.2. De fleste husholdninger har god gjeldsbetjeningsevne
Høy gjeld kan gjøre husholdningene mer sårbare for økte renter, redusert inntekt eller et markert boligprisfall. Risikoen for at husholdninger får problemer med å betjene gjelden, avhenger imidlertid også av deres økonomiske handlingsrom. En høy andel utgifter til alminnelig forbruk, bolig og gjeldsbetjening innebærer at mindre av inntekten er tilgjengelig til å møte uforutsette utgifter eller inntektsbortfall. Utviklingen i husholdningenes utgifter som andel av inntekt etter skatt gir derfor informasjon om hvordan deres gjeldsbetjeningsevne har utviklet seg over tid. En ny analyse indikerer, i tråd med tidligere analyser, at husholdningene har fått bedre gjeldsbetjeningsevne over de siste 25 årene, se «Et historisk blikk på husholdningenes gjeldsbetjeningsevne».14
Husholdningenes nødvendige utgifter har vokst mindre enn inntektene de siste to årene
For å vurdere husholdningenes gjeldsbetjeningsevne beregner vi nødvendige utgifter som andel av inntekt etter skatt. Nødvendige utgifter omfatter alminnelige forbruksutgifter15, faste bokostnader, strømutgifter og renteutgifter. Analysen er avgrenset til boligeiere fordi de holder mesteparten av husholdningenes samlede gjeld.16
Kombinasjonen av økte renter og høy prisvekst i årene etter pandemien bidro til at husholdningenes nødvendige utgifter økte mer enn inntektene, se figur 2.6. Våre beregninger viser at nødvendige utgifter i gjennomsnitt utgjorde om lag 59 prosent av inntekt etter skatt i 2023, opp fra om lag 55 prosent i 2021. Oppgangen var særlig drevet av økte renteutgifter. Selv om renteutgiftene økte videre i 2024, bidro inntektsveksten til at nødvendige utgifter som andel av inntekten falt noe. Foreløpige tall fra skatteoppgjøret tyder på at nødvendighetsutgifter som andel av inntekt etter skatt i gjennomsnitt var om lag uendret fra 2024 til 2025.
Utgifter som andel av inntekt etter skatt. Boligeiere. Gjennomsnitt. Prosent17
Hvor stor andel nødvendige utgifter utgjør av inntekten varierer betydelig mellom husholdningene, se figur 2.7. I 2021 utgjorde nødvendige utgifter over 60 prosent av inntekt for om lag 34 prosent av husholdningene.18 Denne andelen økte til 43 prosent i 2023 og falt noe tilbake, til 40 prosent, i 2025.
Utviklingen gjennom 2024 og 2025 innebærer at de nødvendige utgiftene utgjør en mindre andel av inntekten for mange husholdninger. Til tross for at nødvendige utgifter fortsatt utgjør en større andel av inntekten enn før pris- og renteoppgangen, klarer de fleste husholdninger med god margin å betjene gjeld og dekke utgifter med løpende inntekt.
Svært få husholdninger står i fare for å misligholde gjelden
Om lag 2,5 prosent av husholdningene har ikke nok løpende inntekter til å dekke nødvendige utgifter, se stolpene helt til høyre i figur 2.7. Det betyr ikke nødvendigvis at de står i fare for å misligholde gjeld. Noen husholdninger kan ha lavere utgifter enn det vi legger til grunn. Videre kan de benytte eventuelle oppsparte midler, motta overføringer fra andre eller ha inntekter som ikke fanges opp i statistikken.19
Andel av boligeiere innenfor ulike intervaller av nødvendige utgifter som andel av inntekt etter skatt. Prosent

For å vurdere omfanget av husholdninger med svak gjeldsbetjeningsevne beregner vi en margin som også tar hensyn til muligheten for å trekke på oppsparte midler. En negativ margin betyr at en husholdning ikke er i stand til å betale renteutgifter uten å måtte redusere forbruket til under det vi legger til grunn i beregningen av nødvendige utgifter.21 Vi finner at litt under 2 prosent av husholdningene hadde en negativ margin i 2025, se figur 2.8.22 Disse husholdningene holdt om lag 2,2 prosent av den samlede gjelden til boligeiere. Både andelen husholdninger med negativ margin og andelen gjeld disse holdt, var noe lavere i 2025 enn i 2024. Samlet sett tyder analysen på at en svært liten andel av husholdningene står i fare for å misligholde gjelden. Det er i tråd med de lave misligholdstallene for boliglån.23
Andel med negativ margin. Prosent24

14 For tidligere analyser, se for eksempel Lindquist, K.-G., H. Solheim og B.H. Vatne (2022) «Norske boligeiere har god gjeldsbetjeningsevne». Staff Memo 8/2022. Norges Bank.
15 Se SIFOs referansebudsjett for alminnelige forbruksutgifter. Referansebudsjettet angir utgifter ved å opprettholde et akseptabelt forbruksnivå for husholdninger av ulik størrelse og med forskjellige alders- og kjønnssammensetninger. Fra et gjeldsbetjeningsperspektiv er referansebudsjettet et nyttig utgangspunkt fordi det angir et forbruksnivå husholdningene kan antas å tilpasse seg ned mot for å oppfylle gjeldsforpliktelsene.
16 Husholdninger som ikke eier bolig er en sammensatt gruppe, hvor mange har lav inntekt og lite gjeld. I utvalget vårt holder disse om lag 7 prosent av den samlede gjelden, men utgjør rundt 30 prosent av husholdningene. En del av disse er leietakere. Leietakere utgjør en fjerdedel av alle husholdninger, ifølge SSBs boforholdsregister. SIFOs trygghetsbarometer og SSBs levekårsindikatorer viser at en større andel leietakere opplever økonomisk utrygghet og levekårsutfordringer enn boligeiere. Ifølge SIFO var om lag 35 prosent av leietakerne i de laveste trygghetsnivåene i 2024. Andelen var noe lavere enn året før, men høyere enn i 2021. SSBs levekårsindikatorer viser også at andelen leietakere med levekårsproblemer økte fra 2021 til 2024, men økningen var størst blant boligeiere.
17 Periode: 2020–2025.
Utvalget inkluderer kun husholdninger som eier egen bolig.
Husholdninger hvor hovedinntektshaver er under 20 år, over 90 år eller personlig næringsdrivende, er ekskludert.
Husholdninger i øverste og nederste inntektspersentil og de 0,1 prosentene med høyest gjeld er også ekskludert.
Nødvendige utgifter omfatter renter, strøm, faste bokostnader og alminnelige forbruksutgifter. Renteutgifter og inntekt etter skatt er hentet fra SSBs inntekts- og formuesstatistikk og skatteoppgjør fra Skatteetaten. Alminnelige utgifter er basert på SIFOs referansebudsjett. Faste bokostnader omfatter kommunale avgifter, eiendomsskatt og forsikring. Alminnelige utgifter og strømutgifter er beregnet ut fra husholdningsstørrelse. Som en forenkling er det lagt til grunn en bolig på 120 kvadratmeter. Avdrag inngår ikke og behandles implisitt som sparing.
* Anslag for 2025 basert på oppgjørsdata fra skattemeldingene.
18 Det fremkommer ved å summere andelen husholdninger som har nødvendige utgifter på mer enn 60 prosent av inntekt etter skatt i figuren.
19 Avdrag inngår ikke i beregningene av nødvendige utgifter og behandles implisitt som sparing. Ved betalingsproblemer kan husholdningen søke banken om avdragsfrihet for en periode.
Periode: 2020–2025.
Utvalget inkluderer kun husholdninger som eier egen bolig.
Husholdninger hvor hovedinntektshaver er under 20 år, over 90 år eller personlig næringsdrivende, er ekskludert.
Husholdninger i øverste og nederste inntektspersentil og de 0,1 prosentene med høyest gjeld er også ekskludert.
Nødvendige utgifter omfatter renter, strøm, faste bokostnader og alminnelige forbruksutgifter. Renteutgifter og inntekt etter skatt er hentet fra SSBs inntekts- og formuesstatistikk og skatteoppgjør fra Skatteetaten. Alminnelige utgifter er basert på SIFOs referansebudsjett. Faste bokostnader omfatter kommunale avgifter, eiendomsskatt og forsikring. Alminnelige utgifter og strømutgifter er beregnet ut fra husholdningsstørrelse. Som en forenkling er det lagt til grunn en bolig på 120 kvadratmeter. Avdrag inngår ikke og behandles implisitt som sparing.
* Anslag for 2025 basert på oppgjørsdata fra skattemeldingene.
21 Når vi beregner marginen, antar vi at husholdninger kan bruke noe av sine oppsparte midler til å dekke nødvendige utgifter og renter. Det betyr å trekke på bankinnskudd. Metoden bygger på Lindquist, K.-G., H. Solheim og B.H. Vatne (2022): «Norske boligeiere har god gjeldsbetjeningsevne», Staff Memo 8/2022. Norges Bank.
22 Dette tilsvarer om lag 32 000 husholdninger i utvalget vårt.
24 Periode: 2020–2025.
Utvalget inkluderer kun husholdninger som eier egen bolig.
Husholdninger hvor hovedinntektshaver er under 20 år, over 90 år eller personlig næringsdrivende, er ekskludert.
Husholdninger i øverste og nederste inntektspersentil og de 0,1 prosentene med høyest gjeld er også ekskludert.
Negativ margin er et mål på når husholdningen ikke lenger er i stand til å betale renteutgifter uten å måtte redusere konsumet til under normalt nivå. Når vi beregner marginen, antar vi at husholdninger kan bruke av sine bankinnskudd til å dekke nødvendige utgifter.
* Anslag for 2025 basert på oppgjørsdata fra skattemeldingene.
2.3 Husholdningenes likvide buffere øker igjen
Oppsparte midler kan gjøre husholdningene bedre i stand til å håndtere inntektsbortfall og uforutsette utgifter. Nytten av slike buffere avhenger blant annet av hvor likvide de er, altså hvor raskt de kan omsettes. Bufferne kan både bidra til å opprettholde konsum og evne til å betjene gjeld.
Husholdningenes finansielle sparing har tatt seg opp
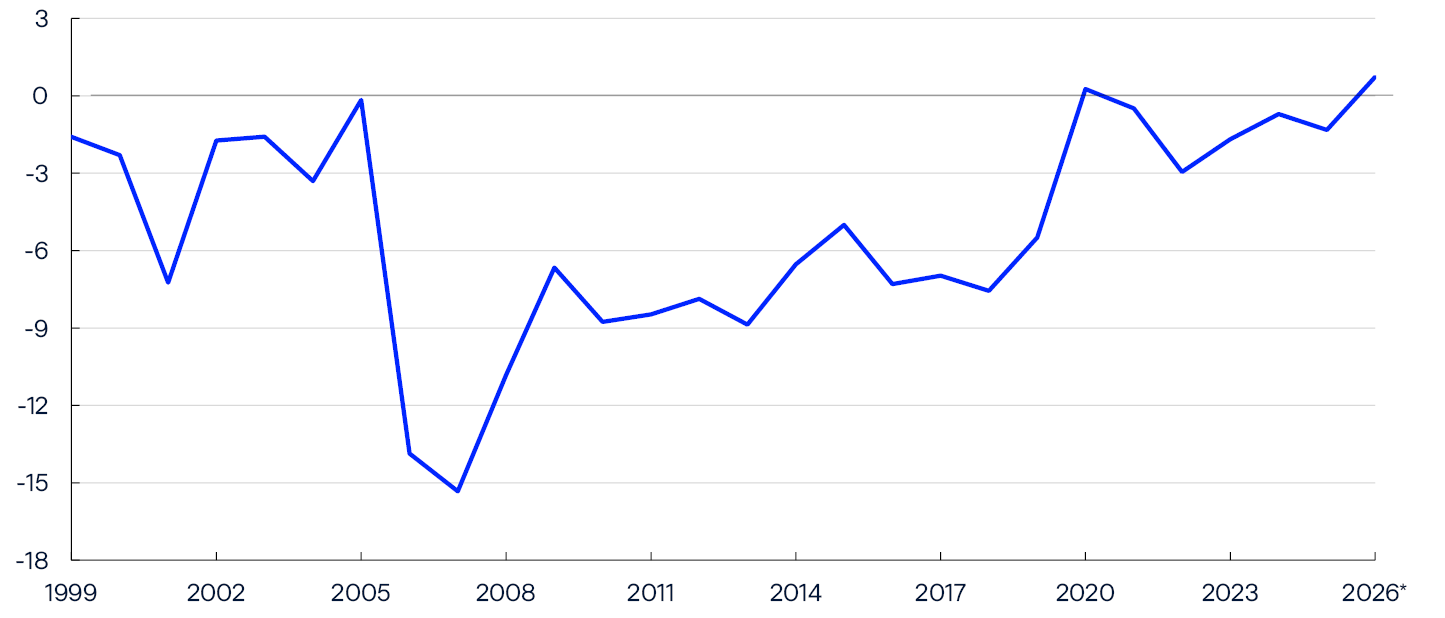
Nettofinansinvesteringer viser differansen mellom husholdningenes finansinvesteringer og gjeldsopptak og er et mål på husholdningenes finansielle sparing. Husholdningenes gjeldsopptak har normalt vært høyere enn den finansielle sparingen og dermed bidratt til negative nettofinansinvesteringer, se figur 2.9.25 Under pandemien økte husholdningenes samlede nettofinansinvesteringer markert før de avtok noe igjen. Oppgangen var drevet av økt sparing i bankinnskudd og verdipapirer. De siste fire kvartalene har nettofinansinvesteringene vært positive og tilsvart litt under 1 prosent av husholdningenes disponible inntekter. Høyere renter kan ha bidratt til denne utviklingen ved å gjøre det mer attraktivt å spare og mindre attraktivt å ta opp gjeld. Økt usikkerhet kan også ha gitt husholdningene insentiver til å bygge opp buffere.26
Nettofinansinvesteringer som andel av disponibel inntekt. Husholdninger. Prosent27
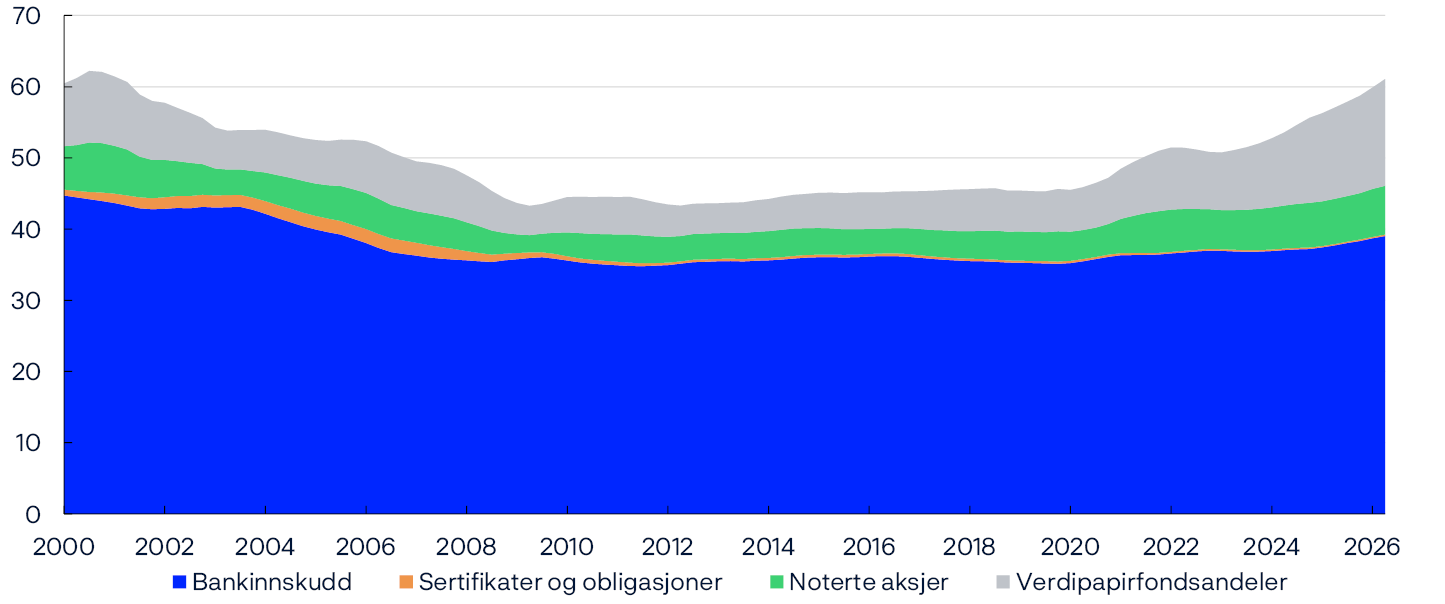
Husholdningenes samlede beholdning av bankinnskudd, børsnoterte aksjer og verdipapirfondsandeler har økt mer enn gjelden siden pandemien, se figur 2.10. Både økte nettofinansinvesteringer og verdiøkninger på verdipapirer har bidratt til denne utviklingen. Oppgangen har vært størst for verdipapirfondsandeler, som blant annet må ses i sammenheng med stigende aksjekurser. De siste fire kvartalene utgjorde de samlede likvide eiendelene om lag 60 prosent av husholdningenes samlede gjeld.
Likvide eiendeler som andel av gjeld. Husholdninger. Firekvartalers glidende snitt. Prosent28
Verdiøkninger har bidratt betydelig til oppgangen i likvide buffere
Som følge av at husholdningenes finansielle buffere har økt og at en større andel er plassert i verdipapirfond og børsnoterte aksjer, kan utviklingen i finansmarkedene få større betydning for størrelsen på de likvide bufferne fremover. Utviklingen i husholdningenes beholdning av finansielle eiendeler kan deles inn i bidrag fra aktiv sparing og verdiendringer.
Husholdningenes samlede beholdning av verdipapirfondsandeler og børsnoterte aksjer har økt relativt til disponibel inntekt siden pandemien, med unntak av i 2022, se venstre panel i figur 2.11. Noe av økningen skyldes husholdningenes netto kjøp av fondsandeler og aksjer, såkalt aktiv sparing.29 Den største økningen kom imidlertid fra endringer i verdien på de eksisterende finansielle eiendelene.30 Bidraget fra verdiendringer var særlig stort i 2024, men også betydelig i 2025.31 De siste fire kvartalene har beholdningen av verdipapirfondsandeler og børsnoterte aksjer økt med et beløp som tilsvarte litt over 9 prosent av husholdningenes disponible inntekter. Om lag 70 prosent av denne økningen skyldes verdiendringer.
Til sammenlikning avtok husholdningenes samlede aktive sparing i bankinnskudd relativt til disponibel inntekt etter pandemien, men har økt igjen siden 2023, se høyre panel i figur 2.11. Oppgangen var særlig sterk i 2025. De siste fire kvartalene har økningen i bankinnskuddene utgjort litt over 5 prosent av husholdningenes disponible inntekt.
Endring i beholdning som andel av disponibel inntekt. Husholdninger. Prosent32

Flere husholdninger får en mer diversifisert finansportefølje
Motstandskraften i husholdningene avhenger ikke bare av de samlede bufferne, men også av hvordan disse er fordelt mellom husholdningene. Vi bruker derfor mikrodata til å se nærmere på hvordan bufferne har utviklet seg på tvers av husholdningene.
Bankinnskudd er den mest likvide delen av husholdningenes oppsparte midler og dominerer finansformuen for de fleste, se venstre panel i figur 2.12.33 Halvparten av husholdningene har mer enn 90 prosent av finansformuen plassert i bankinnskudd, mens i underkant av en tredjedel kun har bankinnskudd. Samtidig har andelen husholdninger som har hele sin finansformue i bankinnskudd, falt, se høyre panel i figur 2.12. Husholdningenes finansformue har blitt litt mer diversifisert de siste årene ved at flere også sparer i fond og andre finansielle aktiva. En del av disse plasseringene, som brede indeksfond, kan realiseres raskt for å bedre likviditeten.
Andel husholdninger innenfor ulike intervaller av bankinnskudd som andel av finansformue. Prosent 34

Husholdningenes likvide buffere har økt mer enn inntektene
For medianhusholdningen utgjorde bankinnskuddene litt under 30 prosent av årsinntekten etter skatt i 2024, se venstre panel i figur 2.13. Etter den markerte oppgangen under pandemien økte bankinnskuddene saktere enn inntektene i store deler av fordelingen og var i 2024 om lag på nivå med før pandemien. Foreløpige tall fra skatteoppgjøret tyder imidlertid på at bankinnskuddene økte mer enn inntektene i store deler av fordelingen i 2025, se oransje stolper i figuren.
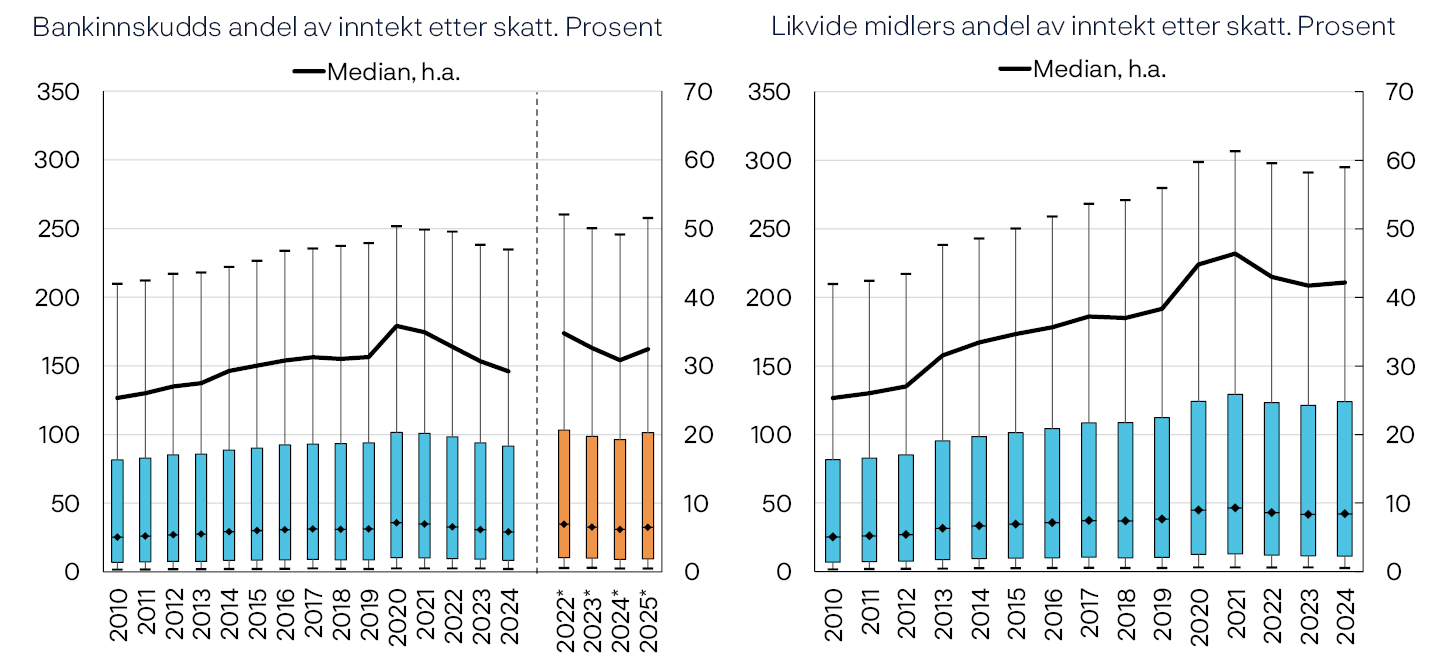
Dersom vi inkluderer fondsandeler og beholdninger på aksjesparekontoer i målet for likvide buffere, øker nivået betraktelig, se høyre panel i figur 2.13.36 Med dette bredere målet økte de likvide bufferne igjen i 2024, selv om bankinnskuddene som andel av inntekt avtok. I 2024 hadde medianhusholdningen en likvid buffer tilsvarende over 40 prosent av årsinntekten etter skatt, som er høyere enn i årene før pandemien.
Samtidig har enkelte husholdninger små likvide buffere. I 2024 hadde om lag 19 prosent av husholdningene med gjeldsbelastning over 3 ganger inntekt etter skatt liten eller ingen likvid buffer i form av bankinnskudd, se figur 2.14. Andelen økte noe fra året før, men var om lag på samme nivå som før pandemien. Foreløpige tall fra skatteoppgjørene tyder på at andelen avtok noe i 2025.
Andel husholdninger med lavere bankinnskudd enn en halv månedslønn etter skatt. Prosent37

25 I SSBs Finansielle sektorregnskap inkluderes oppsparing i kollektive pensjonsordninger i nettofinansinvesteringene. Ettersom dette er illikvide midler ser vi bort fra dem her.
26 Opionions ForbrukerMeter og Finans Norges Forventningsbarometer viser at nordmenns tillit til egen og norsk økonomi fortsatt er lavere enn før prisveksten tiltok, og rentene økte.
27 Periode: 1999–2. kv. 2026.
Husholdningenes nettofinansinvesteringer viser finansinvesteringer fratrukket gjeldsopptak. Kollektive pensjonsforpliktelser er ekskludert fra finansinvesteringene.
* 2026 viser summen av netto finansinvesteringene de fire siste kvartalene med tilgjengelige data, fra 3. kvartal 2025 til 2. kvartal 2026, målt som andel av disponibel inntekt.
28 Periode: 1. kv. 2000–2. kv.2026.
Husholdningenes beholdning av utvalgte likvide finansielle eiendeler som andel av samlet gjeld.
29 I figur 2.11 vist ved transaksjoner.
30 I SSBs finansielle sektorregnskaper omtales dette som andre endringer og omfatter beholdningsendringer som ikke skyldes transaksjoner. For verdipapirer gjenspeiler dette i hovedsak kursgevinster og -tap og valutakursendringer, men det kan også skyldes endringer i klassifisering og struktur i finansmarkedene.
31 Det er større usikkerhet enn normalt knyttet til datagrunnlaget for transaksjonene for verdipapirfondsandeler fra 2025. Det følger av strukturelle endringer i SSB sitt datagrunnlag, hvor flere store fondsforvaltere har flyttet sine porteføljer utlands.
32 Periode: 2010–2. kv. 2026.
Transaksjoner er husholdningenes netto investeringer i finansielle fordringer. Verdiendringer omfatter blant annet verdiendringer som følge av pris- og valutakursendringer, samt endringer i klassifikasjon og struktur i finansmarkedet.
* 2026 viser summen av transaksjoner og verdiendringer de fire siste kvartalene med tilgjengelige data, fra 3. kvartal 2025 til 2. kvartal 2026, målt som andel av disponibel inntekt.
33 Datagrunnlaget går til 2024 fordi tallene for finansformue fra Skatteetaten for 2025 ikke er bearbeidet på samme måte som Inntekts- og formuesstatistikken fra Statistisk sentralbyrå.
34 Venstre panel:
Periode: 2010–2024.
Andelene er stablet og summerer seg til 100 prosent. Den stiplede linjen ved 50 prosent angir medianen i fordelingen.
Høyre panel:
Periode: 2010–2024.
Andelene vises separat og er ikke stablet.
I begge figurer er husholdninger hvor hovedinntektstaker er under 25 år, over 90 år eller personlig næringsdrivende ekskludert. Husholdninger i den øverste persentilen av nettoformuen er også ekskludert.
35 Venstre panel:
Periode: 2010–2025
Høyre panel:
Periode: 2010–2024
Likvide midler er definert som bankinnskudd, aksjesparekonto og fond.
I begge figurer er husholdninger hvor hovedinntektshaver er under 25 år, over 90 år eller personlig næringsdrivende ekskludert. Husholdninger i den øverste persentilen av nettoformuen er også ekskludert. Boksdiagrammene viser 10., 25., 50., 75. og 90. persentil. (Markert ved hhv. nederste horisontale strek langs den sorte vertikale linjen, nederst på blå boks, diamant, øverst på blå boks og øverste horisontale strek langs sort linje.)
* Tallene er estimater generert fra skatteoppgjøret basert på husholdningssammensetningen fra foregående år.
36 Datagrunnlaget går til 2024 fordi tallene for verdipapirfond og aksjesparekonto fra Skatteetaten for 2025 ikke er bearbeidet på samme måte som Inntekts- og formuesstatistikken fra Statistisk sentralbyrå.
37 Periode: 2010–2025.
Gjeldsbelastning er gjeld som andel av inntekt etter skatt.
Lav gjeldsbelastning betyr gjeldsbelastning under 300 prosent. Høy gjeldsbelastning betyr gjeldsbelastning over 300 prosent. Husholdninger hvor hovedinntektshaver er under 25 år, over 90 år eller personlig næringsdrivende er ekskludert. Husholdninger i den øverste persentilen av nettoformuen er også ekskludert. De stiplede linjene viser tall fra skatteoppgjøret og er estimater basert på husholdningssammensetningen fra det foregående året.
2.4 Boligprisveksten har avtatt til tross for lav boligbygging
Boligmarkedet er sentralt i vurderingen av finansiell stabilitet. Det skyldes blant annet at boligpriser og gjeld påvirker hverandre gjensidig.38 Bolig er et sentralt formuesobjekt for husholdningene og en viktig årsak til at de tar opp mye gjeld.
Boligprisene økte lenge raskere enn husholdningenes inntekter, se figur 2.15. Dette økte sårbarheten i husholdningssektoren fordi husholdningene samtidig økte gjeldsbelastningen (figur 2.1). I de senere årene har boligprisene som andel av disponibel inntekt avtatt. Etter en periode med moderat boligprisvekst og høy omsetning i bruktboligmarkedet høsten 2025 har boligprisveksten avtatt og vært lav i 2026. Den lave boligprisveksten så langt i år har sammenfalt med utflatingen i husholdningenes kredittvekst (høyre panel i figur 2.3). Samtidig er det betydelige regionale forskjeller. Den siste tiden har boligprisveksten vært særlig svak i Oslo-området, mens prisveksten har vært høy i flere andre store byer. Vi venter at årsveksten i boligprisene vil bli en del lavere i år og neste år enn den var i fjor, før den tar seg opp igjen i takt med en økning i boliginvesteringene, se Pengepolitisk rapport 3/2026.
Boligpriser relativt til disponibel inntekt per innbygger. Indeks. 4.kv.1998 = 100 39

Når boligprisene vokser raskere enn husholdningenes inntekter over tid, kan det føre til at færre får mulighet til å kjøpe egen bolig. De siste årene har vi sett en fremvekst av alternative boligkjøpsmodeller som reduserer behovet for oppspart egenkapital. De mest utbredte boligkjøpsmodellene er leie til eie og deleie. Leie til eie kombinerer leie med en rett til senere kjøp, mens deleie innebærer at husholdningen kjøper en andel av boligen og leier resten, ofte med mulighet til å øke eierandelen over tid. Det pågår nå regelverksendringer med formål om å legge til rette for økt bruk av slike boligkjøpsmodeller, se boks under.
Nytt lovverk legger til rette for nye boligkjøpsmodeller
Kommunal- og distriktsdepartementet gjennomførte nylig en høringsrunde om nye forskrifter som regulerer borettslag og sameier. Målet er å legge bedre til rette for boligkjøpsmodellene leie til eie og deleie i nye boligprosjekter. Høringsforslaget åpner for at tilbydere kan eie en større andel boliger i boligselskaper enn i dag. Samtidig foreslås det nærmere krav til avtalene og særregler for å ivareta forbrukervern og maktbalansen i boligselskapene.
Norges Bank har sendt høringssvar med noen merknader knyttet til forhold ved boligkjøpsmodellene som kan ha betydning for systemrisiko og finansiell stabilitet. Vår vurdering er at bruken av disse modellene har liten betydning for finansiell stabilitet per i dag fordi omfanget er begrenset. Modellene kan imidlertid få større betydning dersom utbredelsen eller konsentrasjonen på finansieringssiden øker. Boligkjøpsmodellene leie-til-eie og deleie har likhetstrekk med tilbud av finansieringstjenester og kan være utformet slik at virksomheten anses konsesjonspliktig etter finansforetaksloven. Etter Norges Banks vurdering er det behov for ytterligere avklaring av når tilbydere av boligkjøpsmodeller driver konsesjonspliktig virksomhet, og hvilke regulatoriske krav som da gjelder. Slike avklaringer vil bidra til regulatorisk likebehandling og sette tydeligere rammer for boligkjøpsmodellene.
Lav boligbygging blir oppveid av lavere husholdningsvekst og stort tilbud av brukte boliger
Boligprisene bestemmes av en rekke faktorer, blant annet renter, inntekt og innretningen av skattesystemet. Tilbudet av boliger har også betydning for boligprisene over tid. Forholdet mellom veksten i antall boliger og antall husholdninger er en indikator på utviklingen i tilbudet og etterspørselen i boligmarkedet. Boligbyggingen har vært lavere enn veksten i antall husholdninger siden 2018, se figur 2.16. Antall igangsettingstillatelser og ferdigstilte boliger har falt siden 2022, blant annet som følge av høyere renter og økte kostnader.40 Samtidig har veksten i antall husholdninger avtatt, særlig i 2025, i takt med lavere befolkningsvekst. Svakere husholdningsvekst, i kombinasjon med økt tilbud av brukte boliger, kan ha bidratt til svakere boligprisvekst i bruktboligmarkedet, til tross for lav boligbygging.
Antall igangsatte og fullførte boliger. Årlig endring i antall husholdninger. Tusen41
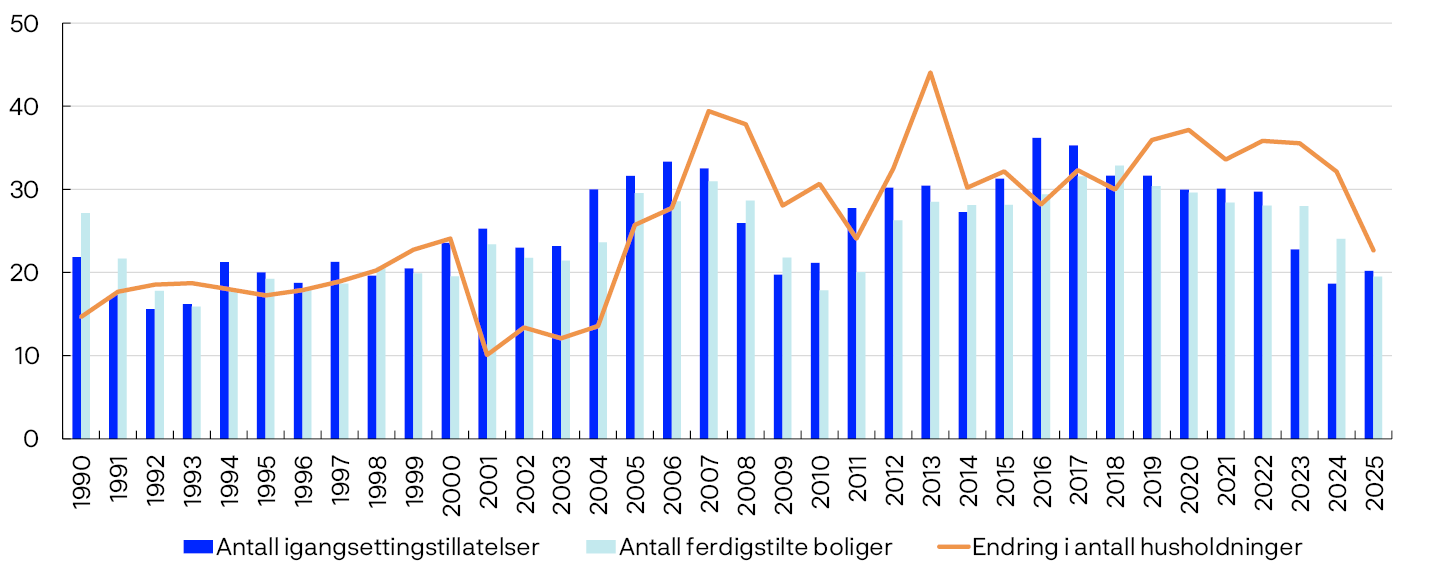
I hvilken grad veksten i antall husholdninger har overgått veksten i antall boliger, varierer mellom regioner. Fra 2021 til 2024 vokste antall husholdninger raskere enn antall boliger på tvers av samtlige sentralitetsklasser, se figur 2.17.42 I 2025 økte forskjellen ytterligere i de mest sentrale områdene utenom Oslo og i sentralitetsklasse 5. I de øvrige sentralitetsklassene var veksten i antall husholdninger og boliger om lag den samme.
Vekst i antall boliger og husholdninger etter sentralitetsklasse. Prosent43
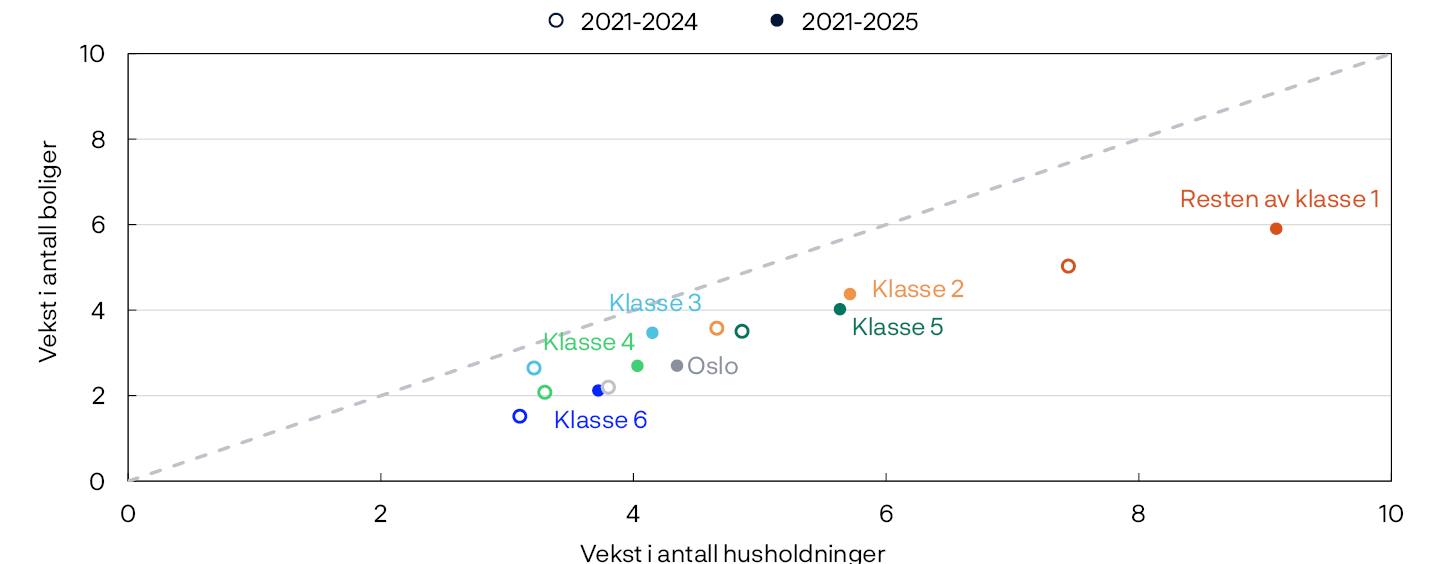
Over tid har forskjellen vært størst i de mest sentrale områdene, som kan ha bidratt til høyere boligpriser i disse områdene, se figur 2.18. Samtidig ser vi at forskjellen er mindre i de fleste områdene enn den har vært i årene etter pandemien.
Vekst i antall boliger og husholdninger etter sentralitetsklasse. Prosent44
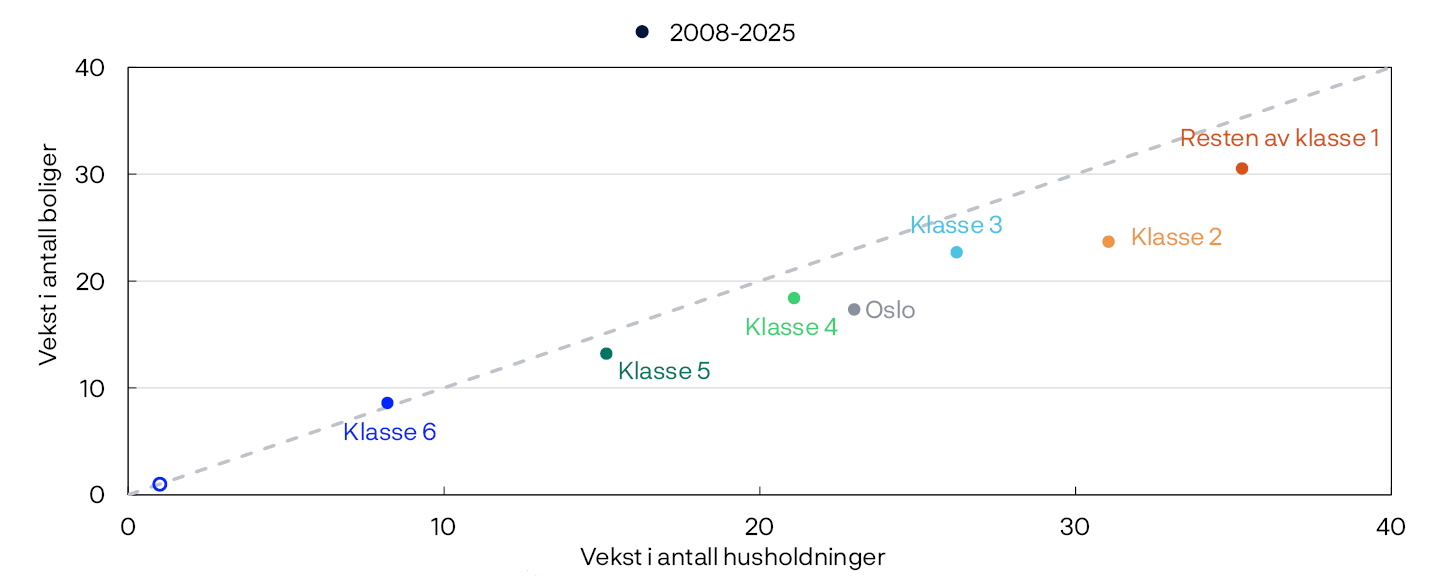
Om datagrunnlaget for analysene i dette kapittelet
I analyser av husholdningene tar vi utgangspunkt i statistikk med skattemeldingen som viktigste informasjonskilde. Skattemeldingen inneholder informasjon om blant annet inntekt, gjeld og formue på husholdningsnivå.
Til og med 2024 har vi komplett inntekts- og formuesstatistikk for husholdningene fra Statistisk sentralbyrå. For figurer med tall fra skatteoppgjørene benytter vi skattemeldingsdata fra Skatteetaten som forelå innen 1. august det påfølgende året etter inntektsåret. Siden skattemeldingene ikke inneholder informasjon om personenes husholdningstilhørighet, benytter vi husholdningssammensetningen fra foregående år fra Inntekts- og formuesstatistikken når vi aggregerer størrelsene opp til husholdningsnivå.
38 Det meste av gjelden til husholdninger er boliglån med pant i boligen. Økte boligpriser gir økte panteverdier og dermed økte muligheter for gjeldsopptak. Høyere boligpriser kan gi økt etterspørsel etter kreditt over tid, og økt tilgang på kreditt kan gi økte boligpriser gjennom økt etterspørsel etter boliger.
39 Periode: 1. kv. 1983–2. kv. 2026.
Periode: 1. kv. 1983–2. kv. 2026.
Boligpriser målt som andel av disponibel inntekt per innbygger i aldersgruppen 15 til 74 år.
40 Se kapittel 3.3 for en nærmere beskrivelse av lønnsomhet og aktivitet i markedet for eiendomsutviklere.
41 Periode: 1990–2025.
En igangsettingstillatelse utstedes av kommunen og gir en utbygger tillatelse til å starte bygging. Tillatelsen har en gyldighet på 3 år.
En fullført bolig er en bolig som enten har blitt gitt en midlertidig brukstillatelse eller ferdigattest, eller et ferdigstilt bygg som er fritatt byggesaksbehandling, men som likevel er meldepliktig og registreres i Matrikkelen.
42 Figuren sammenligner veksten i antall husholdninger med veksten i antall boliger. Dersom veksten er den samme, vil observasjonene ligge på den røde diagonale linjen. Observasjoner til høyre for linjen innebærer at antall husholdninger har økt mer enn antall boliger, mens observasjoner til venstre innebærer det motsatte.
43 Periode: 2021–2025.
Statistisk sentralbyrås sentralitetsklasser er basert på tilgang til arbeidsplasser og servicefunksjoner. En høyere sentralitetsklasse indikerer lavere sentralitet.
44 Periode: 2008–2025.
Statistisk sentralbyrås sentralitetsklasser er basert på tilgang til arbeidsplasser og servicefunksjoner. En høyere sentralitetsklasse indikerer lavere sentralitet.
Et historisk blikk på husholdningenes gjeldsbetjeningsevne
Norske husholdninger har høy gjeld i forhold til inntekt, og den høye gjelden er en viktig sårbarhet i det norske finansielle systemet. Gjelden vokste lenge raskere enn inntektene. Samtidig har misligholdsandelen holdt seg lav de siste 25 årene, uavhengig av konjunkturer. Utviklingen i husholdningenes gjeld må derfor ses i sammenheng med utviklingen i evnen til å betjene gjeld.
I en ny analyse ser vi nærmere på hvordan husholdningenes gjeldsbetjeningsevne har utviklet seg over tid.1 I analysen bruker vi mikrodata på husholdningsnivå til å belyse utviklingen i gjeldsbetjeningsevnen fra 2001 til 2024. Vi fokuserer på boligeiere ettersom disse holder det meste av gjelden blant norske husholdninger. Hvor mye gjeld husholdningene kan betjene, avhenger blant annet av inntekter, forbruksutgifter, bokostnader og rentenivået. For å kunne si noe om utviklingen i husholdningenes gjeldsbetjeningsevne ser vi derfor først på utviklingen i disse komponentene.
Gjeldsdisponibel inntekt har økt markert
Den delen av inntekten som kan brukes til å betjene gjeld, både i form av renter og avdrag, omtaler vi som gjeldsdisponibel inntekt. Det vil si inntekten etter at skatt og nødvendige utgifter til alminnelig forbruk og bokostnader er trukket fra.
Som et mål på husholdningenes alminnelige forbruksutgifter bruker vi SIFOs referansebudsjett, som gir anslag på utgifter til et nøkternt forbruk for ulike husholdningstyper. Disse utgiftene falt som andel av inntekten etter skatt gjennom 2000-tallet før utviklingen flatet noe ut, se venstre panel i figur 2.A. For medianhusholdningen falt andelen fra i overkant av 50 prosent i 2001 til i underkant av 40 prosent i 2024.
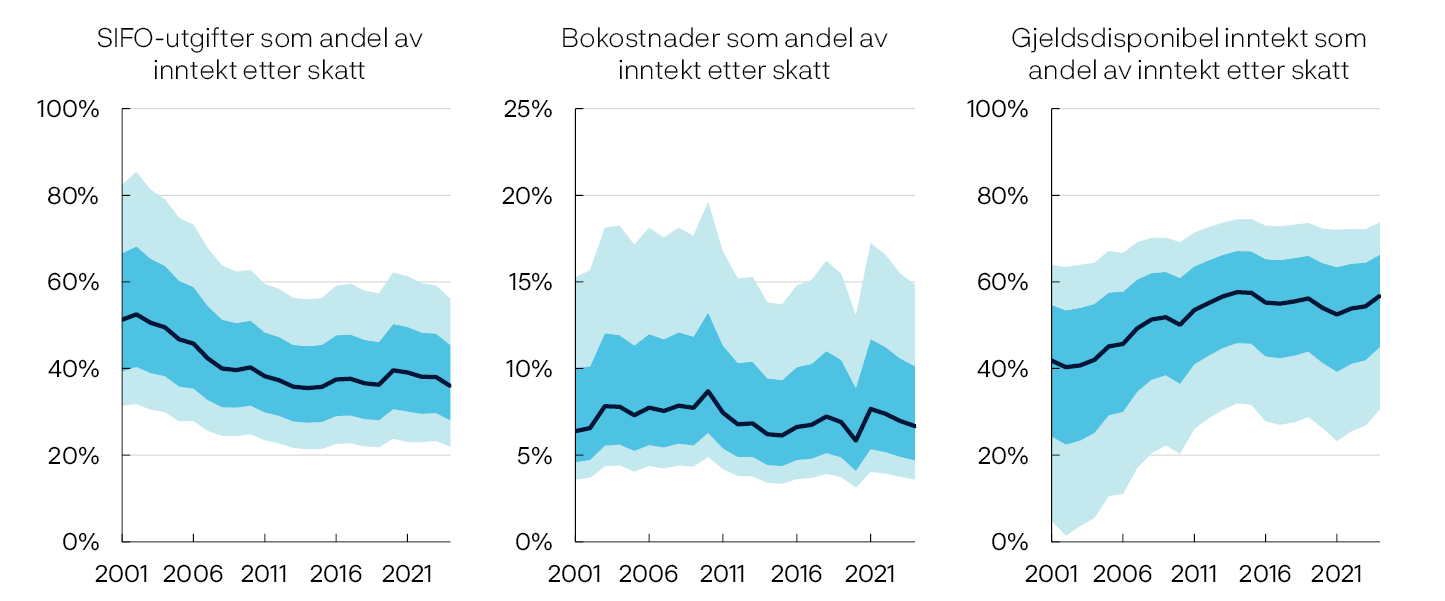
Bokostnadene har samtidig vært relativt stabile sammenliknet med inntektene og utgjort om lag 7 prosent av inntekten etter skatt for medianhusholdningen gjennom store deler av perioden, se midtre panel i figur 2.A. Som et mål på bokostnader bruker vi Huseiernes bokostnadsindeks.3
For medianhusholdningen økte gjeldsdisponibel inntekt fra om lag 40 prosent av inntekt etter skatt i 2001 til om lag 55 prosent i 2024, se høyre panel i figur 2.A. Det var en betydelig økning frem mot 2015. Deretter flatet andelen ut, før den falt noe rundt pandemien. Etter 2022 har andelen økt igjen, særlig som følge av økte inntekter.
Lavere renter har dempet belastningen av økt gjeld
Økningen i gjeldsbelastningen de siste 25 årene må også ses i sammenheng med utviklingen i rentenivået. Gjennom store deler av perioden falt rentene. Lavere renter dempet belastningen av økt gjeldsopptak og bidro til at rentebelastningen, målt som renteutgifter som andel av inntekt etter skatt, utviklet seg mer stabilt enn gjeldsbelastningen. De siste årene har rentebelastningen økt betydelig i takt med høyere renter.
Husholdningenes frie inntekter har også økt over tid
Når renteutgiftene trekkes fra den gjeldsdisponible inntekten, står vi igjen med husholdningenes frie inntekter. Disse kan brukes til sparing, avdrag og forbruk utover det vi her har lagt til grunn.
I tråd med økningen i gjeldsdisponibel inntekt og en forholdsvis stabil rentebelastning har de frie inntektene økt som andel av inntekt etter skatt. For medianhusholdningen steg de frie inntektene fra om lag 30 prosent av inntekten etter skatt i 2001 til nesten 50 prosent i 2015, se venstre panel i figur 2.B. Deretter flatet de ut og avtok til i overkant av 40 prosent i 2024. Hele fordelingen var forskjøvet mot høyere nivåer på fri inntekt i 2024 sammenliknet med i 2001.
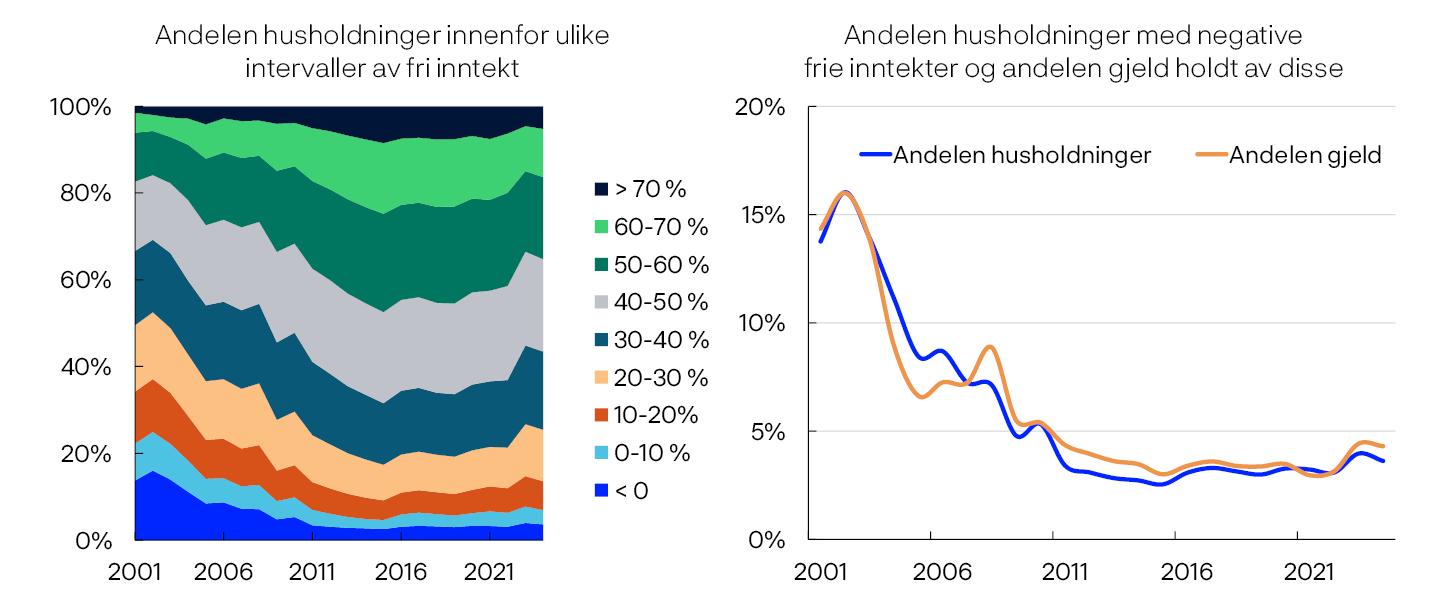
Fra et finansielt stabilitetsperspektiv er utviklingen i andelen husholdninger med lave eller negative frie inntekter særlig interessant. Grunnen til det er at disse husholdningene har lite å gå på i møte med økonomiske tilbakeslag. Andelen husholdninger med negative frie inntekter falt markert gjennom 2000-tallet og har siden holdt seg på et relativt lavt nivå, se høyre panel i figur 2.B. Også andelen av samlet gjeld som holdes av husholdninger med negative frie inntekter, har falt betydelig. Sammenliknet med nivået på 2000-tallet var økningen i andelen husholdninger med negative frie inntekter i 2023 og 2024, som følge av høyere renter og prisvekst, moderat.
Husholdningenes gjeldsbelastning har økt mindre målt mot gjeldsdisponibel inntekt
Økningen i gjeldsdisponibel inntekt har gitt husholdningene mulighet til å enten øke forbruket utover det alminnelige nivået eller betjene mer gjeld. Utviklingen har betydning for hvordan vi tolker husholdningenes gjeldsbelastning.
Det tradisjonelle målet på gjeldsbelastning vurderer husholdningenes gjeld opp mot inntekten.5 Et supplerende mål er gjeld som andel av gjeldsdisponibel inntekt, ettersom dette er den delen av inntekten som er tilgjengelig for å betjene gjelden.
Figur 2.C viser hvordan utviklingen i gjeldsbelastning avhenger av hvilket inntektsmål som benyttes. Målt mot inntekt etter skatt mer enn doblet gjeldsbelastningen seg for medianhusholdningen fra 2001 til 2020, før den avtok noe i årene etter. Målt mot gjeldsdisponibel inntekt har gjeldsbelastningen økt klart mindre.
Median. Indeks, 2001 = 1006

At norske husholdninger har god gjeldsbetjeningsevne, er godt kjent fra tidligere analyser.7 Det nye i denne analysen er at vi følger utviklingen over en lang periode og ser på hvordan bedret gjeldsbetjeningsevne har bidratt til at husholdningene har kunnet betjene stadig høyere gjeld samtidig som misligholdet har holdt seg lavt.
1 Se Ellingsen, J., K.-G. Lindquist og B.H. Vatne (2026) «Et historisk blikk på husholdningenes gjeldsbetjeningsevne». Staff Memo 6/2026. Norges Bank.
2 Periode: 2001–2024.
Utvalget inkluderer kun husholdninger som eier egen bolig.
Personlig næringsdrivende og boligeiere med hovedinntektstaker under 25 år og over 90 år er ekskludert.
SIFO-utgifter er basert på husholdningens størrelse og SIFOs referansebudsjett.
Bokostnader er basert på Huseiernes bokostnadsindeks og inkluderer eiendomsskatt, kommunale avgifter, energi og forsikring for en 120 kvm bolig.
Gjeldsdisponibel inntekt er definert som inntekt etter skatt fratrukket SIFO-utgifter og bokostnader.
Diagrammene viser 10., 25., 50., 75., og 90. persentil av fordelingen innad i hvert år.
3 Indeksen omfatter eiendomsskatt, kommunale avgifter, energi, forsikring, vedlikehold og renteutgifter. I analysen ser vi bort fra vedlikehold og bruker observerte renteutgifter fra mikrodataene som en egen utgiftskomponent.
4 Periode: 2001–2024.
Utvalget inkluderer kun husholdninger som eier egen bolig.
Personlig næringsdrivende og boligeiere med hovedinntektstaker under 25 år og over 90 år er ekskludert.
Fri inntekt er definert som inntekt etter skatt fratrukket SIFO-utgifter, bokostnader og renteutgifter.
SIFO-utgifter er basert på husholdningens størrelse og SIFOs referansebudsjett.
Bokostnader er basert på Huseiernes bokostnadsindeks og inkluderer eiendomsskatt, kommunale avgifter, energi og forsikring for en 120 kvm bolig.
5 Det er både vanlig å bruke bruttoinntekt, inntekt etter skatt og disponibel inntekt som inntektsmål i beregning av gjeldsbelastning.
6 Periode: 2001–2024.
Utvalget inkluderer kun husholdninger som eier egen bolig.
Personlig næringsdrivende og boligeiere med hovedinntektstaker under 25 år og over 90 år er ekskludert.
Gjeldsdisponibel inntekt er definert som inntekt etter skatt fratrukket SIFO-utgifter og bokostnader.
SIFO-utgifter er basert på husholdningens størrelse og SIFOs referansebudsjett.
Bokostnader er basert på Huseiernes bokostnadsindeks og inkluderer eiendomsskatt, kommunale avgifter, energi og forsikring for en 120 kvm bolig.
7 Se for eksempel K.-G. Lindquist, H. Solheim og B.H. Vatne (2022) «Norske boligeiere har godgjeldsbetjeningsevne». Staff Memo 8/2022. Norges Bank.
3.1 Norske foretak er samlet sett solide
Den finansielle stillingen i norske foretak var stabil gjennom fjoråret.1 Årsregnskapene viser at lønnsomheten2 i foretakssektoren bedret seg, mens soliditeten var om lag uendret. Ifølge bedriftene i vårt regionale nettverk er lønnsomheten lite endret så langt i år, og de venter moderat aktivitetsvekst fremover, se Regionalt nettverk 3/2026. Bedret kjøpekraft i husholdningene, økte forsvarsutgifter og utbygging av datasentre bidrar til oppgangen, mens lav aktivitet i byggenæringen demper veksten. Veksten i bank- og obligasjonsgjeld var lav gjennom fjoråret, og soliditeten i foretakssektoren er samlet sett god. Årsregnskapene viser at egenkapitalandelen økte i de fleste næringer i fjor, se figur 3.1.
Egenkapitalandel samlet alle næringer. Prosent3

Lønnsomheten, målt ved foretakenes driftsmarginer, bedret seg i fjor, se figur 3.2. For næringer med høy gjeld i forhold til inntjening, som eiendomsutviklere og næringseiendomsforetak, har rentekostnadene redusert lønnsomheten betydelig siden 2022. For eiendomsutvikling bedret driftsmarginene etter rentekostnader seg en del i fjor. Til tross for vedvarende lav byggeaktivitet bedret lønnsomheten i bygg- og anleggsnæringen seg fra 2024 til 2025, og driftsmarginen etter rentekostnader er nå på linje med det historiske gjennomsnittet.
Driftsmarginer før og etter netto rentekostnader. Prosent4

Eiendomsbransjens betydning for finansiell stabilitet
Foretakenes finansielle stilling er viktig for finansiell stabilitet fordi problemer i foretakene kan føre til tap i bankene. Bankene har historisk tapt mer på utlån til foretak enn husholdninger.
Utlån til næringseiendom og eiendomsutvikling utgjør over halvparten av norske bankers samlede utlån til foretak, se figur 3.A. Byggentreprenørene utgjør en mindre andel av bankenes foretakslån, men en større andel av antall sysselsatte i eiendomsbransjen.
Bankenes utlån til norske ikke-finansielle foretak per september 2026
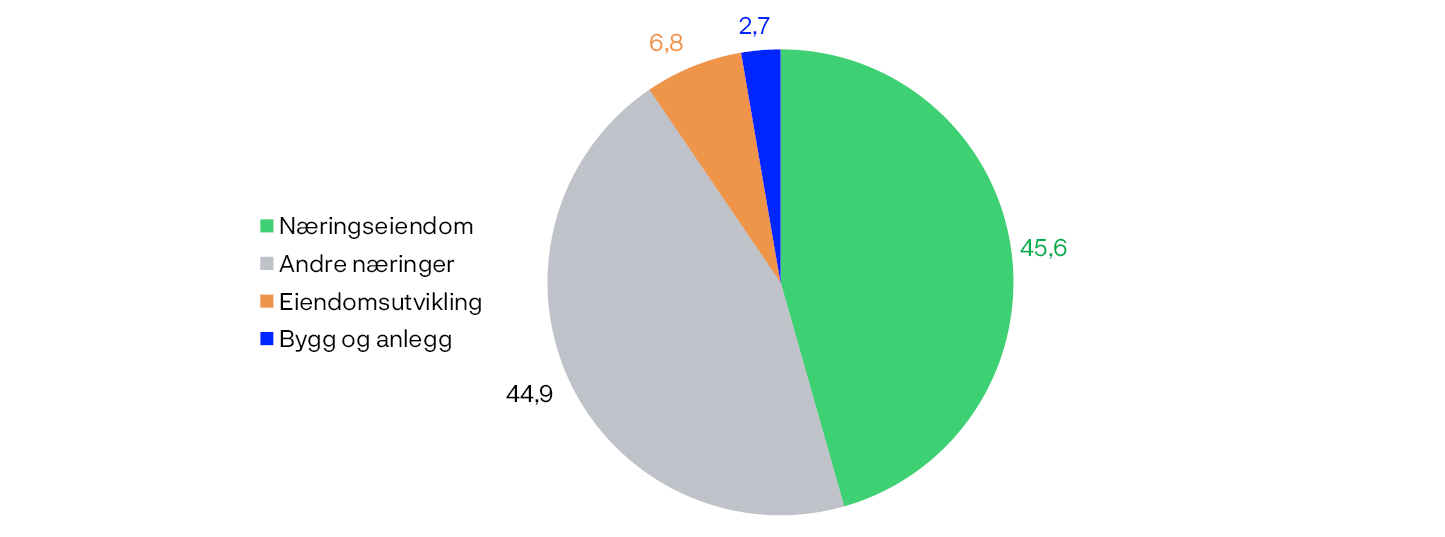
I et byggeprosjekt er det normalt sett eiendomsutvikleren som eier byggeprosjektet og tar opp lån med sikkerhet i prosjektet. For å få finansiering stiller bankene normalt krav til at en vesentlig andel av prosjektet må være forhåndsolgt eller at man har en forpliktende utleieavtale. Entreprenøren og underleverandørene står for oppføring av bygget.
Når bygget ferdigstilles, blir det som regel overtatt av en husholdning hvis det er en bolig, eller av et næringseiendomsforetak hvis det er et næringsbygg. For næringseiendom blir det nye bygget som regel en del av deres eksisterende portefølje av bygg som de leier ut. Bankene spiller en viktig rolle i finansieringen av kjøp av bygg, både for husholdninger og næringseiendomsforetak. For næringseiendomsforetak er bankene også viktige for refinansiering av lån.
Bankenes tapsrisiko på utlån til foretak innen eiendomsutvikling og næringseiendom er tett knyttet til prisutviklingen i eiendomsmarkedet. For utlån til eiendomsutvikling er risikoen også knyttet til etterspørselen etter nye næringsbygg og boliger, og hvor mange usolgte boliger det er i allerede igangsatte prosjekter.
1 Regnskapsanalysen dekker norske ikke-finansielle aksjeselskap som har levert årsregnskap det gjeldende året. Selskaper innen utvinning av olje og gass, samt kraftselskaper, er utelatt fra analysen på grunn av store svingninger i inntjeningen som påvirker den samlede utviklingen uforholdsmessig mye. Bankene har relativt lite utlån til slike selskaper.
2 Målt som EBITDA/omsetning og (EBITDA-netto rentekostnader)/omsetning.
3 Periode: 2000–2025.
Egenkapitalandel er bokført egenkapital som andel av totalkapital (egenkapital og gjeld).
4 Periode: 2019–2025.
Driftsmarginer før rentekostnader er inntjening (EBITDA) som andel av omsetning. Driftsmarginer etter rentekostnader er inntjening (EBITDA) fratrukket rentekostnader og tillagt renteinntekter, som andel av omsetningen.
Netto rentekostnader er vist ved de lyse delene av søylene.
3.2 Høye konkursandeler i eiendomsutvikling
Svakere økonomisk utvikling bidro til at andelen konkurser i norske foretak økte gradvis gjennom 2023 og 2024. Samtidig må økningen ses i sammenheng med en normalisering etter uvanlig lave konkurstall under pandemien. Så langt i år har utviklingen i andelen foretak som går konkurs av totalt antall foretak vært relativt stabil og om lag på nivå med gjennomsnittet for de ti siste årene, se stiplet linje i venstre panel i figur 3.3.5
Høyere rentekostnader og lav byggeaktivitet har økt konkursandelen i eiendomssektoren markert de siste årene. Oppgangen har vært størst i eiendomsutvikling, der konkursandelen er mer enn doblet siden 2022. Foretakene som har gått konkurs, er i hovedsak enkeltstående prosjektselskaper av begrenset størrelse.6 Bankgjelden i konkursrammede eiendomsutviklere har også økt betydelig, se høyre panel i figur 3.3. Over de siste tolv månedene er den samlede bankgjelden i konkursrammede eiendomsutviklere 1,9 milliarder kroner, om lag ti ganger høyere enn gjennomsnittet i årene før konkursoppgangen. De seks største konkursene står for om lag 60 prosent av bankgjelden i eiendomsutviklere som har gått konkurs de siste tolv månedene.7 I næringseiendom har konkursandelen økt mindre. Bankgjelden i næringseiendomsforetak som går konkurs, har likevel økt de siste årene. Målt mot bankenes samlede utlån til næringen er omfanget begrenset.

I bygg- og anleggsnæringen er det normalt med en høyere andel konkurser. Det henger sammen med at entreprenører ofte har små marginer, og dermed er mer sårbare for fall i etterspørselen eller brå kostnadsøkninger. Samtidig er gjelden i næringen begrenset.
Utviklingen i inkassosaker indikerer en liten nedgang i konkurser det neste året
Inkassoanmerkninger kan være et tidlig tegn på betalingsproblemer. De siste årene har om lag 10 prosent av foretakene med minst én utestående inkassosak ved utgangen av en gitt måned gått konkurs innen ett år. Analyser fra Norges Bank finner at foretak med fire eller flere utestående inkassosaker går konkurs i løpet av ett år omtrent fire ganger så ofte som foretak med én til tre inkassosaker.9 Inkassosaker kan dermed gi tidlig informasjon om kredittrisiko før problemene blir synlige i misligholdstallene. Dersom mange foretak får betalingsproblemer samtidig, kan økt mislighold og utlånstap svekke bankenes lønnsomhet og utlånsevne.
Andelen foretak med inkassosaker økte jevnt etter pandemien, men har flatet ut de to siste årene. En enkel, stilisert modell10 for utviklingen i andelen konkurser ett år frem, basert på andelen foretak med inkassosaker, indikerer at konkursandelen vil holde seg om lag uendret det neste året, nær 1,2 prosent, se figur 3.4. Det tilsvarer om lag gjennomsnittet for de siste ti årene utenom pandemien.
Faktisk og predikert konkursandel innen ett år. Prosent11

Norges Banks modell for konkurssannsynlighet, KOSMO, utfyller dette bildet, se figur 3.5. Modellen anslår sannsynligheten for at foretak går konkurs i løpet av et år, basert på regnskapsdata og betalingsanmerkninger fra året før, samt makroøkonomiske indikatorer for det aktuelle året. Når konkurssannsynligheten vektes med bankgjeld, har den økt fra et lavt nivå etter pandemien, og ligger nå høyere enn før renteoppgangen. Modellen signaliserer om lag uendret konkursrisiko fremover for næringene samlet, men utviklingen er ulik mellom næringene. Risikoen ventes å øke i eiendoms- og byggenæringene, og eiendomsnæringene står for en økende del av den samlede konkursrisikoen fordi de har mye av bankgjelden.12
Gjeldsvektet konkurssannsynlighet og konkursgjeld. Prosent13
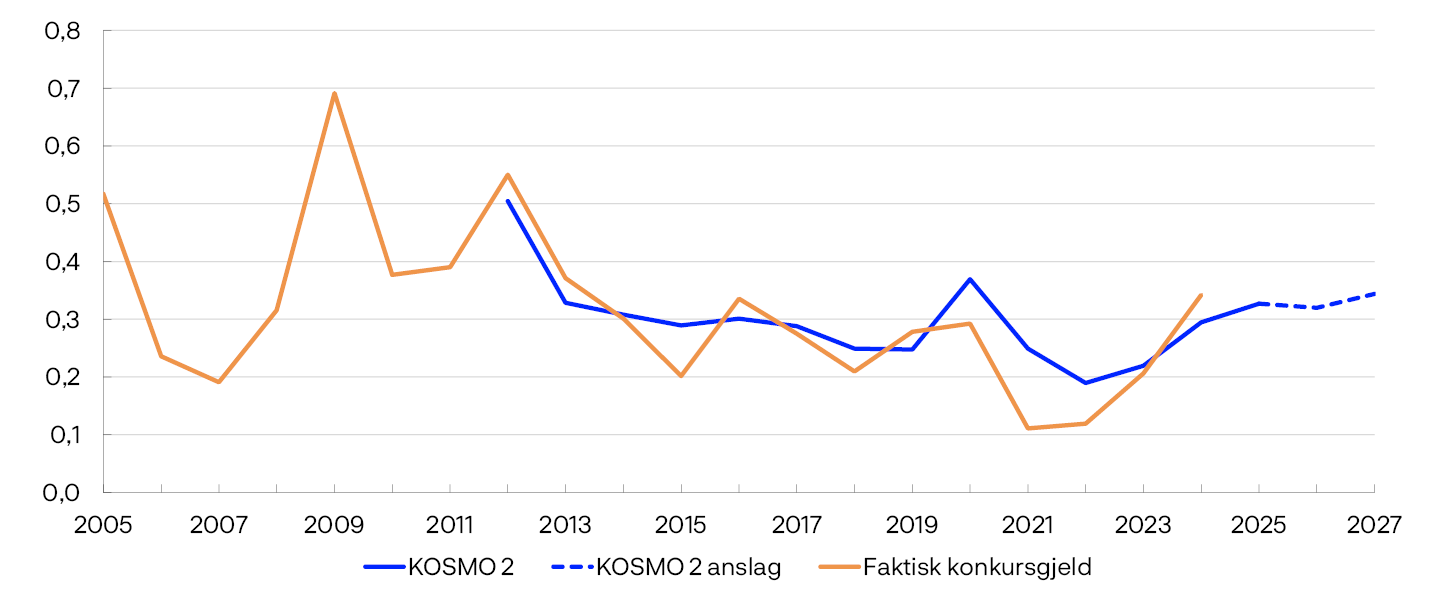
5 Andelen foretak som gikk konkurs, økte markert i juni i de fleste næringer. Oppgangen skyldtes i all hovedsak en økning i tvangsavviklinger. Tilnærmet alle foretakene som ble tvangsavviklet i juni, mottok i mars varsel om oppløsning som følge av manglende innsending av regnskap for 2024. Tidligere år er tvangsavviklingene fordelt ut over flere måneder. I år ble en større andel registrert i juni, noe som bidro til den markerte oppgangen denne måneden. Foretakene som ble tvangsavviklet, hadde gjennomgående lite gjeld. Oppgangen gjenspeiler derfor ikke en underliggende økning i kredittrisiko.
6 Av de 190 eiendomsutviklerne som gikk konkurs de siste tolv månedene, hadde 84 prosent ingen ansatte.
7 Kun en tredjedel av foretakene som har gått konkurs de siste tolv månedene, hadde bankgjeld. Størst er Nøsted Brygge AS, et boligprosjekt som gikk konkurs i april 2026 med 0,6 milliarder kroner i bankgjeld ved siste avlagte regnskap, om lag en tredel av samlet bankgjeld i konkursrammede eiendomsutviklere. Andre større konkurser er Nordbolig Innlandet AS, Velbygd Østlandet AS og Christiania Eiendomsselskab AS, med mellom 95 og 156 millioner kroner hver. Bankgjelden er hentet fra foretakenes siste avlagte regnskap og er ikke det samme som bankenes faktiske tap.
8 Periode: Januar 2015–oktober 2026 i venstre panel og Januar 2019–oktober 2026 i høyre panel.
Andel foretak som har gått konkurs siste 12 måneder er summen av konkurser siste 12 måneder som andel av antall foretak i næringen siste 12 måneder.
Bankgjeld i konkursforetak er hentet fra foretakenes siste avlagte årsregnskap og er ikke det samme som bankenes faktiske utlånstap. Konkurs omfatter både konkursåpninger og tvangsavviklinger.
9 Se Hjelseth, I.N. og K. Liaudinskas (2024) «Record Increase in Payment Remarks: A Red Flag for Norwegian Firms?». Staff Memo 9/2024. Norges Bank.
10 Modellen anslår antall konkurser de neste tolv månedene ut fra antall foretak med minst én utestående inkassosak, hvor stor andel av disse som historisk har gått konkurs i løpet av det påfølgende året, og hvor stor andel av konkursene som ikke varsles av inkassoanmerkninger. Se Hjelseth, I.N. og K. Liaudinskas (2024) «Record Increase in Payment Remarks: A Red Flag for Norwegian Firms?». Staff Memo 9/2024. Norges Bank.
11 Periode: Januar 2022–oktober 2026.
Andel foretak som har gått konkurs siste 12 måneder er summen av konkurser siste 12 måneder som andel av antall foretak siste 12 måneder.
Predikert konkursandel er beregnet basert på andelen foretak som går konkurs innen ett år etter å ha mottatt minst én inkassosak (12 måneder glidende gjennomsnitt), samt andelen foretak som går konkurs uten å ha mottatt noen inkassosaker det siste året (12 måneder glidende gjennomsnitt).
12 Anslagene for i år og neste år bygger blant annet på makroøkonomiske fremskrivinger og kan endre seg når flere foretak har levert regnskap for 2025. Se Hjelseth, I.N., K. Liaudinskas og S.K. Thuve (2024) «Nye mikrodata for misligholdte foretakslån gir bedre anslag for bankenes utlånstap». Staff Memo 10/2024. Norges Bank.
13 Periode: 2005–2027.
Gjeldsvektet konkurssannsynlighet er beregnet med Norges Banks konkurssannsynlighetsmodell KOSMO, der foretakenes konkurssannsynlighet vektes med bankgjeld.
Konkursgjeld er bankgjeld i konkursforetak som andel av samlet bankgjeld. Anslag for 2026 og 2027.
3.3 Lav byggeaktivitet skaper fortsatt utfordringer for eiendomsutviklere
Høye bygge- og finansieringskostnader har dempet etterspørselen etter nye boliger og næringsbygg de siste årene. Både nyboligsalget og igangsettingstillatelsene har holdt seg på et lavt nivå så langt i år, se figur 3.6. Eiendomsutviklerne er særlig sårbare, fordi de bærer mye av prosjekt- og finansieringsrisikoen, og mange har høy gjeld, se «Eiendomsbransjens betydning for finansiell stabilitet». Utlån til eiendomsutvikling utgjør om lag 7 prosent av bankenes utlån til norske foretak.
Antall boliger. Sum siste 12 måneder14
Lønnsomheten i eiendomsutviklernes prosjekter er presset fra både etterspørsels- og kostnadssiden. I tillegg til høye bygge- og finansieringskostnader peker markedsaktører også på økte kostnader knyttet til rekkefølgekrav15 og lengre planprosesser. Rekkefølgekrav svekker lønnsomheten ytterligere når marginene er presset, mens høy rente øker kostnaden ved lange planprosesser. Prisforskjellen mellom nye og brukte boliger har dermed økt betydelig. Det gjør nye boliger relativt sett mindre attraktive, samtidig som det høye kostnadsnivået begrenser utviklernes rom for å sette ned prisene. Samtidig har et stort tilbud av brukte boliger og lavere husholdningsvekst bidratt til svak prisutvikling i deler av bruktboligmarkedet, se nærmere omtale i kapittel 2.4. Det begrenser betalingsviljen for nye boliger.
For mange boligprosjekter dekker forventede salgsinntekter derfor ikke kostnadene og investors avkastningskrav. Lavere tomteverdier er en mulig tilpasning som kan få prosjektkalkylen til å gå opp. Våre analyser viser imidlertid at de tomterelaterte verdiene holder seg oppe og ligger på et høyt nivå historisk, se «En større del av boligverdien er knyttet til tomt».
Svak prosjektøkonomi er en viktig årsak til at aktiviteten holder seg lav. De fleste utbyggere er avhengige av ekstern finansiering fra banker, som vanligvis krever en forhåndssalgsrate på 50 prosent. Svakt nyboligsalg gjør at færre prosjekter oppnår tilstrekkelig forhåndssalg til å få finansiering og bli igangsatt. I Norges Banks regionale nettverk melder bedriftene om få nye prosjekter innen bolig og næringsbygg så langt i år. Aktiviteten er lav i de fleste regioner. Unntaket er i Sørvest-Norge der boligbyggingen har økt. Den sterkere utviklingen i Sørvest må blant annet ses i sammenheng med ringvirkninger av høy aktivitet knyttet til energiproduksjon. I deler av regionen har boligprisene også steget klart mer enn på landsbasis det siste året.
Bedre lønnsomhet og rentedekning til tross for lav aktivitet
Den finansielle situasjonen for eiendomsutviklerne bedret seg noe i 2025, etter å ha svekket seg markert de foregående årene. Fra 2021 til 2024 doblet rentekostnadene seg, samtidig som inntjeningen ble nesten halvert, se venstre panel i figur 3.7. Det førte til et markert fall i rentedekningsgraden, se høyre panel i figur 3.7. I 2025 bedret lønnsomheten seg, til tross for fortsatt lav aktivitet. Kostnadene falt mer enn inntektene, og sammen med lavere rentekostnader bidro det til at rentedekningsgraden økte litt fra om lag 1 i 2023 og 2024, der inntjeningen akkurat dekket rentekostnadene, til 1,2 i 2025.
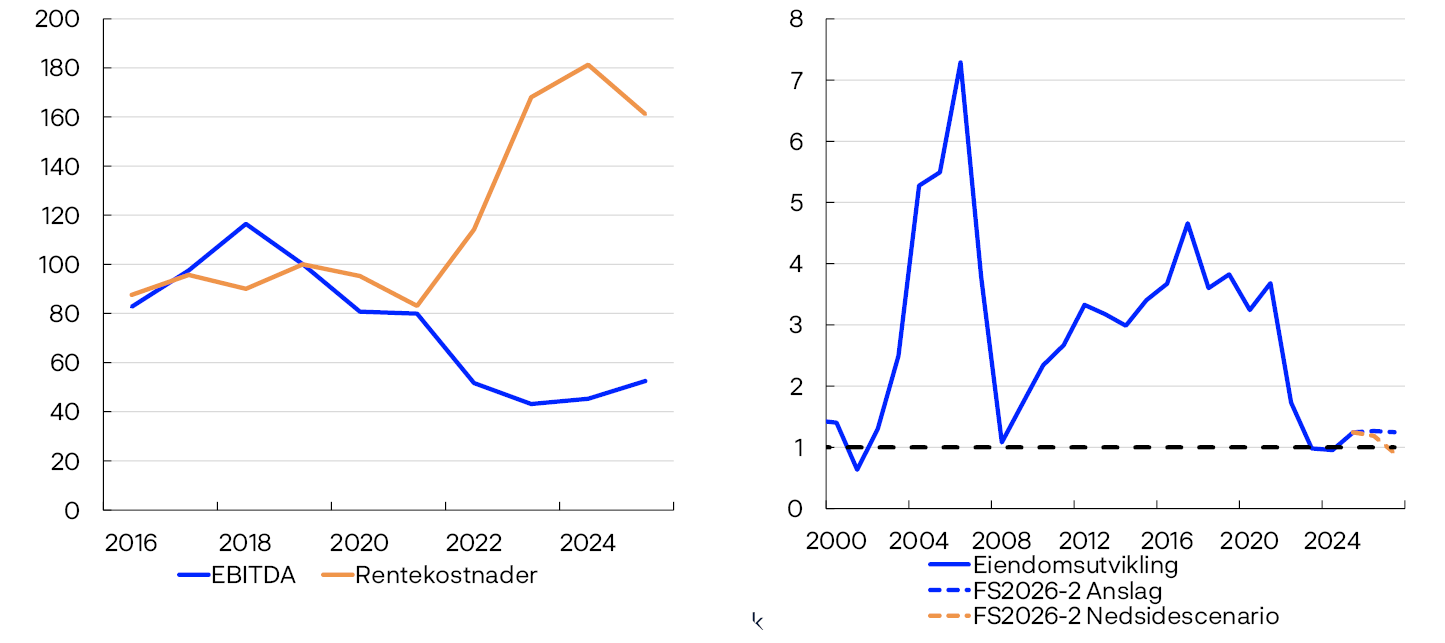
Økt rentedekningsgrad gjenspeiler i stor grad at foretakene har tilpasset seg det lave aktivitetsnivået, men bedringen er ikke bredt basert. Nær 30 prosent av foretakene med rentekostnader og positiv inntjening hadde en rentedekningsgrad under 1 i 2025, om lag som i 2023, se venstre panel i figur 3.8.
Fordeling etter rentedekningsgrad og egenkapitalandel. Andel foretak. Prosent17
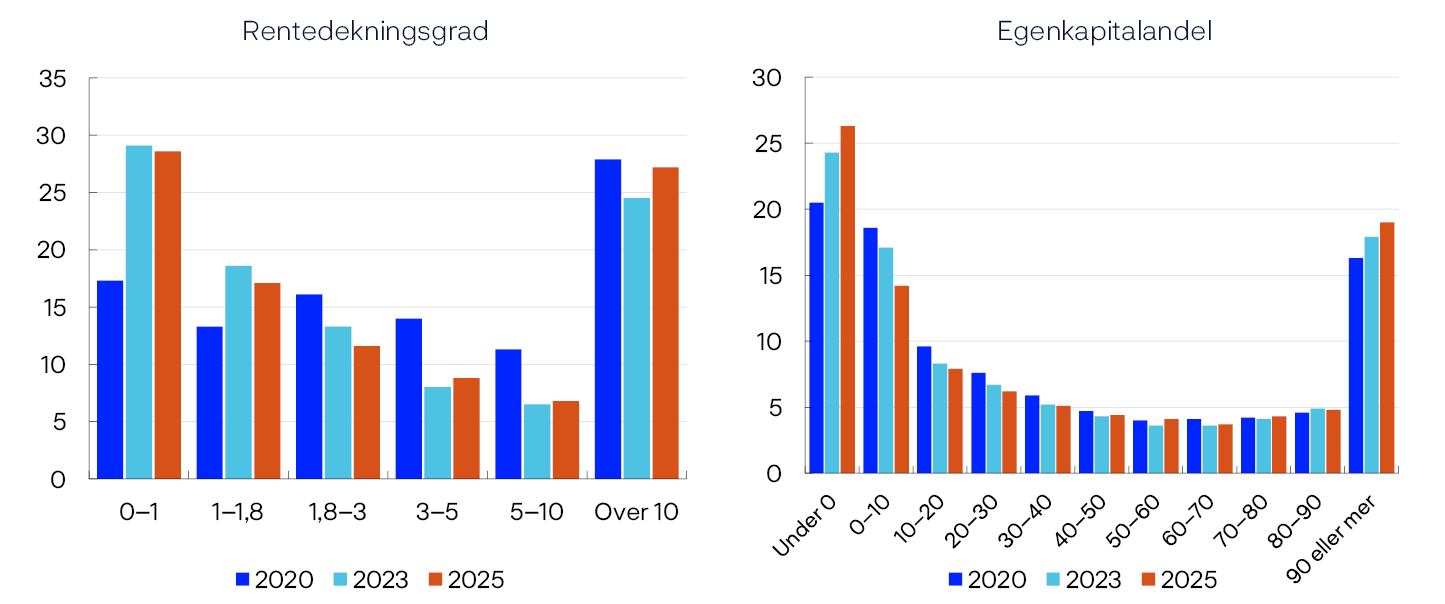
Soliditeten til eiendomsutviklerne har også bedret seg de to siste årene. Gjeld og eiendeler har falt i takt med lavere aktivitet og færre igangsatte prosjekter. Et fåtall store foretak har også fått kapitaltilførsel fra eierne. Samlet har det bidratt til en markert økning i egenkapitalandelen. Lavere gjeld og en høyere egenkapitalandel gjør foretakene samlet sett bedre rustet til å håndtere tap og høye finansieringskostnader. Samtidig har andelen foretak med negativ egenkapital økt videre, til 26 prosent, se høyre panel i figur 3.8. En del av disse foretakene vil trolig bli avviklet eller gå konkurs. Eiendomsutviklere som har gått konkurs, har gjennomgående hatt negativ eller svært lav egenkapital i siste innleverte regnskap.
Vi venter at rentedekningsgraden for næringen samlet holder seg om lag uendret i år og neste år. Forskjellene mellom foretakene er store. I anslagene legger vi til grunn at renten utvikler seg som anslått i Pengepolitisk rapport 3/2026, og at gjelden i næringen holder seg uendret. Styringsrenten er satt opp i år, men siden den ble satt ned gjennom fjoråret, blir gjennomsnittsrenten i år om lag som i fjor. Med uendret gjeld blir rentekostnadene dermed om lag uendret i år. Neste år slår renteoppgangen fullt inn i rentekostnadene på årsbasis, men det motvirkes i stor grad av økte inntekter fordi byggeaktiviteten er ventet å ta seg noe opp. Anslagene avhenger i stor grad av byggeaktiviteten. Flere av bedriftene i vårt regionale nettverk mener at bunnen i boligbyggingen er nådd, men mange opplever at oppgangen stadig skyves ut i tid. I et nedsidescenario der boliginvesteringene faller videre i stedet for å ta seg opp, vil rentedekningsgraden for næringen samlet falle til 0,9 neste år. Da dekker ikke inntjeningen i næringen rentekostnadene, og enda flere foretak enn i dag må tære på sine finansielle buffere.
14 Periode: Januar 2016–oktober 2026. Tall for igangsettingstillatelser til og med september 2026.
* Inkluderer boliger i prosjekter med mer enn 15 enheter. Statistikken er transformert fra tolvmånedersfrekvens til enmånedsfrekvens med lik fordeling.
15 Rekkefølgekrav er bestemmelser i arealplaner som stiller krav til rekkefølgen på utbyggingstiltak. Det kan for eksempel innebære at bestemte infrastrukturtiltak må være gjennomført før utbygging kan igangsettes eller bygninger tas i bruk.
16 Periode: 2016–2025 (venstre panel) og 2000–2027 (høyre panel). Anslag for 2026 og 2027 fra FS 2026-2.
Rentedekningsgrad er samlet inntjening (EBITDA) som andel av samlede rentekostnader for juridiske enheter innen eiendomsutvikling.
Venstre panel viser samlet EBITDA og samlede rentekostnader for de samme enhetene, indeksert til 2019 = 100. I anslagene for FS 2026-2 legger vi til grunn at gjennomsnittlig rente faller med 0,06 prosentenheter i 2026 og øker med 0,3 prosentenheter i 2027, i tråd med styringsrentebanen i Pengepolitisk rapport 3/2026. Videre legger vi til grunn at driftsinntektene følger boliginvesteringene og øker med 0,3 prosent i 2026 og 2,7 prosent i 2027, mens driftskostnadene øker med 0,3 prosent i 2026 og 2,5 prosent i 2027. Vi forutsetter at rentebærende gjeld holder seg uendret. I nedsidescenarioet legger vi til grunn at boliginvesteringene faller videre, slik at driftsinntektene faller med 3,5 prosent i 2026 og 11,3 prosent i 2027, mens driftskostnadene faller med 3,1 prosent i 2026 og 10,1 prosent i 2027. Renten og rentebærende gjeld utvikler seg som i referansebanen.
17 Periode: 2020, 2023 og 2025.
Venstre panel omfatter alle foretak i næringen. Høyre panel omfatter foretak med rentekostnader og positiv inntjening.
En større del av boligverdien er knyttet til tomt
Tomteverdien er én av flere størrelser i en eiendomsutviklers kalkyle for et eiendomsprosjekt, se figur 3.B.1 På inntektssiden står forventede salgsinntekter. Disse skal dekke kostnadssiden, som består av tomt, bygging av boligen, finansieringskostnader i byggeperioden og øvrige utviklingskostnader. I tillegg må prosjektet gi utbyggeren en tilstrekkelig margin. Dersom forventede salgsinntekter ikke er høye nok til å dekke kostnadene og gi utbyggerne denne marginen, kan prosjektet bli utsatt eller ikke gjennomført. Lavere tomteverdi er én mulig tilpasning som kan få kalkylen til å gå opp. I en ny analyse ser vi nærmere på hvordan tomterelaterte verdier for leiligheter i Oslo har utviklet seg i perioden 2003–2025.2
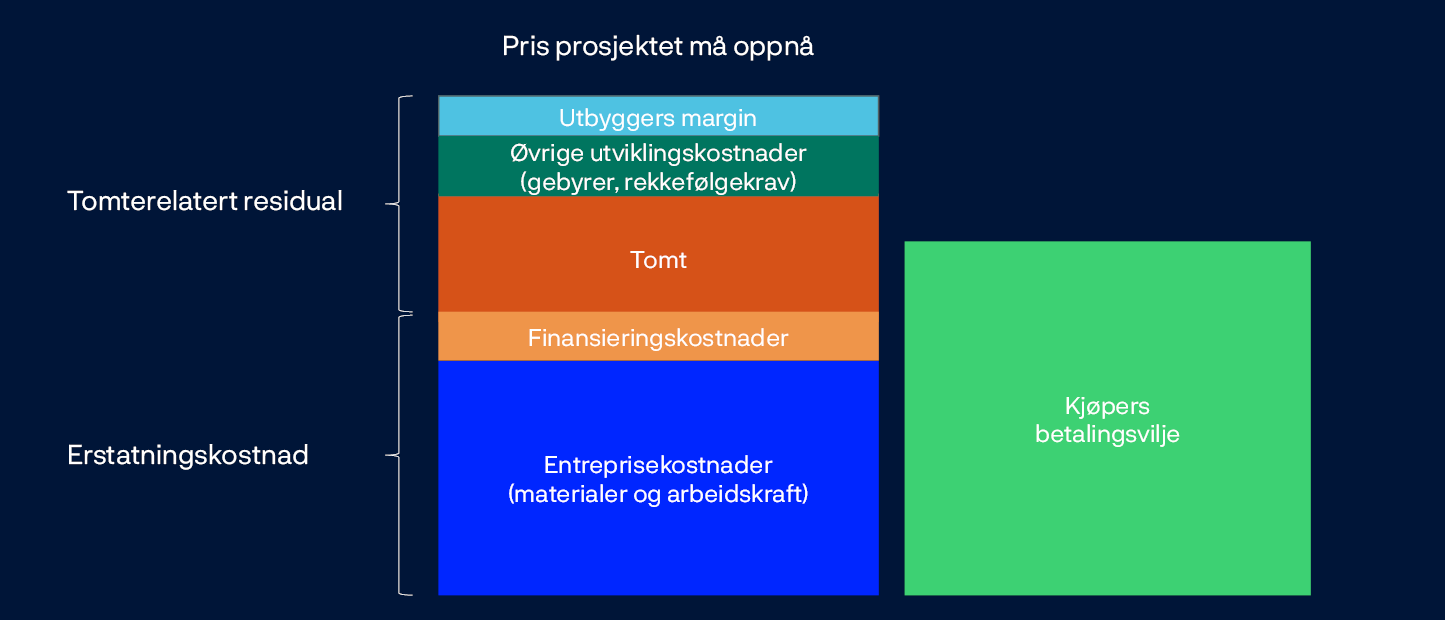
Tomteverdier er vanskelige å måle. Når en bruktbolig omsettes, observerer vi markedsprisen på boligen som helhet. I prisen inngår en verdivurdering av selve bygget, tomten og andre utviklingsrelaterte komponenter. Slike komponenter kan anslås, for eksempel i en takst, men observeres ikke separat i markedstransaksjonen. Det er også få tomtesalg som er direkte sammenliknbare. I analysen ser vi på leiligheter i Oslo. Vi beregner den tomterelaterte verdien av en bolig indirekte, som forskjellen mellom den observerte bruktboligprisen og en beregnet erstatningskostnad for bygningen.4 Den tomterelaterte verdien er dermed et residualmål som også kan fange opp andre utviklingskostnader, som kostnader knyttet til planlegging og krav, samt utbyggers margin.
Erstatningskostnaden beregnes som summen av entreprisekostnader og finansieringskostnader i byggeperioden, se figur 3.B. Entreprisekostnadene anslås med utgangspunkt i kostnader per kvadratmeter for et referansebygg fra Norsk Prisbok for 2025. Kostnadene beregnes bakover i tid ved hjelp av Statistisk sentralbyrås byggekostnadsindeks og justeres for produktivitetsutvikling. For bruktboliger justeres erstatningskostnaden også for verdifall med alder. Denne justeringen bygger på sammenhengen mellom alder og priser på omsatte leiligheter i Oslo, kontrollert for blant annet boligegenskaper og beliggenhet.5
Venstre panel i Figur 3.C viser utviklingen i bruktboligpriser, beregnet erstatningskostnad og tomterelaterte verdier for leiligheter i Oslo siden 2003. Beregningene indikerer at den tomterelaterte verdien i bruktboligmarkedet har økt betydelig og svingt klart mer enn erstatningskostnaden. Erstatningskostnaden har utviklet seg langt jevnere enn boligprisene, slik at store deler av opp- og nedgangene i boligprisene reflekteres i den tomterelaterte verdien. Også studier fra USA finner at tomteverdier over tid har økt betydelig og svingt mer enn verdien av bygningene.6 Den beregnede tomterelaterte verdien falt under finanskrisen, steg kraftig frem mot 2017 og nådde en ny topp rundt 2021. Siden har den falt noe tilbake, men er fortsatt høy i et historisk perspektiv. En mulig forklaring på den sterke veksten er at etterspørselen etter boliger i attraktive områder har økt raskere enn tilgangen på byggeklare tomter. Begrenset tilgang på arealer og tidkrevende reguleringsprosesser kan ha bidratt til dette. Dersom grunneiere samtidig valgte å vente med salg eller utvikling av tomter i forventning om høyere verdier senere, kan tilbudet ha blitt ytterligere begrenset.
Oslo. Reelle indekser. 4. kvartal 2003 = 1007

Vi gjør også en tilsvarende beregning for nyboligmarkedet, se figur 3.C, høyre panel. Her benytter vi en hedonisk listeprisindeks for nye boliger.8 Beregningen skiller seg fra bruktboligmarkedet ved at erstatningskostnaden ikke justeres for alder, og at vi benytter erstatningskostnaden fire kvartaler frem i tid, for å ta hensyn til tiden mellom salgsstart og ferdigstillelse. Tilsvarende som i bruktboligmarkedet, har også den tomterelaterte verdien i nyboligmarkedet økt betydelig og svingt klart mer enn erstatningskostnaden. Ettersom beregningene bygger på ulike boliger og tomter, sammenlikner vi utviklingen over tid og ikke nivåene på de tomterelaterte verdiene.
Våre beregninger tyder på at tomterelaterte verdier i ny- og bruktboligmarkedet utviklet seg nokså likt frem til 2016. Etter boligprisoppgangen frem mot 2017 avtok veksten i bruktboligprisene markert, samtidig som byggekostnadene fortsatte å øke. Dette bidro til at den beregnede tomterelaterte verdien i bruktboligmarkedet falt tilbake, se figur 3.D. I nyboligmarkedet fortsatte derimot listeprisene å stige en periode, slik at den beregnede tomterelaterte verdien holdt seg høyere. Innføringen av gjeldsgradskravet i 2017 kan ha dempet boligetterspørselen og boligprisene, og dermed bidratt til den svakere utviklingen i de bruktboligbaserte tomterelaterte verdiene, men også høyere byggekostnader eller andre forhold kan ha bidratt.
Oslo. Reelle indekser. 4. kvartal 2003 = 1009

Forskjellen i de beregnede tomterelaterte verdiene har vedvart i årene etter 2017. Fra første kvartal 2017 til fjerde kvartal 2024 økte de reelle listeprisene på nye boliger med om lag 13 prosent, mens bruktboligprisene var om lag uendret. Nyboligprisene har dermed steget relativt til bruktboligprisene, noe som også gjenspeiles i de beregnede tomterelaterte verdiene. Den tomterelaterte verdien beregnet fra nyboligenes listepriser har holdt seg oppe, mens verdien beregnet fra bruktboligpriser har utviklet seg svakere. Samtidig har salget av nye boliger de siste årene vært svakt, og igangsettingen har vært lav.
Utviklingen i årene etter 2017 kan blant annet ses i sammenheng med at prisene på nye boliger tilpasser seg tregere enn bruktboligprisene når markedet svekkes.10 Bruktboligmarkedet er større og mer likvid, og prisene fastsettes vanligvis gjennom budrunder. Nye boliger selges normalt til listepriser som utbyggerne fastsetter. Utbyggerne kan være tilbakeholdne med å redusere listeprisene dersom det innebærer å realisere tap og svekke finansieringsgrunnlaget. Svakere etterspørsel kan dermed i større grad føre til færre salg og utsatt bygging enn til lavere listepriser.
Vi bruker også beregningene til å anslå hvor stor andel av den beregnede verdien av en ny bolig som kan knyttes til tomterelaterte verdier, se figur 3.E. Andelen beregnes som den tomterelaterte verdien fra bruktboligmarkedet, delt på summen av denne verdien og erstatningskostnaden for en ny bolig. Resultatene tyder på at denne andelen har økt fra om lag en tredjedel i 2003 til noe over halvparten ved utgangen av 2025. Etter 2017 har andelen avtatt noe, ettersom erstatningskostnaden har økt mens de tomterelaterte verdiene har utviklet seg nokså flatt. Samlet tyder beregningene på at en større del av boligverdien enn tidligere er knyttet til den tomterelaterte komponenten, som også har svingt betydelig mer enn erstatningskostnaden.
Beregnet tomterelatert andel ved nybygging i Oslo. Prosent11
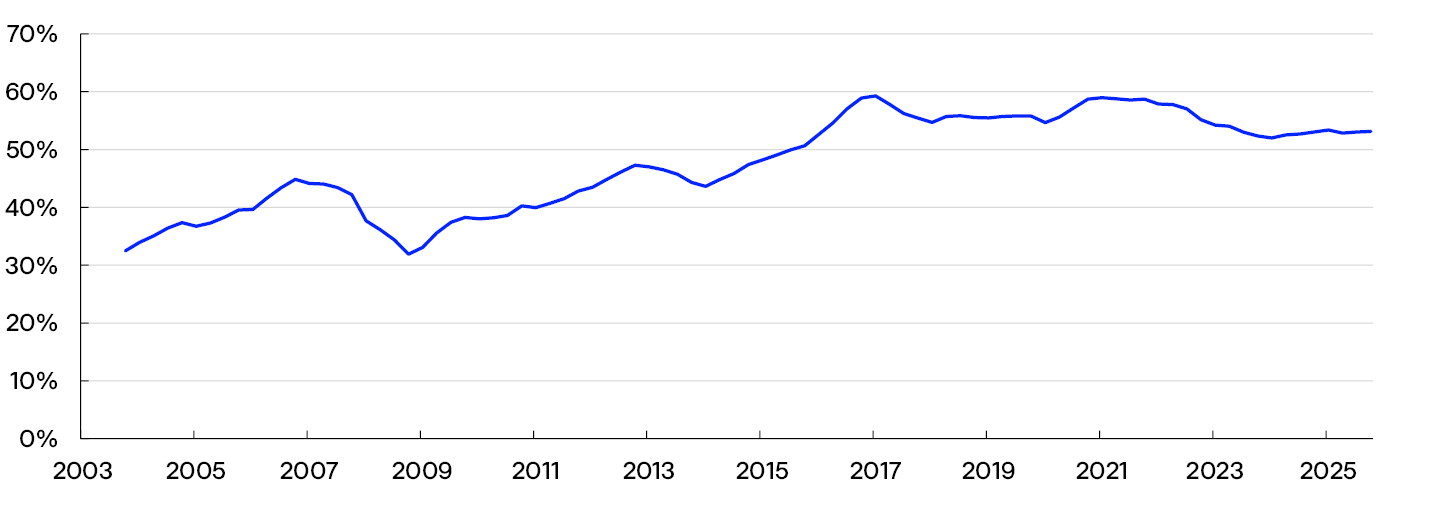
Kilder: Eiendom Norge, Eiendomsverdi, Finn.no, Kartverket, Norsk Prisbok, Statistisk sentralbyrå og Norges Bank Utviklingen har betydning for finansiell stabilitet. En høy tomterelatert verdi er ikke nødvendigvis i seg selv en sårbarhet. Men når den tomterelaterte komponenten utgjør en større del av boligverdien, og samtidig historisk har svingt mer enn byggekostnadene (figur 3.C), kan et fall i tomterelaterte verdier gi større utslag i bolig- og panteverdier. Forskjellen kan illustreres med et regneeksempel: dersom tomterelaterte verdier faller med 30 prosent, vil den beregnede boligverdien falle med om lag 16 prosent når tomteandelen er litt over halvparten og erstatningskostnaden ligger fast. Med en tomteandel på en tredjedel blir fallet bare om lag 10 prosent. Større fall i boligverdiene kan redusere egenkapitalbufferen til høyt belånte husholdninger og, ved mislighold, øke bankenes tap. For utbyggere betyr det at den tomterelaterte verdien kan være en stor og særlig variabel del av prosjektkalkylen, slik at lønnsomheten i nye prosjekter er følsom for svingninger i boligmarkedet.
1 Denne utdypingen fokuserer på boliger og boligprosjekter, men mekanismene vi beskriver gjelder mer generelt for eiendomsprosjekter.
2 For en nærmere beskrivelse av datagrunnlag, metode, resultater og robusthetsanalyser, se Iden, A.E., P.T. Nenov og S. Plaku (2026), «Inferring Land Values in Oslo», Staff Memo 7/2026. Norges Bank.
3 Figuren illustrerer kostnadskomponentene i et boligprosjekt sett opp mot kjøpers betalingsvilje. I eksemplet er kjøpers betalingsvilje lavere enn prisen som kreves for å dekke prosjektkostnadene og nødvendig avkastning. Søylehøydene og fordelingen mellom komponentene er kun illustrative og bygger ikke på faktiske data.
4 Metoden bygger på residualtilnærmingen i Davis, M.A. og J. Heathcote (2007), «The price and quantity of residential land in the United States», Journal of Monetary Economics, 54(8), 2595–2620.
5 Vi justerer for et aldersfradrag basert på medianalderen til omsatte leiligheter i Oslo, som er 29 år. Medianen er beregnet fra transaksjonsdata for det siste tilgjengelige året (2021), og vi holder fradraget fast over tid.
6 Se for eksempel Davis, M.A. og J. Heathcote (2007): «The Price and Quantity of Residential Land in the United States», Journal of Monetary Economics, 54(8), 2595–2620. Davis, M.A. og M.G. Palumbo (2008): «The Price of Residential Land in Large US Cities», Journal of Urban Economics, 63(1), 352–384.
7 Periode: 4. kv. 2003–4. kv. 2025. Høyre panel slutter i 4. kv. 2024. Alle seriene er beregnet i kroner per kvadratmeter, deflatert med KPI og deretter indeksert. Indeksene viser utviklingen over tid, ikke nivåforskjeller mellom ny- og bruktboligmarkedet.
Venstre panel: Erstatningskostnad er byggekostnadene ved å oppføre en tilsvarende ny bolig, inkludert finansieringskostnader i byggeperioden og justert for alder. Bruktboligpris er kvadratmeterprisen for leiligheter i Oslo i 2025, ført bakover med en kvalitetsjustert prisindeks for alle boligtyper i Oslo. Tomterelatert verdi er bruktboligpris minus erstatningskostnad.
Høyre panel: Erstatningskostnad (t+4) er byggekostnadene ved å oppføre en ny bolig, inkludert finansieringskostnader i byggeperioden, fire kvartaler frem i tid. Det tar hensyn til at nye boliger ofte selges før de bygges. Listepris nybolig er kvadratmeterprisen for nye leiligheter i Oslo i 2025, ført bakover med Norges Banks kvalitetsjusterte listeprisindeks for nye boliger i Oslo, se Iden mfl. (2026). Tomterelatert verdi er listepris nybolig minus erstatningskostnad (t+4).
8 For en nærmere beskrivelse av beregningen av listeprisindeksen for nye boliger, se Iden, A.E., P. Nenov og S. Plaku (2026), «Price Rigidities in the Market for New Homes», Working Paper 8/2026. Norges Bank.
9 Periode: 4. kv. 2003–4. kv. 2025. Serien beregnet fra nyboligenes listepriser slutter i 4. kv. 2024. Begge seriene er beregnet i kroner per kvadratmeter og deflatert med KPI før de er indeksert med 4. kv. 2003 = 100. Seriene er indeksert hver for seg og viser derfor forskjeller i utviklingen, ikke i nivået på de tomterelaterte verdiene.
Se figurnoten til figur 3.B for en nærmere beskrivelse av beregningene.
10 Iden, A.E., P. Nenov og S. Plaku (2026), «Price Rigidities in the Market for New Homes», Working Paper 8/2026. Norges Bank.
11 Periode: 4. kv. 2003–4. kv. 2025. Figuren viser hvor stor andel av en beregnet boligverdi ved nybygging som kan knyttes til tomterelaterte verdier. Tomterelatert andel er beregnet som tomterelatert verdi fra bruktboligmarkedet (bruktboligpris minus aldersjustert erstatningskostnad) delt på summen av denne verdien og erstatningskostnaden for en ny bolig (entreprisekostnader og finansieringskostnader, uten aldersjustering). Andelen er dermed ikke beregnet fra nyboligenes listepriser og er ikke en direkte observert andel. Se figurnoten til figur 3.C for en nærmere beskrivelse av beregningene.
3.4 Høyere renter legger press på næringseiendom
Bankenes høye eksponering mot næringseiendom er en sentral sårbarhet i det norske finansielle systemet. Høyere finansieringskostnader og fall i eiendomsverdier har lagt press på lønnsomheten og soliditeten i næringseiendomsforetakene de siste årene. Samtidig har de fleste foretakene opprettholdt en rentedekningsgrad godt over kritiske terskler, og misligholdet har vært lavt. Det har bidratt til å understøtte bankenes utlånsvilje til næringen.
Økte renter bidro til at rentedekningsgraden i næringseiendom falt mellom 2021 og 2024, se venstre panel i figur 3.8. De samlede rentekostnadene i næringen mer enn doblet seg i perioden. Samtidig har høy vekst i leieinntektene, som følge av høy sysselsetting og inflasjonsjustering av eksisterende leiekontrakter, holdt inntjeningen oppe, se venstre panel i figur 3.9. Næringseiendomsforetakene samlet har derfor opprettholdt en rentedekningsgrad på godt over 1, og også over minstekravet på 1,8 som flere långivere benytter.18
EBITDA og rentekostnader indeksert. 2019 = 100. Rentedekningsgrad (ICR)19

Fortsatt god leieprisvekst og fall i rentekostnader bidro til en forbedring i rentedekningsgraden for næringseiendom i fjor, til 2,5, se høyre panel i figur 3.9. Vi venter at rentedekningsgraden holder seg om lag uendret i år. Styringsrenten er satt opp i år, men siden den ble satt ned gjennom fjoråret, blir gjennomsnittsrenten i år om lag som i fjor. Rentekostnadene øker derfor bare i takt med gjelden, mens vi venter at leieinntektene vokser noe raskere enn konsumprisene. Neste år slår renteoppgangen inn i rentekostnadene. Sammen med en mer moderat leieprisvekst venter vi derfor at rentedekningsgraden for næringen samlet faller litt, til 2,4. Dette er godt over minstekravet på 1,8 som flere långivere bruker, men sier lite om det enkelte foretak. I Norges Banks utlånsundersøkelse for tredje kvartal rapporterer flere banker om økt risiko for brudd på lånevilkår knyttet til rentedekningsgraden i næringseiendom fremover. I et nedsidescenario der renten blir høyere enn lagt til grunn, og leieinntektene utvikler seg klart svakere enn ventet, vil rentedekningsgraden falle til 1,9 neste år.
Mindre gjeld i konsern med svak soliditet og lav rentedekningsgrad
Beregninger basert på konsernregnskapstall20 viser at de fleste næringseiendomskonsern klarte å dekke rentekostnadene med løpende inntjening i fjor, se figur 3.10. Andelen gjeld i konsern med svak rentedekningsgrad falt. Gjelden i konsern med rentedekningsgrad under 1 ble om lag halvert, og andelen gjeld i konsern med rentedekningsgrad under 1,8 falt fra 58 til 47 prosent. Samtidig falt andelen gjeld i konsern med rentedekningsgrad over 3. Om lag halvparten av denne nedgangen skyldes imidlertid utviklingen i ett enkelt konsern.
Andel av gjeld i næringseiendomskonsern innenfor terskler av rentedekningsgrad. Prosent21

Høyere renter førte til fall i eiendomsverdier og la press på soliditeten i næringseiendomsforetak i årene etter pandemien, og egenkapitalandelen falt markert fra 2022 til 2023, se figur 3.11. De to siste årene har soliditeten i næringseiendomsforetakene samlet bedret seg igjen, og andelen gjeld i konsern med lav egenkapitalandel har falt. Markedsaktører melder om at stadig flere næringseiendomsforetak tilpasser finansieringen og balansen til at rentene kan bli liggende høyere enn de var før renteoppgangen. Noen foretak har hentet egenkapital eller solgt unna eiendom for å redusere gjeld. Det har bidratt til bedret soliditet.
Andel av gjeld i næringseiendomskonsern innenfor terskler av egenkapitalandel. Prosent22

De mest utsatte konsernene er de som både har lav egenkapitalandel og svak rentedekningsgrad. Andelen gjeld i disse konsernene økte frem til 2023, men har falt de to siste årene, se figur 3.12. Bedringen skyldes i hovedsak bedre gjeldsbetjeningsevne, mens soliditeten har endret seg mindre. Den mest utsatte delen av næringen er fortsatt sårbar dersom inntjeningen svekkes, finansieringskostnadene øker eller eiendomsverdiene faller.
Andel av gjelden i næringseiendomskonsern etter rentedekningsgrad og egenkapitalandel. Prosent23

Høyere langsiktige renter trekker avkastningskravet på næringseiendom opp
Oppgangen i langsiktige renter har økt usikkerheten om prisingen av næringseiendom internasjonalt og bidratt til lavere omsetning av kontoreiendom i flere europeiske land. Salgsprisene på næringseiendom steg ved starten av fjoråret, men falt tilbake igjen i andre kvartal i år. Salgsprisene beregnes som markedsleie delt på et beregnet avkastningskrav.24 Avkastningskravet på næringseiendom har holdt seg nokså stabilt de siste årene, selv om de langsiktige rentene har steget. Avkastningskravet fulgte de langsiktige rentene ned da rentenivået falt i årene etter finanskrisen i 2007–2008, men har bare delvis fulgt oppgangen i de langsiktige rentene etter pandemien, se figur 3.13.
Avkastningskrav for prestisjelokaler og tiårs swap. Prosent25
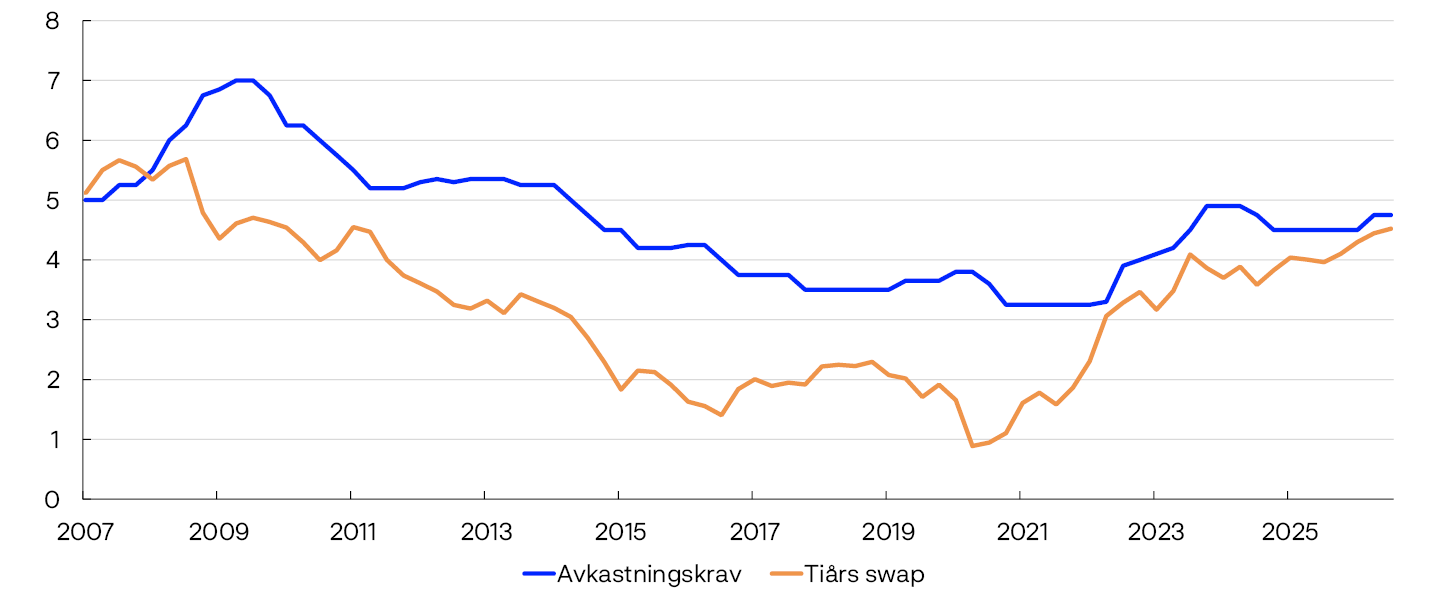
En viktig forklaring er at oppgangen i nominelle renter i stor grad har kommet samtidig med høy inflasjon og sterk vekst i leieinntektene. Høyere leieinntekter har bidratt til at investorene har kunnet opprettholde avkastningen uten en tilsvarende økning i direkteavkastningskravet. De siste årene har imidlertid også realrentene økt. Høyere realrenter øker avkastningen på alternative investeringer uten å løfte leieinntektene tilsvarende og trekker derfor i retning av et høyere avkastningskrav på næringseiendom. Markedsaktører peker imidlertid særlig på to forhold som så langt har bidratt til å holde avkastningskravet nede:
God utlånsvilje og høy konkurranse blant banker på utlån til næringseiendom har lagt press på marginene eiendomsaktørene betaler på sin bankfinansiering. Også i obligasjonsmarkedet har kredittpåslagene for næringseiendomsforetak kommet ned, selv om de har steget noe den siste tiden. Dette har motvirket noe av oppgangen i markedsrentene. Bankene viser fortsatt god utlånsvilje, men flere signaliserer at marginene nærmer seg bunnen. En renteoppgang vil derfor trolig slå ut i de belånte eiendomsaktørenes finansieringskostnader i større grad fremover.
Transaksjonsmarkedet for næringseiendom har vært dominert av egenkapitalaktører, som pensjonsfond og forsikringsselskaper, de siste årene. Disse aktørene har bidratt til å presse avkastningskravet ned til et lavere nivå enn det belånte aktører kan konkurrere mot. Så langt i år har de vært mindre aktive på kjøpersiden, mens eiendomsselskaper har stått for en større del av kjøpene i kontormarkedet. En slik utvikling bidrar til at finansieringskostnaden til belånte aktører igjen får større betydning for prisingen av næringseiendom.
Økt kontorledighet demper leieprisveksten
Veksten i nominelle leiepriser har lenge vært høy, drevet av høy sysselsetting og lav kontorledighet. Så langt i år har leieprisene vært uendret, og lavere enn vi anslo i Finansiell stabilitet 2026 – 1. halvår.
Lavere sysselsettingsvekst i kontoryrkene har dempet etterspørselen etter kontorlokaler, og kontorledigheten i Oslo har økt noe den siste tiden. Den økte kontorledigheten må også ses i sammenheng med at flere selskaper reduserer kontorarealet når de inngår nye leiekontrakter. Noen markedsaktører peker på at en slik utvikling kan forsterkes av økt bruk av KI. Effektene av KI på etterspørselen etter kontorlokaler er imidlertid usikre. Økt bruk av KI kan også bidra til økt aktivitet og skape nye oppgaver, som igjen vil kunne øke kontoretterspørselen.
Svakere etterspørsel etter kontorlokaler vil trolig dempe leieprisveksten. Samtidig ventes få nye kontorbygg ferdigstilt de neste årene. Det begrenser tilbudet av kontorlokaler og vil trolig bidra til å holde leieprisene oppe, særlig i Oslo sentrum. Samlet venter vi at leieprisveksten blir svak i år, men at den tar seg noe opp de neste årene.
Samlet sett tilsier anslagene for avkastningskrav og leieprisvekst en nokså flat utvikling i salgsprisene på næringseiendom de nærmeste årene, se figur 3.14.26 Vi venter at prisene vil ligge på et litt lavere nivå de neste årene enn hva vi anslo i forrige rapport.
Prestisjelokaler i Oslo. Beregnede salgspriser. Tusen kroner per kvadratmeter27

18 Enkelte kredittvurderingsbyråer stiller krav om at rentedekningsgraden skal være over 1,8 for at et foretak som finansierer seg i obligasjonsmarkedet, skal kvalifisere til en høy kredittvurdering. Om rentedekningsgraden faller under denne terskelverdien, kan det føre til nedgradering av obligasjonslånene og markert høyere rente på nye og gamle obligasjonslån.
19 Periode: 2016–2025 (venstre panel) og 2000–2027 (høyre panel). Anslag for 2026 og 2027 fra FS 2026-2.
Rentedekningsgrad er samlet inntjening (EBITDA) som andel av samlede rentekostnader for juridiske enheter innen næringseiendom.
Venstre panel viser samlet EBITDA og samlede rentekostnader for de samme enhetene, indeksert til 2019 = 100.I anslagene for FS 2026-2 legger vi til grunn at gjennomsnittlig rente faller med 0,06 prosentenheter i 2026 og øker med 0,3 prosentenheter i 2027, i tråd med styringsrentebanen i Pengepolitisk rapport 3/2026. Videre legger vi til grunn at driftsinntektene øker med 4,2 prosent i 2026 og 3,6 prosent i 2027, mens driftskostnadene øker med 3,3 prosent i 2026 og 2,6 prosent i 2027. Vi forutsetter også at rentebærende gjeld øker med 3,9 prosent i 2026 og 4,8 prosent i 2027. I nedsidescenarioet legger vi til grunn at gjennomsnittlig rente øker med 0,2 prosentenheter i 2026 og 1,1 prosentenheter i 2027. Videre legger vi til grunn at driftsinntektene øker med 2,3 prosent i 2026 og faller med 1,1 prosent i 2027, mens driftskostnadene og rentebærende gjeld utvikler seg som i referansebanen.
20 Konsernregnskap gir et mer helhetlig bilde av den økonomiske situasjonen enn det hvert enkelt selskapsregnskap gjør og er derfor bedre egnet til å gjøre analyser på mikronivå.
21 Periode: 2022–2025.
Rentedekningsgrad er samlet inntjening som andel av samlede rentekostnader. Utvalget er næringseiendomskonsern med rentebærende gjeld over 50 millioner kroner.
22 Periode: 2022–2025.
Egenkapitalandel er bokført egenkapital som andel av bokført totalkapital for det enkelte konsernet. Gjeld er rentebærende bank- og obligasjonsgjeld.
23 Periode:2007 og 2021–2025.
Egenkapitalandel er bokført egenkapital som andel av bokført totalkapital. Rentedekningsgrad er løpende inntjening som andel av rentekostnader. Gjeld er rentebærende bank- og obligasjonsgjeld. Utvalget omfatter næringseiendomskonsern med rentebærende gjeld over 50 millioner kroner og positiv inntjening.
24 Dette avkastningskravet er ikke det samme som investors faktiske avkastningskrav. Det er en direkteavkastning som settes av markedsaktører basert på informasjon fra omsetning av eiendommer og markedsleie i de samme eiendommene. Generelt avhenger investors avkastningskrav, og derfor salgsprisene på eiendommene, av utviklingen i langsiktige renter og risikopremier.
25 Periode: 1. kv. 2007–3. kv. 2026.
Avkastningskravet er beregnet som markedsleie dividert på salgspris for prestisjelokaler i Oslo. Det er et mål på direkteavkastningen og er ikke det samme som investorens samlede avkastningskrav.
26 Salgsprisene og anslaget i denne rapporten er beregnet med tall fra CBRE. Anslaget fra Finansiell stabilitet 2026 – 1. halvår er beregnet med tall fra JLL, der leieprisnivået er et annet. Anslagslinjene ligger derfor ikke på samme nivå.
27 Periode: 4. kv. 2006–4. kv. 2028.
Anslag fra 3. kv. 2026 for FS 2026-2 og fra 2. kv. 2026 for FS 2026-1.
Prestisjelokaler er kontorbygg av høy kvalitet lokalisert i Vika og på Aker Brygge. Salgsprisene beregnes som leiepriser delt på et beregnet avkastningskrav. Avkastningskravet baseres på informasjon fra omsetning av eiendommer, og avhenger av utviklingen i langsiktige renter og risikopremier.
3.5 Vi venter litt økte tap på utlån til eiendomsforetak fremover
Bankenes samlede tap på utlån til norske foretak har i første halvår holdt seg lave og på nivå med fjoråret, se figur 3.15. Tapene på utlån til eiendomsutvikling har økt videre i år, slik som ventet i forrige rapport. Misligholdet blant eiendomsutviklere har også økt videre det siste året og ligger betydelig over gjennomsnittet for de siste ti årene, se figur 3.16.
Bokførte utlånstap som andel av utlån til næringen. Prosent28

Misligholdte lån som andel av bankenes utlån til næringen. Prosent29
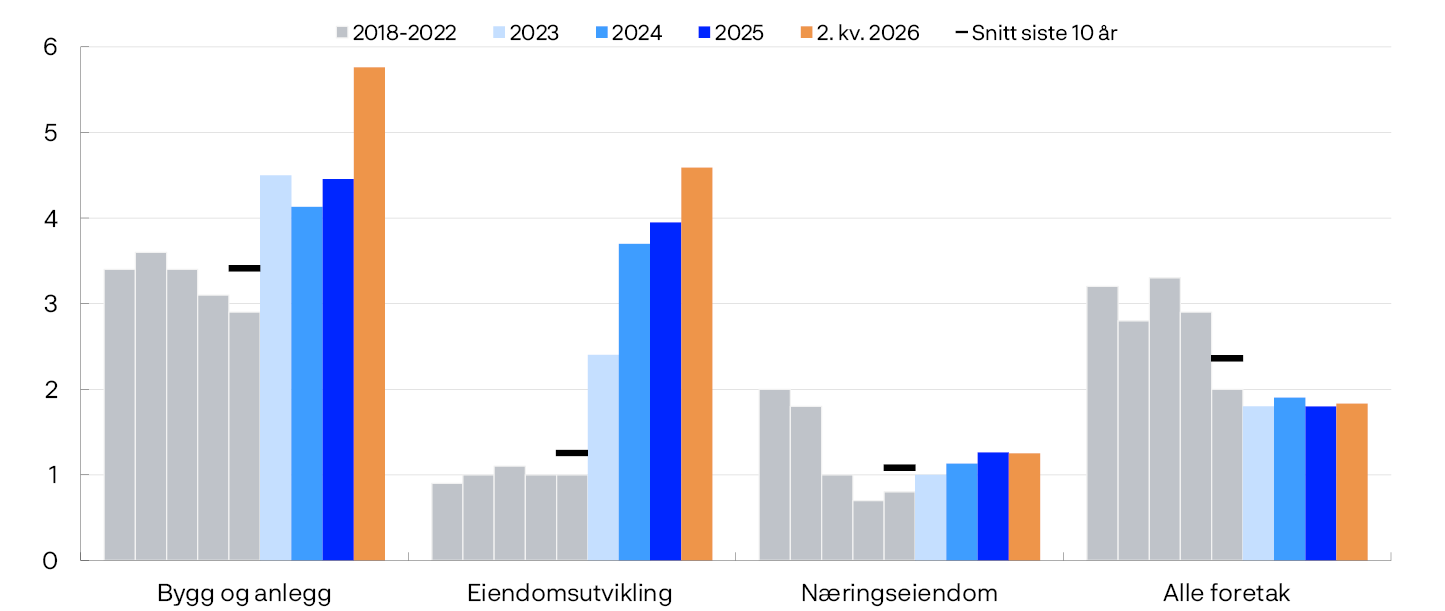
Tapene på utlån til næringseiendom har som ventet holdt seg lave, og andelen misligholdte lån har holdt seg lav og stabil. I bygg og anlegg steg utlånstapene markert i første kvartal, men oppgangen skyldes i hovedsak nedskrivninger av noen få store engasjementer. Misligholdet i næringen har også økt og er det høyeste siden 2018.
Andelen misligholdte lån i andre næringer har vært stabil de siste årene. Samlet er andelen misligholdte lån til norske foretak nå lavere enn gjennomsnittet for de siste ti årene.
Vi venter at samlede tap på utlån til foretakssektoren skal øke litt i år og neste år, men at de fortsatt holder seg på lave nivåer. Selv om flere finansielle nøkkeltall bedret seg i fjor, tærer den nåværende situasjonen på likviditeten i mange eiendomsutviklingsforetak, og fortsatt lav byggeaktivitet ventes å gi økte tap på utlån. I Norges Banks utlånsundersøkelse for tredje kvartal rapporterer over halvparten av bankene om økt risiko for brudd på lånevilkår og økt risiko for mislighold på utlån til eiendomsutviklere. Dette peker mot at kredittrisikoen kan forbli forhøyet. Utsikter til høyere finansieringskostnader og lavere leieinntekter gjør at vi venter at tapene på utlån til næringseiendom også skal øke litt, men holde seg lave.
Det er usikkerhet om tapsutsiktene, og tapene på utlån til eiendomsutvikling kan bli høyere enn ventet. Eiendomsutviklerne står samlet sett bedre rustet enn for et år siden, med lavere gjeld og høyere egenkapitalandel. Samtidig er marginene små for mange foretak. Så langt har det i hovedsak vært foretak med svak soliditet som har gått konkurs. Holder byggeaktiviteten seg lav over tid, vil også foretak som i dag fremstår som solide, tære på bufferne sine. Dersom oppgangen i byggeaktiviteten skyves langt ut i tid, kan flere eiendomsutviklere komme til å misligholde lånene sine og bankene få større tap på utlån til eiendomsutvikling enn det vi har lagt til grunn.
Det er også stor usikkerhet om de økonomiske utsiktene internasjonalt. Næringseiendom er en viktig kanal for at forstyrrelser ute slår inn i norsk finansiell stabilitet, se figur 1.1 i kapittel 1. Dersom langsiktige renter og risikopremier skulle øke markert, kan det svekke både gjeldsbetjeningsevne og eiendomsverdier innen næringseiendom. Dersom sysselsettingen i tillegg skulle falle markert, slik at leieinntektene blir klart lavere enn vi ser for oss, vil mange næringseiendomsforetak kunne få problemer med å betjene gjelden og få refinansiert lån. I en situasjon hvor mange foretak allerede har svekket lønnsomhet som følge av høyere finansieringskostnader, kan det utløse hastesalg av eiendom og føre til høyere mislighold og tap enn det vi nå ser for oss.
28 Periode: 2018–2. kv. 2026. Ã…rstall for 2018–2025. Annualiserte tall for 1. og 2. kvartal 2026.
Figuren omfatter kun norske eksponeringer.
29 Periode: Tall for 4. kvartal 2018–2025 og kvartalstall fra og med 2. kv. 2026.
Misligholdte lån omfatter lån som har vært misligholdt i mer enn 90 dager, og andre lån som bankene vurderer som misligholdt. Figuren viser misligholdte lån som andel av samlet utlån til næringen.
Figuren omfatter norske eksponeringer.