

På møtet 23. september kom Norges Banks komité for pengepolitikk og finansiell stabilitet frem til at det er behov for en noe strammere pengepolitikk for å få prisveksten ned til målet innen rimelig tid. Komiteen besluttet enstemmig å sette styringsrenten opp fra 4,25 til 4,50 prosent.
Begrunnelse for rentebeslutningen gjengir begrunnelsen for rentebeslutningen som Komiteen for pengepolitikk og finansiell stabilitet fattet på møtet 23. september 2026. De øvrige delene av denne rapporten danner grunnlaget for vurderingene. Et sammendrag av diskusjonene som ledet frem til rentebeslutningen publiseres samtidig med rentebeslutningen på Norges Banks nettsider.
Norges Bank har fått i oppgave å sikre lav og stabil inflasjon. Målet er en prisvekst som over tid er nær 2 prosent. Samtidig skal vi bidra til at flest mulig er i jobb og til en stabil økonomisk utvikling.
Prisveksten har ligget over målet i flere år. Kapasitetsutnyttingen i norsk økonomi har avtatt og synes nå å være litt under et normalt nivå. På rentemøtet i juni var komiteens vurdering at det trolig ville bli behov for å sette renten videre opp på et av de nærmeste rentemøtene. Siden juni har komiteen merket seg følgende:
- Veksten i konsumprisindeksen (KPI) har vært høyere enn anslått, mens den underliggende prisveksten, målt ved KPI justert for avgiftsendringer og uten energivarer (KPI-JAE), har avtatt og vært lavere enn ventet. Konflikten i Midtøsten bidrar fortsatt til usikkerhet om prisutsiktene, og siden juni har prisene på olje og gass og flere andre råvarer steget. Samtidig vil en sterkere krone bidra til å dempe prisveksten på varer vi kjøper fra utlandet. Markedsrentene har steget både ute og hjemme. Lønnsveksten ser ut til å bli lavere i år enn i fjor og om lag som anslått i juni.
- Aktiviteten i fastlandsøkonomien har økt om lag som ventet. Sysselsettingen har steget videre, mens arbeidsledigheten har endret seg lite de siste månedene. På den annen side er det færre bedrifter i vårt regionale nettverk som melder om kapasitetsproblemer og knapphet på arbeidskraft. Samlet synes kapasitetsutnyttingen i norsk økonomi å avta litt mindre enn anslått i juni.
Komiteen er opptatt av at prisveksten fortsatt er klart over målet. Den underliggende prisveksten har vært lavere enn ventet, men inflasjonsutsiktene noe frem i tid synes ikke å være vesentlig endret. Den sterke veksten i bedriftenes kostnader de siste årene vil trolig bidra til å holde prisveksten oppe fremover. Høy prisvekst over tid kan føre til at bedrifter og husholdninger begynner å planlegge for at prisveksten holder seg høy. Da kan prisveksten bli mer seiglivet og vanskeligere å få ned igjen. Komiteen ønsker ikke å bremse økonomien mer enn nødvendig, men mener det er behov for en noe strammere pengepolitikk for å få prisveksten ned til målet innen rimelig tid.
Komiteen besluttet å sette styringsrenten opp fra 4,25 til 4,50 prosent. Slik komiteen vurderer utsiktene, vil det trolig være behov for å holde renten oppe en tid fremover. Komiteen er forberedt på å sette renten videre opp dersom inflasjonsutsiktene skulle tilsi det.

Dersom utsiktene for økonomien endrer seg, vil også renteutsiktene endres. Komiteen vil være særlig oppmerksom på tegn til at prisveksten vil holde seg oppe lenger enn anslått. Skulle for eksempel de internasjonale prisimpulsene bli sterkere enn det som nå legges til grunn, kan det bli behov for en høyere rente for å få prisveksten ned til målet innen rimelig tid. Skulle inflasjonstallene de siste månedene vise seg å være starten på en raskere nedgang i prisveksten eller arbeidsmarkedet utvikle seg svakere enn anslått, vil renten kunne bli lavere enn vi nå ser for oss.
I prognosene ligger styringsrenten nær dagens nivå i en periode fremover, før den etter hvert avtar noe. Den nye prognosen for styringsrenten indikerer en rente som holdes oppe noe lenger enn i prognosen fra juni. Med en slik renteutvikling anslås prisveksten å avta fra neste år og komme ned til 2 prosent i 2029. Økonomien er ventet å kjøle seg noe videre ned, og den registrerte arbeidsledigheten anslås å øke noe, til litt over nivåene den var i perioden før pandemien.
- 1 Produksjonsgapet måler den prosentvise forskjellen mellom BNP for Fastlands-Norge og anslått potensielt BNP for Fastlands-Norge. KPI-JAE: KPI justert for avgiftsendringer og energivarer. Prognosene fra Pengepolitisk rapport 3/2026 går ut andre kvartal 2030, mens prognosene fra Pengepolitisk rapport 2/2026 går ut første kvartal 2030.
Ida Wolden Bache
Pål Longva
Øystein Børsum
Hilde C. Bjørnland
Steinar Holden
23. september 2026
Regjeringen fastsatte 18. september ny bestemmelse om pengepolitikken. I den nye bestemmelsen er pengepolitikkens mål og hensyn beskrevet med samme ordlyd som i den forrige. Den nye bestemmelsen vil ikke innebære noen endringer i utøvelsen av pengepolitikken.
1. Hovedbildet
I dette kapittelet presenteres hovedbildet for norsk økonomi. Kapittelet omtaler vår vurdering av den økonomiske utviklingen med særlig vekt på nåsituasjonen og utsiktene den nærmeste tiden, rentebeslutningen og -prognosen og til slutt de økonomiske utsiktene i lys av renteutviklingen. I en boks bakerst er det en beskrivelse av viktige usikkerhets- og risikomomenter som kan gi en annen utvikling i økonomien enn vi anslår.
Prisveksten er fortsatt over inflasjonsmålet og har ligget rundt 3 prosent de siste to årene. Vår vurdering er at det nå er litt flere ledige ressurser i økonomien enn normalt. Det siste året har den registrerte arbeidsledigheten endret seg lite. Økte priser på energi og flere andre råvarer som følge av konflikten i Midtøsten bidrar til å løfte prisveksten både ute og her hjemme. På dette rentemøtet ble styringsrenten hevet til 4,5 prosent. I prognosene ligger styringsrenten nær dette nivået i en periode fremover, før den etter hvert avtar noe. Vi anslår at prisveksten vil komme ned til 2 prosent i 2029 og at den registrerte ledigheten vil øke noe, til litt over nivåene den var i perioden før pandemien.
Høyere energipriser gir økt prisvekst og lavere økonomisk vekst ute
På slutten av fjoråret nærmet prisveksten hos flere av våre handelspartnere seg inflasjonsmålene på 2 prosent. Den økonomiske aktiviteten hadde holdt seg oppe til tross for usikkerhet om handelspolitikken. I år har konflikten i Midtøsten skapt nye forstyrrelser. Skipstrafikken gjennom Hormuzstredet er fortsatt lav, og det pågår stadig krigshandlinger i området. Prisene på olje, gass og raffinerte produkter er høyere enn i juni. Også andre råvarepriser har økt.
Skipstrafikken gjennom Hormuzstredet er fortsatt lav, og prisene på olje, gass og raffinerte produkter er høyere enn i juni.
De økte råvareprisene har ført til økt konsumprisvekst hos flere av våre handelspartnere, og prisveksten vil trolig holde seg over inflasjonsmålene i år, se figur 1.1. Både den europeiske og den amerikanske sentralbanken har nylig hevet styringsrentene. Markedsprisingen indikerer forventninger om at både de og andre sentralbanker vil heve rentene flere ganger i løpet av det nærmeste året. Også de langsiktige rentene har steget siden forrige rapport.
KPI. Tolvmånedersvekst. Prosent1
Økte priser på energi og andre råvarer demper den økonomiske aktiviteten ute, men mindre enn først antatt. I euroområdet dempes veksten i år også som følge av den varme og tørre sommeren. På den annen side bidrar investeringer knyttet til forsvar og kunstig intelligens til å løfte veksten flere steder. Samlet venter vi at den økonomiske veksten hos handelspartnerne blir litt lavere i år og neste år enn i 2025.
Prisveksten i Norge ligger fortsatt over målet
Etter å ha kommet raskt ned fra høye nivåer har prisveksten her hjemme ligget rundt 3 prosent de siste par årene. I august var tolvmånedersveksten i konsumprisindeksen (KPI) 3,3 prosent. Det var høyere enn anslått. Veksten i KPI justert for avgiftsendringer og uten energivarer (KPI-JAE) var 3,0 prosent. Gjennom sommeren har veksten i KPI-JAE vært lavere enn ventet. Samtidig har et gjennomsnitt av andre indikatorer for underliggende prisvekst ligget litt høyere enn veksten i KPI-JAE.
Prisveksten har ligget rundt 3 prosent de siste par årene.
De siste årene har høy vekst i bedriftenes kostnader bidratt til å holde prisveksten på varer og tjenester vi produserer i Norge oppe, se figur 1.2. Samtidig har prisveksten på importerte konsumvarer økt siden starten av fjoråret. Siden juni har prisoppgangen på disse varene avtatt og vært noe lavere enn ventet. Vi venter at prisveksten på importerte konsumvarer vil avta videre noe fremover.
KPI-JAE. Firekvartalersvekst. Prosent2

Prisoppgangen på energi, jordbruksprodukter og andre råvarer i det internasjonale markedet vil trolig dempe fallet i prisveksten på importerte konsumvarer. Prisoppgangen vil også kunne øke innenlandske bedrifters kostnader. I det siste har også kraftprisene her hjemme økt.
På den annen side har lønnsveksten kommet noe ned, og i år venter vi en lønnsvekst på 4,4 prosent. Det er i tråd med rammen det ble enighet om i lønnsoppgjøret i industrien. I tillegg har kronen styrket seg gjennom året, og den er nå sterkere enn vi anslo i forrige rapport. En sterkere krone vil bidra til å til å dempe prisveksten i Norge.
Vi venter at den underliggende prisveksten vil ligge litt under 3 prosent de nærmeste månedene.
Lavere vekst i økonomien i år
De siste årene har renten bidratt til å dempe aktiviteten i fastlandsøkonomien. I fjor tok veksten seg litt opp, men har holdt seg lav gjennom første halvår i år. Utviklingen har vært om lag som ventet.
Husholdningenes konsum har avtatt så langt i år etter en oppgang gjennom de to foregående årene. Samtidig er det fortsatt bedring i kjøpekraften, og vi venter at konsumet vil øke fremover.
Vi venter at konsumet vil øke fremover, og at boliginvesteringene begynner å ta seg opp neste år.
Det bygges fortsatt få nye boliger, men fallet i investeringene har stoppet opp. Det siste halvannet året har veksten i bruktboligprisene gradvis avtatt. Vi venter at boligprisveksten i år blir lavere enn i fjor. Mens økt kjøpekraft vil kunne bidra til økt etterspørsel etter nye boliger, bidrar trolig prisforskjellen mellom nye og brukte boliger til å dempe etterspørselen. Vi venter at boliginvesteringene begynner å ta seg opp neste år, men at oppgangen blir moderat.
Flere av de store utbyggingsprosjektene på sokkelen som fulgte av oljeskattepakken er avsluttet eller i ferd med å avsluttes, og vi legger til grunn at oljeinvesteringene vil avta i år. Vi venter at eksportveksten fra fastlandsøkonomien dempes, mens veksten i offentlig etterspørsel trolig blir litt høyere enn i fjor. Bedriftene i vårt regionale nettverk venter moderat vekst i aktiviteten ut året.
Vi anslår at BNP for Fastlands-Norge vil øke med 0,9 prosent i år. Det er mindre enn i fjor. Anslaget er det samme som i forrige rapport.
Vi anslår at BNP for Fastlands-Norge vil øke mindre i år enn i fjor.
Små endringer i arbeidsledigheten
Siden i fjor vår har det vært små endringer i den registrerte ledigheten, og den er fortsatt lavere enn før pandemien. I august var 2,1 prosent av arbeidsstyrken registrert helt ledige hos Nav, justert for normale sesongvariasjoner. Det var som anslått. Arbeidskraftundersøkelsen (AKU) indikerer at ledigheten over tid har steget noe mer, men at den har avtatt litt så langt i år. Sysselsettingen har steget videre, og andelen av befolkningen som er i jobb er høyere enn før pandemien, se figur 1.3.
Sysselsatte som andel av befolkningen fra 15 til 74 år. Prosent3

Vår vurdering er at kapasitetsutnyttingen i økonomien nå er litt under et normalt nivå. Vi venter at den fremover vil avta videre, men litt mindre enn vi anslo i juni.
Vår vurdering er at kapasitetsutnyttingen i økonomien nå er litt under et normalt nivå.
Trolig behov for å holde renten oppe en tid fremover
Siden mai i år har styringsrenten ligget på 4,25 prosent. Da Komiteen for pengepolitikk og finansiell stabilitet diskuterte innretningen av pengepolitikken i juni, var vurderingen at det trolig ville bli behov for å sette opp renten på et av de nærmeste møtene. På møtet 23. september besluttet komiteen å sette styringsrenten opp fra 4,25 til 4,50 prosent.
Slik komiteen vurderer utsiktene, vil det trolig være behov for å holde renten oppe en tid fremover. Komiteen er forberedt på å sette renten videre opp dersom inflasjonsutsiktene skulle tilsi det.
Utsikter til lavere prisvekst etter hvert
I prognosene ligger styringsrenten nær dagens nivå i en periode fremover, før den etter hvert avtar noe. Det er utsikter til at prisveksten vil avta fra neste år og komme ned til 2,0 prosent i 2029, se figur 1.4. Vi venter at økonomien vil kjøle seg noe videre ned, og at den registrerte arbeidsledigheten øker noe, til litt over nivåene den var i perioden før pandemien.
Det er utsikter til at prisveksten vil avta fra neste år og komme ned til 2 prosent i 2029.
KPI-JAE. Firekvartalersvekst. Registrert arbeidsledighet. Prosent4
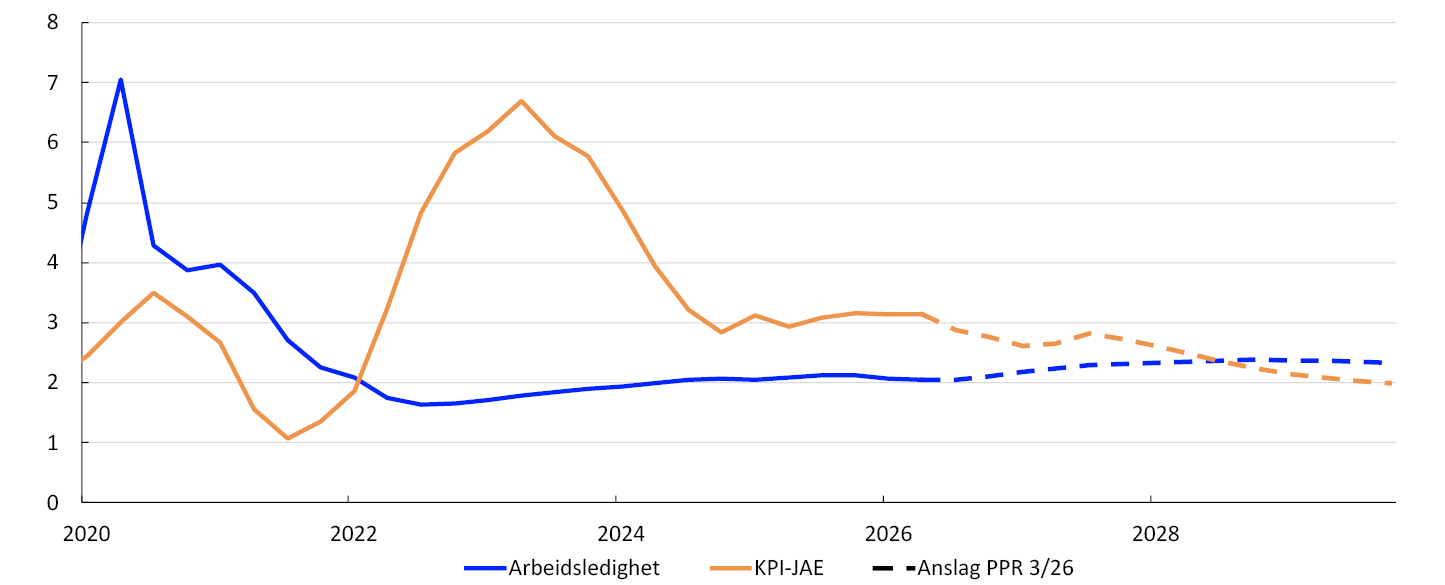
De internasjonale prisimpulsene er anslått å avta etter hvert. Lavere lønnsvekst vil trolig også bidra til å dempe prisveksten. Det er samtidig utsikter til at lønningene vil stige mer enn prisene fremover. Husholdningenes kjøpekraft vil trolig fortsette å stige de nærmeste årene, også når vi tar hensyn til renteutgiftene. Det vil bidra til at det private forbruket øker, og til en gradvis oppgang i boliginvesteringene. Vi anslår en gjennomsnittlig boliglånsrente i underkant av 5 prosent i 2029.
Antallet som er i jobb ventes å øke i årene fremover. Målt som andel av befolkningen venter vi at sysselsettingen endres lite gjennom prognoseperioden.
- 1 Tallene for Sverige er KPIF (konsumprisindeksen med fast rente).
- 2 KPI-JAE: Konsumprisindeksen justert for avgiftsendringer og uten energivarer.
- 3 Sysselsettingen er beregnet som antall sysselsatte (slik det måles i det kvartalsvise nasjonalregnskapet) fratrukket antall lønnstakere som ikke er bosatt (fra statistikken for antall arbeidsforhold og lønn).
- 4 KPI-JAE: Konsumprisindeksen justert for avgiftsendringer og uten energivarer.
Usikkerhet og risiko
Konflikten i Midtøsten bidrar til stor usikkerhet om den videre utviklingen i prisene på olje og gass. I våre anslag legger vi til grunn fremtidsprisene. Disse indikerer at olje- og gassprisene vil avta, men bli liggende noe høyere enn før krigshandlingene rundt Persiabukta startet. Samtidig er situasjonen i Hormuzstredet fortsatt uavklart, og gjentatte forsøk på å finne en løsning har strandet.
Også for viktige landbruksprodukter legger vi fremtidsprisene til grunn for våre anslag. Gjennom sommeren har disse prisene steget. Det skyldes dels den varme og tørre sommeren og værfenomenet El Niño. Styrken på og konsekvensene av El Niño er usikre.
Det er en risiko for at prisene både på olje og gass og på landbruksprodukter holder seg oppe lenger enn markedsprisingen nå indikerer. Høyere priser vil gi sterkere kostnadsimpulser og kan føre til høyere konsumprisvekst, både på de varene vi selv produserer og på varer vi importerer. Prisveksten her hjemme kan da bli høyere enn vi nå ser for oss. På den annen side kan en løsning på situasjonen i Midtøsten føre til at produksjon og frakt av energiprodukter normaliseres raskere enn hva som nå legges til grunn. El Niño kan også bli mildere enn antatt. I så fall kan prisveksten her hjemme avta raskere enn ventet.
Gjennom sommeren har den underliggende prisveksten vært lavere enn ventet. Det er usikkerhet om sammenhengen mellom prisveksten og de bakenforliggende drivkreftene. Skulle sammenhengen være en annen enn vi legger til grunn, kan den lavere prisveksten være starten på en raskere nedgang i prisveksten enn anslått.
Forventningene til prisveksten to og fem år frem i tid har kommet en del ned siden toppen i 2023, men har det siste året ikke falt videre, se figur 1.A. Økonomene og partene i arbeidslivet venter at prisveksten på lang sikt vil være nær nivåene fra før pandemien, mens husholdningene og næringslivsledernes forventninger fortsatt er høye. Legger bedriftene til grunn at prisveksten vil holde seg høy også fremover, kan det bidra til at prisveksten holder seg oppe lenger enn vi anslår.
Tolvmånedersvekst. Prosent1

Det er stor usikkerhet knyttet til utviklingen i kronekursen. Kursen kan påvirkes av en rekke forhold, blant annet forventet renteforskjell overfor utlandet, utviklingen i olje- og gasspriser og geopolitisk usikkerhet. For eksempel vil en nedgang i oljeprisen kunne føre til en svakere krone enn vi nå legger til grunn. Stiger oljeprisen videre eller holder seg oppe lengre enn antatt, vil det kunne gi en ytterligere styrking av kronen. Bevegelsene i kronekursen vil dels kunne motvirke effekten av høyere energipriser på prisveksten her hjemme.
Husholdningenes konsum utgjør en stor andel av den samlede etterspørselen i økonomien. I det siste har vi fått litt ulik informasjon om hvordan konsumet utvikler seg. Det bidrar til usikkerhet om veksten i aktiviteten fremover. Ifølge nasjonalregnskapet har både vare- og tjenestekonsumet utviklet seg svakt, og husholdningenes sparerate har økt. Bedriftene i Regionalt nettverk melder på sin side om god etterspørsel fra husholdningene. I våre anslag legger vi til grunn at konsumet vil ta seg opp utover høsten. Konsumet kan bli lavere dersom husholdningene fortsetter å spare en større del av sin inntekt enn vi legger til grunn.
Det er stor usikkerhet om hvordan kunstig intelligens (KI) vil påvirke økonomien, men fremover vil økt bruk av KI kunne påvirke størrelser som sysselsetting, produktivitet, lønn og prisvekst. De samlede effektene er usikre, og vil kunne variere over tid. På kort sikt vil investeringsaktiviteten knyttet til innføringen av KI øke den samlede etterspørselen i økonomien, og dermed kunne bidra til økt lønns- og prisvekst. Samtidig kan etterspørselen etter ulike typer arbeidskraft endres, noe som i neste runde kan påvirke arbeidsledighet og lønnsvekst. Hvor mye KI vil ha å si for produktivitetsveksten og hvor raskt effektene blir synlige, er usikkert. Skulle bruken av KI bidra til høyere produktivitetsvekst over tid, vil det gjøre det mulig å ha høyere vekst i økonomien uten at prisveksten tiltar.
- 1 1. kv. 2023 var første gang husholdningene og næringslivslederne ble spurt om forventet prisvekst 5 år frem. Observasjonen for 1 kv. 2025 for husholdningene er utelatt grunnet en annen spørsmålsstilling den runden.
2. Forutsetninger og anslag
Dette kapittelet presenterer de viktigste forutsetningene og anslagene som ligger til grunn for rentebeslutningen og den pengepolitiske analysen. Det beskriver også hvordan nye data, analyser og vurderinger har påvirket anslagene siden forrige rapport. Anslagsperioden i denne rapporten er tredje kvartal 2026 til fjerde kvartal 2029. De underliggende tallene er tilgjengelige i et eget datasett som publiseres separat.
Internasjonal økonomi
Veksten hos våre handelspartnere holdt seg godt oppe gjennom fjoråret til tross for politiske spenninger internasjonalt og betydelig økning i tollsatser på eksport til USA. Inflasjonen var moderat i de fleste land i Europa og i USA. Konflikten i Midtøsten og stengingen av Hormuzstredet har imidlertid ført til økt inflasjon verden over. Samtidig demper konflikten den økonomiske veksten i mange land, selv om veksten hos våre handelspartnere har vært høyere enn ventet i første halvår. Høye KI-relaterte investeringer, særlig i USA og Kina, støtter opp om veksten globalt.
Sentralbankene i euroområdet og USA har hevet styringsrenten med 0,25 prosentenheter tidligere denne måneden og er ventet å sette renten videre opp fremover. Markedsprisingen tilsier at også sentralbankene i Sverige og Storbritannia vil sette styringsrenten opp i løpet av de neste månedene, se figur 2.1. Langsiktige renter har også steget siden junirapporten og er i flere markeder på de høyeste nivåene på to–tre tiår, se figur 2.2. Oppgangen må ses i sammenheng med at flere sentralbanker har hevet styringsrentene og at markedsaktørene venter at disse rentene vil holde seg høye lenger enn tidligere lagt til grunn. Siden langsiktige inflasjonsforventninger har vært nokså stabile, reflekterer økningen i tiårsrenten trolig i hovedsak høyere forventede realrenter. Internasjonale aksjeindekser har steget noe siden forrige rapport. Kredittpåslagene er lite endret.
Styringsrenter og beregnede terminrenter. Prosent1

Renter på tiårs statsobligasjoner i utvalgte land. Prosent2

Den samlede økonomiske veksten hos handelspartnerne ventes å bli litt lavere i år og neste år enn i 2025, men vekstanslagene for 2026 er høyere enn i forrige rapport. I anslagene har vi lagt vekt på følgende:
- Konflikten i Midtøsten har ført til høyere priser på energi og flere andre råvarer. Oljeprisene er høyere enn ved forrige rapport, og prisen på naturgass og noen andre raffinerte energirelaterte produkter har økt mer, se «Prisene på energi og andre råvarer». Det reduserer husholdningers realinntekter og øker bedrifters kostnader. Dette vil trolig dempe den økonomiske aktiviteten hos våre handelspartnere resten av 2026 og inn i neste år.
- De negative effektene av økte tollsatser har vært begrensede. 24. juli innførte USA en ny toll på 10 eller 12,5 prosent på import fra 60 land, inkludert Norge og våre viktigste handelspartnere. Denne tollen erstatter den midlertidige globale tollen på 10 prosent som USA innførte i februar i år. I slutten av august økte USA tollsatsene på deler av Canadas eksport. Vi legger til grunn at gjennomsnittlige globale tollsatser på import til USA holdes på dagens nivå, som er om lag som i forrige rapport.
- Høyere langsiktige renter har bidratt til strammere finansielle forhold hos flere av våre handelspartnere. Det trekker isolert sett i retning av lavere vekst fremover.
- I USA ventes veksten å holde seg rundt 2 prosent i hele prognoseperioden. Veksten i innenlandsk etterspørsel er god. De høye energiprisene kan dempe husholdningenes forbruk, men ettersom USA har blitt mer enn selvforsynt med energi de senere årene, kan de høyere energiprisene også gi positive ringvirkninger for amerikansk økonomi. KI-relaterte investeringer har økt mye, og de store teknologiselskapenes investeringsplaner bidrar til at veksten ventes å holde seg oppe.
- I euroområdet og Storbritannia, som er avhengige av import av både olje og gass, vil de høye energiprisene trolig dempe veksten det nærmeste året. I euroområdet dempes veksten på kort sikt også av den varme og tørre sommeren. På den annen side løftes veksten blant annet av ekspansiv finanspolitikk knyttet til forsvar og infrastrukturinvesteringer. Også i Storbritannia vil forsvarsutgiftene øke, men budsjettplanene samlet tilsier finanspolitisk innstramming. Etter hvert vil trolig høyere privat konsum og økt vekst i private investeringer løfte veksten. Lavere energipriser trekker i samme retning.
- I Sverige venter vi at veksten holder seg godt oppe de nærmeste årene, og anslaget for veksten i inneværende år er oppjustert fra forrige rapport på grunn av høyere vekst enn ventet i andre kvartal. Husholdningenes kjøpekraft har økt som følge av lavere styringsrenter, reallønnsvekst og finanspolitiske støtteordninger. Offentlige utgifter knyttet til forsvar og infrastrukturinvesteringer løfter også veksten i anslagene våre.
- I Kina anslår vi lavere vekst i år enn i fjor, og at veksten vil fortsette å falle til rundt 4 prosent mot slutten av prognoseperioden. Vi venter at Kinas eksport av høyteknologiske varer vil fortsette å øke, men ikke like raskt som den har gjort hittil i år. Det vil trolig bare delvis bli oppveid av økt vekst i innenlandsk etterspørsel gjennom boliginvesteringer og husholdningenes forbruk.
Konsumprisveksten hos våre viktigste handelspartnere var moderat før krigen i Midtøsten brøt ut. Høyere energipriser bidrar til at prisveksten ventes å øke den nærmeste tiden, før den gradvis avtar lenger ut i prognoseperioden. Underliggende prisvekst ventes å nærme seg 2 prosent mot slutten av prognoseperioden, men anslagene er samlet sett høyere enn i junirapporten. I anslagene har vi lagt vekt på følgende:
- Vi venter at konsumprisveksten målt ved KPI vil øke til henholdsvis 3,5 og 3,1 prosent i USA og eurosonen fra 2025 til i år, for deretter å avta lenger ut i prognoseperioden i tråd med utviklingen i fremtidspriser på energi.
- Høye energipriser og forstyrrelser i verdikjeder fører til økte innsatskostnader, og vil trolig gjøre at det tar tid før prisveksten på varer og tjenester utenom energi reduseres til nivåer som er forenlig med inflasjonsmålene.
- Langsiktige markedsbaserte inflasjonsforventninger er lite endret som følge av konflikten i Midtøsten både i Europa og USA. Det reduserer risikoen for andrerundeeffekter på pris- og lønnsdannelsen. Kortsiktige inflasjonsforventninger har steget i euroområdet, og er på om lag de samme høye nivåene som i april/mai. Kortsiktige amerikanske inflasjonsforventninger er lavere enn i april/mai og om lag på samme nivå som ved forrige rapport.
- Vi legger til grunn moderate andrerundeeffekter av de økte energiprisene og tilbudssideforstyrrelsene, og anslår litt høyere lønnsvekst i eurosonen, Storbritannia og USA i år og neste år enn i forrige rapport. Vi anslår at samlet lønnsvekst hos våre industrialiserte handelspartnere vil avta fra litt under 4 prosent i fjor til litt over 3 prosent mot slutten av prognoseperioden.
Prisene på energi og andre råvarer
Prisene på energi og flere andre råvarer har økt siden rapporten i juni. Tabell 2.A viser utviklingen i faktiske priser og fremtidspriser. Vi legger til grunn fremtidsprisene i våre anslag for prisutviklingen fremover. Også disse viser en bred oppgang siden juni. Oppgangen må ses i lys av konflikten i Midtøsten, krigen i Ukraina og ekstremvær i flere regioner. Høyere energi- og råvarepriser ventes å øke de utenlandske prisimpulsene de nærmeste kvartalene, før de avtar lenger ut i prognoseperioden.
Tabell 2.A Priser for energi og andre råvarer
|
Snittpris (2010–2019) |
Snittpris (2020–2024) |
Realiserte priser og fremtidspriser1 Prosentvis endring i anslag fra Pengepolitisk rapport 2/2026 i parentes |
|||||
|---|---|---|---|---|---|---|---|
|
2025 |
2026 |
2027 |
2028 |
2029 |
|||
|
Olje, USD/fat |
80 |
75 |
69 |
96 (8) |
83 (7) |
74 (0) |
72 (-1) |
|
Bensin, USD/fat |
91 |
93 |
86 |
127 (9) |
116 (12) |
100 (2) |
98 (3) |
|
Diesel, USD/fat |
93 |
96 |
91 |
157 (22) |
143 (33) |
115 (15) |
105 (9) |
|
Nederlandsk gass, Euro/MWh |
20 |
51 |
36 |
57 (27) |
56 (58) |
35 (30) |
29 (21) |
|
Kull, Euro/tonn |
66 |
128 |
88 |
105 (4) |
116 (12) |
108 (7) |
108 (7) |
|
Utslippskvoter, Euro/tonn |
10 |
61 |
74 |
80 (5) |
89 (13) |
93 (14) |
96 (14) |
|
Tysk kraft, Euro/MWh |
42 |
107 |
89 |
124 (22) |
134 (40) |
100 (23) |
86 (16) |
|
Nordisk kraft, Øre/kWh |
32 |
64 |
48 |
90 (22) |
74 (33) |
58 (20) |
54 (13) |
|
Kraft sør i Norge, Øre/kWh |
31 |
87 |
73 |
133 (32) |
101 (40) |
72 (21) |
66 (11) |
|
Kraft nord i Norge, Øre/kWh |
32 |
33 |
21 |
80 (27) |
53 (25) |
49 (22) |
46 (11) |
|
Aluminium, USD/tonn |
1945 |
2321 |
2629 |
3323 (-4) |
3243 (-3) |
3145 (-1) |
3090 (-2) |
|
Kobber, USD/tonn |
6762 |
8430 |
9926 |
13699 (2) |
14531 (6) |
14561 (7) |
14566 (7) |
|
Stål, USD/tonn |
461 |
617 |
555 |
593 (1) |
620 (5) |
n.a. |
n.a. |
|
Hvete, USD/tonn |
210 |
248 |
197 |
231 (7) |
272 (15) |
275 (10) |
n.a. |
|
Mais, USD/tonn |
183 |
206 |
173 |
182 (6) |
212 (16) |
209 (12) |
203 (8) |
Oljeprisen har steget siden forrige rapport som følge av nye krigshandlinger rundt Persiabukta og i Rødehavet, noe som har redusert oljeeksporten ut fra regionen. Prisen på diesel har steget mer. Prisene på diesel og bensin er nå om lag like høye som på toppen i 2022, se figur 2.A. Lagrene for raffinerte oljeprodukter var i utgangspunktet lavere enn for råolje. I tillegg til redusert eksport fra Persiabukta har dessuten eksporten fra Russland og Kina vært begrenset. Samtidig ser etterspørselen etter enkelte raffinerte produkter ut til å ha vært høyere enn ventet.
USD per fat2

Den europeiske gassprisen har steget videre siden forrige rapport. Det skyldes blant annet at europeiske gasslagre er lave. Samtidig finnes det i liten grad strategiske gasslagre som kan frigis for å avhjelpe bortfall av tilbud. Alternative eksport- og transportruter fra Persiabukta har vært mer begrenset for gass enn for olje, og en større andel av produksjonskapasiteten for gass enn for olje ser ut til å ha blitt rammet av konflikten. Varmt og tørt vær har bidratt til høyere etterspørsel etter gass både i Europa og Asia, blant annet gjennom økt behov for kjøling og redusert kraftproduksjon fra andre energikilder.
Kraftprisene på kontinentet har økt siden forrige rapport, særlig som følge av høyere gasspriser. Også kraftprisene i Norge har steget. I tillegg til påvirkningen fra kraftprisene ellers i Europa, bidrar lav fyllingsgrad i vannmagasinene til å øke kraftprisene her hjemme.
Prisene på industrimetaller er samlet sett lite endret siden juni. Prisen på aluminium har falt noe. Det skyldes blant annet at reduksjonen i eksporten fra Persiabukta trolig ikke blir så stor som tidligere ventet. Prisen på kobber har økt blant annet som følge av produksjonsproblemer i et viktig eksportland som Chile etter kraftig uvær og oversvømmelser. Etterspørselen etter kobber og andre industrimetaller vil trolig holdes oppe fremover av økte investeringer i utbygging av strømnett, fornybar energi og datasentre.
Prisene på flere jordbruksvarer har også økt siden forrige rapport. Lavere eksport av blant annet hvete, mais og soyabønner fra Svartehavsregionen har bidratt til høyere korn- og oljefrøpriser. Tørke i sentrale jordbruksområder i USA har svekket avlingsutsiktene og løftet prisene på viktige jordbruksprodukter. Samtidig har El Niño ført til høyere priser på blant annet fiskemel, kaffe, kakao og sukker. Høyere priser på energi har også økt kostnadene i matvareproduksjonen.
Våre indikatorer for internasjonale prisimpulser til importerte innsatsvarer som brukes i norsk produksjon (IPI) og til importerte konsumvarer (IPK), har steget etter utbruddet av konflikten i Midtøsten. IPI og IPK er sammensatte indikatorer basert på ulike produsentprisindekser og skal fange opp prisutviklingen på importerte innsatsvarer og konsumvarer til henholdsvis norske bedrifter og husholdninger. Når vi lager anslag for IPI og IPK, legger vi til grunn faktiske priser og fremtidspriser på ovennevnte energi- og råvarer. Sammenliknet med hva vi la til grunn i juni, vil oppgangen i disse prisene den siste tiden øke prisimpulsene de nærmeste kvartalene, for deretter å avta lenger ut i prognoseperioden, se omtalen av prisutsiktene i kapittel 2.
- 1 Fremtidspriser per 18. september 2026.
Kilder: LSEG Datastream, Macrobond og Norges Bank
- 2 Råolje: Brent referansepris handlet på Intercontinental Exhange (ICE-børsen). Bensin: Referansepris i det amerikanske markedet (RBOB-bensin handlet på ICE-børsen). Diesel: Referansepris for europeisk diesel (Low Sulphur Gasoil handlet på ICE-børsen)
Kronekursen
Kronekursen, målt ved den importveide kursen I-44, endret seg lite ved publisering av junirapporten. Også etter rentemøtet i august var det små utslag i valutakursen.
Kronekursen reagerer også på andre nyheter. Kronen svekket seg umiddelbart da konsumprisindeksen for juni ble publisert 10. juli. Reaksjonen må ses i sammenheng med at prisveksten for juni var lavere enn markedsaktører ventet i forkant. Utviklingen falt sammen med et fall i norske markedsrenter.
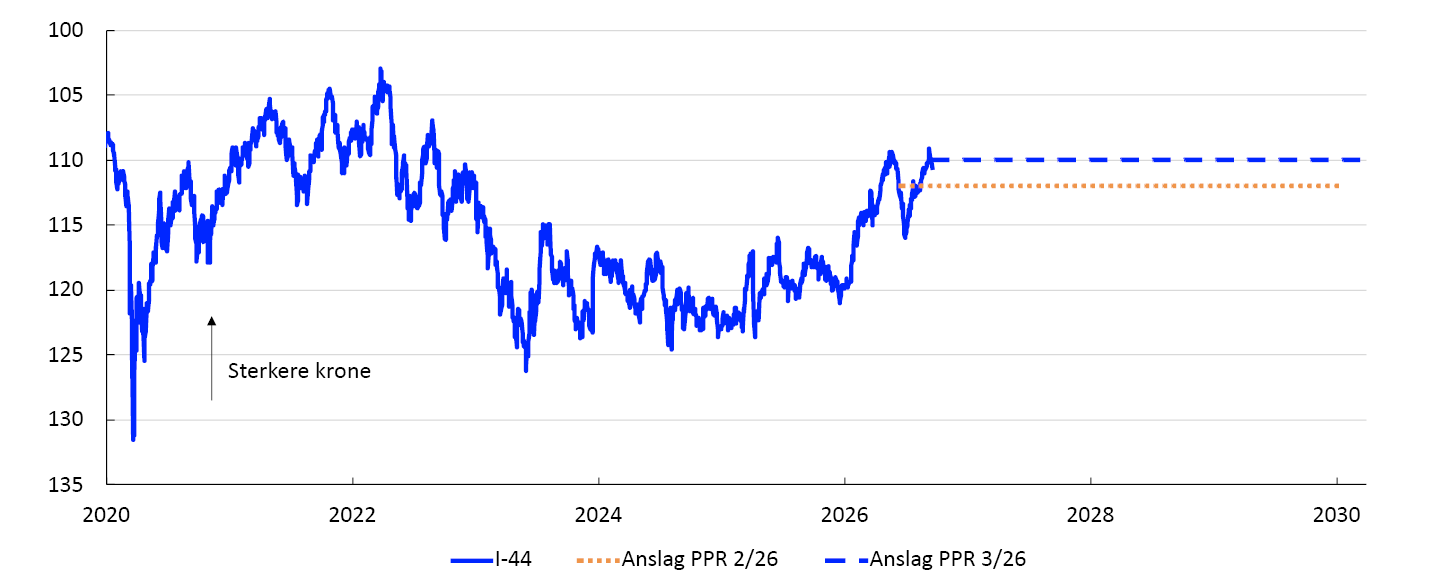
Siden forrige rapport har kronen likevel styrket seg mot valutaene til våre viktigste handelspartnere, se figur 2.B. Dette må ses i sammenheng med at olje- og gassprisene har steget. På den andre siden har markedsrentene hos våre handelspartnere økt mye, og mer enn markedsrentene i Norge. Dette gir en lavere rentedifferanse, noe som isolert sett trekker i retning av en svakere kronekurs, se figur 2.C. Kronekursen målt ved I-44 er nå litt over 1 prosent sterkere enn anslått ved forrige rapport.
Indeks. 12. juni 2026 = 1001

Rentedifferanse mot våre viktigste handelspartnere. Prosent2

Markedsforventningene til styringsrenten den nærmeste tiden er nær rentebanen i denne rapporten. Vi legger derfor til grunn små utslag i kronekursen ved publisering, se figur 2.D. For nærmere omtale av hvordan nyheter påvirker kronekursen, se utdypning «Hvor mye av svingningene i kronekursen kan forklares med nyheter om inflasjon og pengepolitikk?».
Importveid valutakursindeks. I-443
Det er stor usikkerhet knyttet til utviklingen i kursen. Figur 2.E. illustrerer usikkerheten basert på prising av opsjoner i valutamarkedet.4 Disse prisene brukes til å beregne en implisitt sannsynlighetsfordeling for kronekursen på et gitt tidspunkt. Figuren viser en slik fordeling for kronekursen målt mot euro tre måneder frem i tid, uttrykt som avvik fra markedets fremtidspris (terminprisen). Målt på denne måten er usikkerheten om utviklingen i kursen lite endret siden forrige rapport. Beregningen tyder også på at sannsynligheten for at kronen svekker seg med mer enn 5 prosent de neste tre månedene er noe høyere enn sannsynligheten for at den styrker seg tilsvarende, henholdsvis 19 og 13 prosent, se figur 2.E.
Tre måneder frem i tid. Prosent avvik fra terminkurs5

- 1 For alle valutaene i figuren er kursen mot norske kroner. 12 juni 2026 satt lik 100. En lavere tallverdi betyr at kronen har styrket seg mot den utenlandske valutaen.
- 2 Styringsrenten for utlandet er et handelsvektet snitt av styringsrentene til Bank of England, Sveriges Riksbank, Federal Reserve og den europeiske sentralbanken.
- 3 En lavere tallverdi betyr at kronen har styrket seg mot den importveide indeksen I-44. Anslaget for kronekursen er basert på nivået for kursen 17. september 2026.
- 4 Se Opheim, V. Ø. og J. Tendal (2026) «Opsjonsbaserte sannsynlighetsfordelinger for valutakurser». Staff Memo 2/2026. Norges Bank.
- 5 Markedsbasert sannsynlighetsfordeling for kronekursen om tre måneder målt mot euro. Avvik fra terminprisen. Positive tall på horisontal akse er svakere krone. Fordelingene er estimert basert på prisingen av opsjoner i valutamarkedet. Figuren er ikke annualisert.
BNP for Fastlands-Norge
Etter noen år med svak utvikling i fastlandsøkonomien tok veksten seg opp i fjor. Oppgang i husholdningenes inntekter førte til god vekst i konsumet. Veksten i eksport og petroleumsinvesteringer holdt seg høy, mens det var moderat vekst i offentlig etterspørsel.
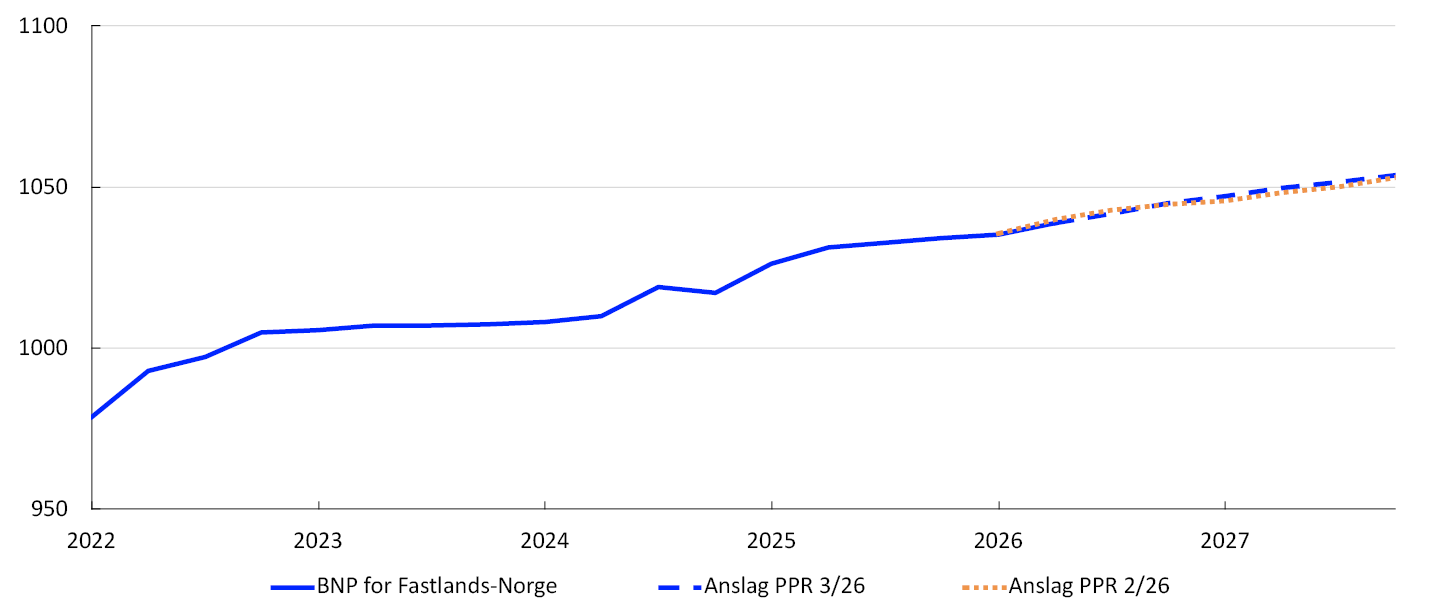
Etter svak utvikling rundt årsskiftet økte BNP for Fastlands-Norge om lag som ventet i andre kvartal, se figur 2.3. Veksten fra kvartalet før var på 0,3 prosent. Enkelte midlertidige faktorer som fall i kraftproduksjon og streik innen overnatting og servering dempet aktiviteten noe i andre kvartal. Vi venter moderat vekst de nærmeste kvartalene, om lag som i junirapporten. I anslagene har vi lagt vekt på følgende:
Faste 2023-priser. Mrd.kr.
- Bedriftene i vårt regionale nettverk venter moderat produksjonsvekst gjennom andre halvår, se venstre panel i figur 2.4. Bedring i kjøpekraften blant husholdningene, økt satsing på forsvar og bygging av datasentre er viktige drivkrefter for veksten. Samtidig bidrar den svake utviklingen i byggenæringen til å dempe aktiviteten.
- Vårt prognosesystem SMART, som vekter anslag fra et bredt sett av modeller, anslår at veksten i BNP for Fastlands-Norge tar seg opp de nærmeste kvartalene, se høyre panel i figur 2.4.
Forventet produksjon. Kvartalsvekst. Prosent1

- Konflikten i Midtøsten bidrar fremdeles til usikkerhet om den økonomiske utviklingen. Siden forrige rapport har prisene på energi og andre råvarer steget videre, se «Prisene på energi og andre råvarer». Det kan isolert sett dempe etterspørselen fra husholdningene og investeringene i fastlandsbedriftene, mens investeringene i oljesektoren kan bli positivt påvirket. De siste månedene har prisene på raffinerte oljeprodukter steget noe mer enn råoljeprisen. Isolert sett trekker dette i retning av at de negative effektene på norsk økonomi kan bli litt større enn antatt i juni.
Vi venter at veksten i BNP for Fastlands-Norge avtar fra 1,7 prosent i fjor til 0,9 prosent i år og deretter tar seg litt opp igjen, se figur 2.5. Anslagene for 2026–2029 er samlet sett lite endret siden junirapporten.
Årsvekst. Bidrag til årsvekst. Prosentenheter2

Det ser ut til å bli lav vekst i husholdningenes konsum i år, før årsveksten trolig tar seg opp fra neste år. Vi anslår at boliginvesteringene tar seg opp fra neste år, og at veksten i foretaksinvesteringene holder seg oppe fremover. Eksportveksten blir trolig moderat fremover. Vi venter at investeringene i petroleumsnæringen vil falle etter hvert som pågående utbygginger ferdigstilles. Veksten i offentlig etterspørsel anslås å øke neste år og deretter avta gradvis. For detaljerte anslag og endring fra forrige rapport, se tabell 2 og 3 i vedlegget.
- 1 Regionalt nettverk 3/26. Modellapparatet for korttidsprognoser, SMART, baserer seg på historiske sammenhenger. Den vekter sammen empiriske modeller ut fra tidligere anslagsegenskaper.
- 2 Tallene for petroleumsinvesteringer inkluderer her investeringer i utenriks sjøfart. Offentlig etterspørsel = offentlig konsum + offentlige investeringer.
Husholdningene
Husholdningenes disponible realinntekt økte markert både i 2024 og 2025. Konsumet økte også, men ikke like mye som inntekten. Sammen med høyere pensjonssparing har det ført til oppgang i spareraten.
Både vare- og tjenestekonsumet endret seg lite fra første til andre kvartal, se figur 2.6. Samlet konsum falt i første halvår, og utviklingen var svakere enn anslått i forrige rapport. Vi venter vekst i konsumet i andre halvår, men den svake utviklingen i første halvår bidrar til at årsveksten i år blir lav. Utover i prognoseperioden venter vi at konsumveksten tar seg opp. I anslagene har vi lagt vekt på følgende:
Faste 2023-priser. Mrd.kr.3

- Innen varehandel og tjenesteyting rapporterer bedriftene i Regionalt nettverk om relativt god vekst i første halvår. Utviklingen synes bedre enn de foreløpige tallene for husholdningenes konsum i nasjonalregnskapet viser. Bedriftene i nettverket venter at økt kjøpekraft blant husholdningene vil løfte etterspørselen i andre halvår. Noen bedrifter tror at utsikter til høyere rente bidrar til å dempe salget av varige konsumgoder, selv om flere bedrifter venter at avgiftsendringer fra januar 2027 vil bidra til økt bilsalg mot slutten av året.
- Vi anslår at veksten i husholdningenes disponible realinntekt fremover blir lavere enn de siste to årene. Avtakende vekst i lønn og sysselsetting og økte netto renteutgifter bidrar til nedgangen. I tillegg trekker høyere energipriser opp veksten i konsumprisene i år. For prognoseperioden samlet blir inntektsveksten trolig om lag som gjennomsnittet for de siste ti årene, noe som bidrar til å holde anslått konsumvekst oppe fremover.
- Husholdningenes sparing økte i første halvår i år. Vi legger til grunn at sparing til pensjon vil holde seg høy fremover. I anslagene øker konsumet i gjennomsnitt mindre enn husholdningenes disponible realinntekt i perioden 2026–2029, noe som bidrar til å holde spareraten oppe fremover.
- Husholdningene har høy gjeld. Frem til 2024 økte rentebelastningen før den falt litt gjennom fjoråret, se figur 2.7. Økt rente bidrar til at husholdningenes rentebelastning trolig øker litt neste år. Vi antar at gjelden vil vokse om lag i takt med husholdningenes inntekter, slik at det blir små endringer i gjeldsbelastningen fremover.
Prosent4

Boligmarkedet
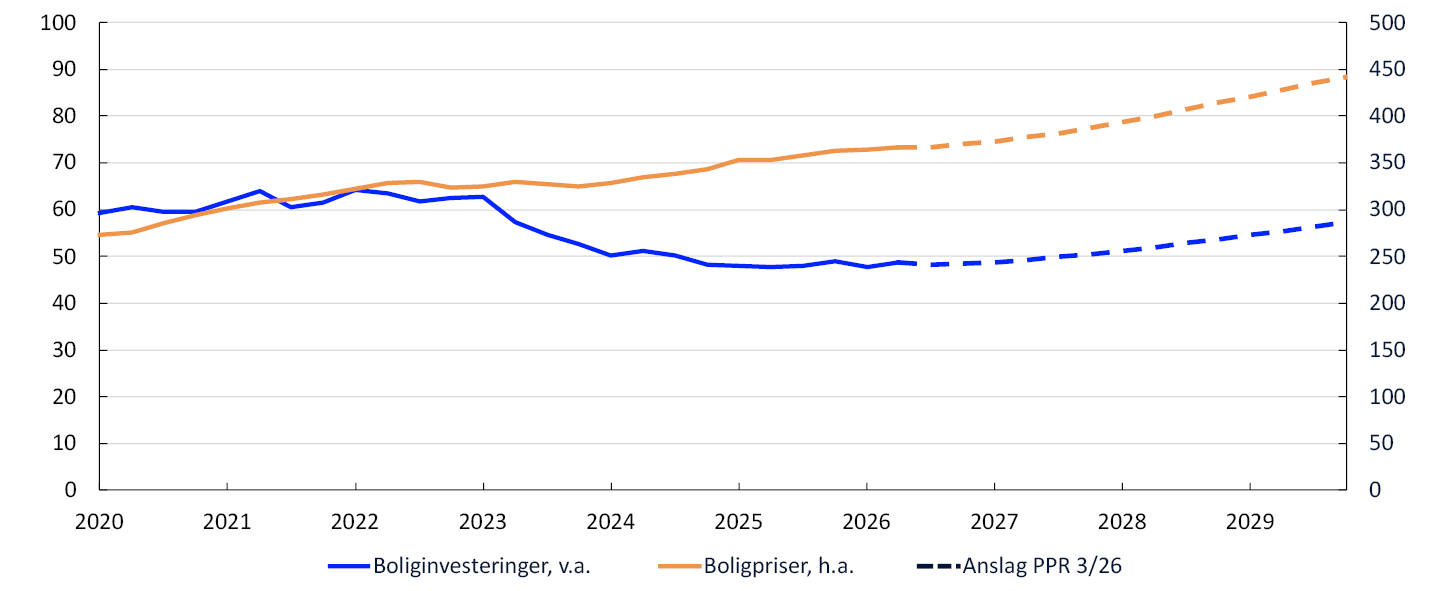
Etter et markert fall gjennom 2023 har boliginvesteringene holdt seg lave. Kraftig oppgang i materialkostnader, økte lønnsutgifter og høyere renter har bidratt til den svake utviklingen. I første halvår har utviklingen vært bedre enn anslått, men vi venter svak utvikling i andre halvår. Vi anslår at årsveksten tar seg opp utover i prognoseperioden, men ikke like mye som i forrige rapport. Nivået i slutten av 2029 ventes å være lavere enn det var i starten av 2023, se figur 2.8. I anslagene har vi lagt vekt på følgende:
Faste 2023-priser. Mrd. kr. (investeringer). Indeks. Januar 2003 = 100 (priser)
- Aktiviteten blant bygg- og anleggsbedriftene i vårt regionale nettverk er lav, og det er få nye prosjekter planlagt. Flere bedrifter tror likevel at bunnen i boligbyggingen er nådd, men mange forteller at oppgangen stadig skyves frem i tid.
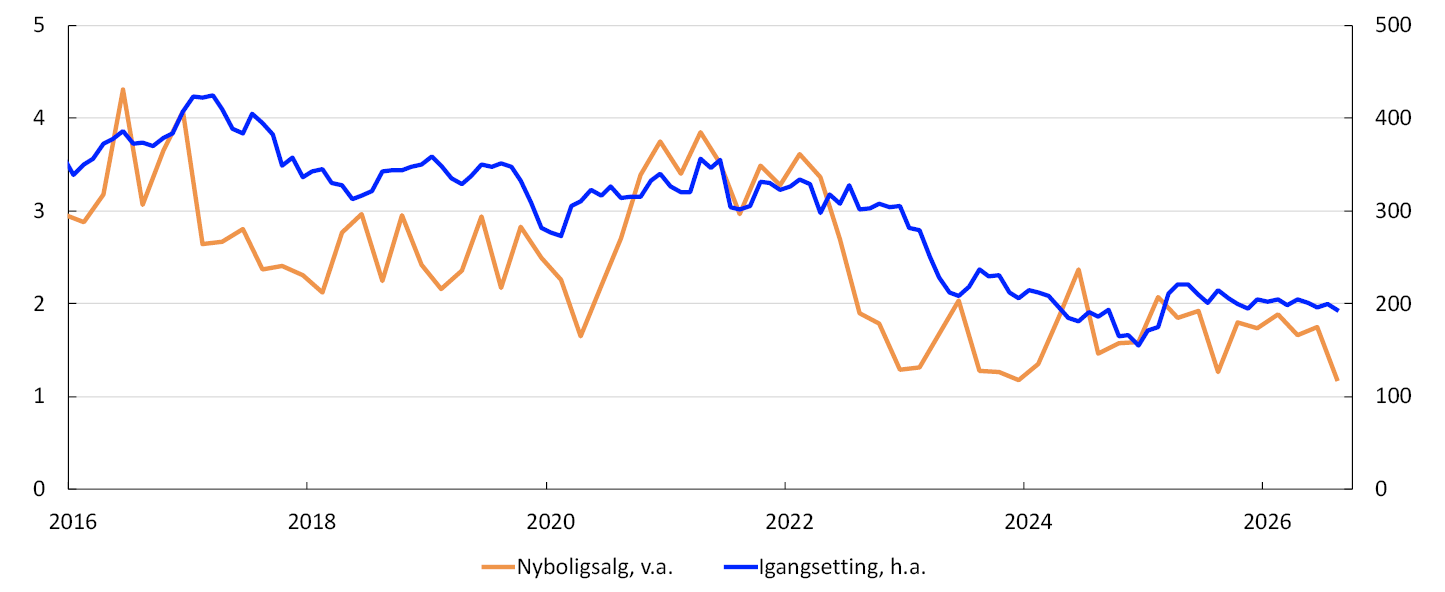
- Tall for igangsetting og salg av nye boliger tyder på at boliginvesteringene vil endre seg lite den nærmeste tiden, se figur 2.9. En fortsatt høy pris på nye boliger relativt til brukte boliger kan bidra til at det tar tid før salget av nye boliger tar seg opp igjen.
Salg i antall i tusen. Igangsetting i tusen kvadratmeter, 3-mnd glidende snitt
- Sammenliknet med forrige rapport vil utsikter til høyere rente trolig dempe boliginvesteringene.
- Vi venter at økt kjøpekraft hos husholdningene etter hvert fører til noe høyere etterspørsel etter både nye og brukte boliger.
- Utover i prognoseperioden vil nedgang i renten og oppgang i boligprisene trolig bidra til å bedre lønnsomheten i byggenæringen og føre til at nybyggingen øker.
Lettelser i utlånsforskriftens krav til egenkapital og nedgang i renten bidro trolig til at veksten i bruktboligprisene tok seg opp i fjor. Hittil i år har boligprisveksten vært lav, men det er store regionale forskjeller. Utviklingen har den siste tiden vært særlig svak i Oslo-området, mens flere andre større byer opplever god vekst.
Nivået på bruktboligprisene i august var lavere enn vi anslo i juni. Vi venter økte boligpriser fremover, men årsveksten i år blir trolig en del lavere enn den var i fjor. Fra og med neste år venter vi at årsveksten tar seg opp. I anslagene har vi lagt vekt på følgende :
- Sammenliknet med forrige rapport vil utsikter til høyere rente trolig dempe veksten i boligprisene.
- Oppgang i husholdningenes inntekter vil trolig løfte etterspørselen etter boliger i årene som kommer.
- Lav tilførsel av nye boliger trekker i retning av høyere boligpriser.
- Etter hvert vil nedgang i renten trekke i retning av høyere boligpriser.
Bedriftene
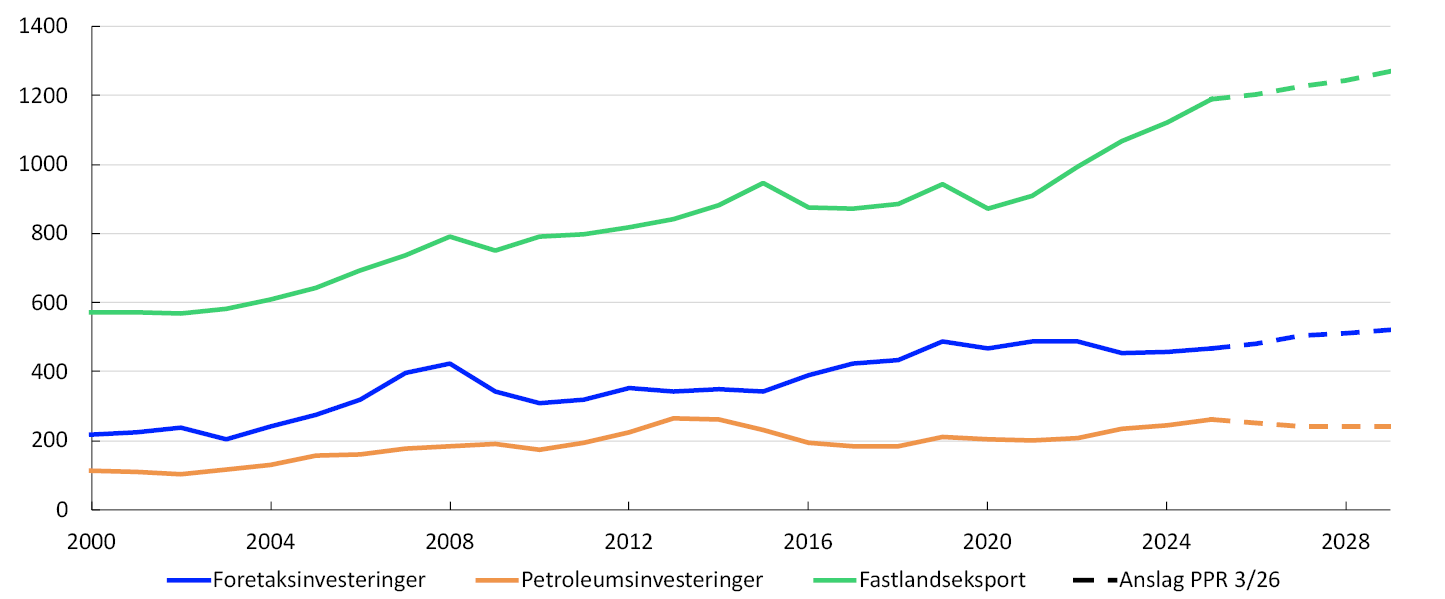
Investeringene i fastlandsbedriftene dempes av økning i renten og andre kostnader. Etter svak utvikling i årene 2022 til 2024 tok investeringsveksten seg opp i fjor, og vi venter at veksten vil være på om lag samme nivå i år. I anslagene tar årsveksten seg opp til 5 prosent neste år før den faller til under 2 prosent i 2028, se figur 2.10. Anslaget for årsveksten neste år er oppjustert fra junirapporten. I anslagene har vi lagt vekt på følgende:
Faste 2023-priser. Mrd. kr.5
- Bedriftene i Regionalt nettverk planlegger samlet sett å øke investeringene i år og neste år. Utbygging av datasentre, investeringer innen teknologi og kapasitetsutvidelser i reiselivsnæringen løfter investeringene. Samtidig velger enkelte bedrifter å utsette eller stoppe investeringsprosjekter som følge av usikkerhet knyttet til fremtidig lønnsomhet.
- Investeringene innen kraftforsyning vil øke markert i år og neste år ifølge investeringstellingen fra Statistisk sentralbyrå. Det er særlig investeringer knyttet til oppgraderinger av strømnettet som bidrar til den sterke veksten. Informasjon fra nettselskapene tyder på at investeringene i strømnettet vil fortsette å øke de neste årene.
- Investeringstellingen tyder på at investeringene innen industri og bergverk vil øke i år og neste år.
Investeringene i olje- og gassnæringen har økt mye de tre siste årene. Det gjenspeiler at oljeselskapene satte i gang en rekke utbygginger i 2022 som følge av oljeskattepakken og høye priser på olje og gass. Vi venter at petroleumsinvesteringene faller i perioden 2026 til 2028, men ikke like mye som anslått i forrige rapport. I anslagene har vi lagt vekt på følgende:
- Investeringene i de pågående utbyggingene ventes å falle med nesten 100 milliarder kroner fra 2025 til 2028, i takt med at prosjektene fullføres.
- Oljeselskapene har annonsert at de vil sette i gang mange prosjekter fremover. Vi venter at de nye prosjektene vil dempe fallet i petroleumsinvesteringene de nærmeste årene og bidra til at de øker noe i 2029.
- Investeringstellingen tyder på at fallet i olje- og gassinvesteringene i år og neste år blir om lag som anslått i forrige rapport.
- Begrensninger i skipstrafikken gjennom Hormuzstredet har ført til oppgang i prisene på olje og gass. Vi venter at prisøkningen demper nedgangen i petroleumsinvesteringene fremover.
Eksportveksten har vært høy de siste årene. Svekkelsen av kronekursen frem mot sommeren 2023, økt turisme, høy aktivitet i oppdrettsnæringen og økte investeringer innen olje, gass og grønn teknologi i utlandet har bidratt til oppgangen.
Vi venter avtakende eksportvekst fra disse næringene fremover. I tillegg bidrar lite vann i magasinene til at eksporten av elektrisk kraft avtar i år. Vi anslår moderat vekst i eksporten fra Fastlands-Norge fra og med i år og ut prognoseperioden. I anslagene har vi lagt vekt på følgende:
- De eksportrettede bedriftene i Regionalt nettverk venter at produksjonen vil øke moderat i høst. Blant annet vil økte forsvarsutgifter globalt bidra til vekst for en del eksportbedrifter.
- Kronekursen har styrket seg en del i år, se «Kronekursen». Vi legger til grunn at den fremover vil være sterkere enn forutsatt i forrige rapport. Styrking av kronekursen vil isolert sett dempe norsk eksport.
- BNP-veksten hos våre handelspartnere vil trolig holde seg oppe fremover og bidra til økt etterspørsel etter våre eksportprodukter.
- De globale petroleumsinvesteringene vil trolig utvikle seg svakere fremover enn i perioden 2021 til 2025 og bidra til å dempe veksten i norsk eksport.
- Vi legger til grunn at USAs tolløkning i sommer vil ha liten effekt på samlet eksport fra Fastlands-Norge.
- 5 Eksport av varer og tjenester fra Fastlands-Norge
Finanspolitikken
De siste to årene har veksten i offentlig etterspørsel avtatt. Offentlige investeringer falt gjennom deler av fjoråret og i starten av inneværende år. Vi legger til grunn at veksten i offentlig etterspørsel blir høyere enn veksten i BNP for Fastlands-Norge fremover, se figur 2.11. Anslagene for vekst i offentlig etterspørsel for årene 2026–2029 er samlet sett om lag som i junirapporten. I anslagene har vi lagt vekt på følgende:
Årsvekst. Prosent6
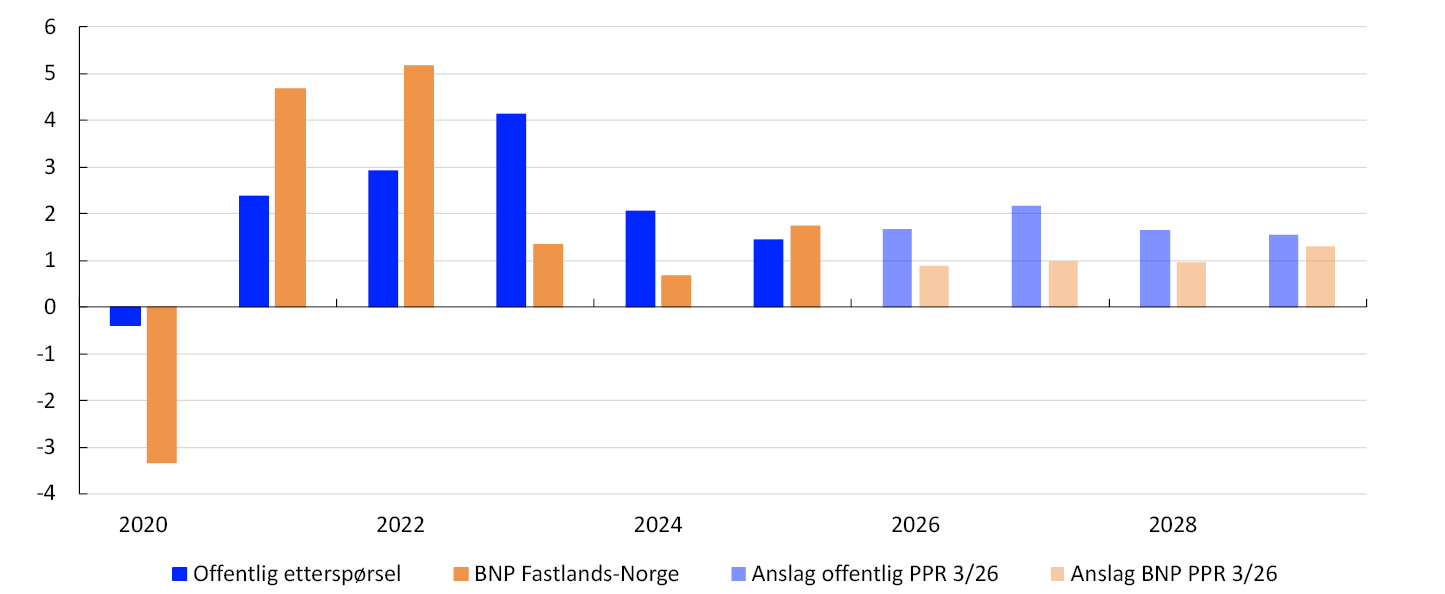
- Veksten i offentlig etterspørsel i år og neste år ventes å være i tråd med forslaget til revidert nasjonalbudsjett (RNB) og budsjettforliket. Økte forsvarsutgifter bidrar til å løfte veksten i offentlig etterspørsel.
- Vi legger til grunn et strukturelt oljekorrigert underskudd som andel av SPU i tråd med forslaget til RNB for 2026 og budsjettforliket. Målt som andel av SPU anslås underskuddet til 2,7 prosent i 2026.
- Støtte til Ukraina bidrar til økt pengebruk i år. Dette ventes å ha liten effekt på innenlandsk etterspørsel.
Ifølge Finansdepartementets beregninger vil innretningen av finanspolitikken i tråd med forslaget til revidert budsjett for 2026 virke om lag nøytralt på aktivitetsnivået i år og neste år. Beregningene viser også at budsjettoppleggene for 2024–2026 har en ekspansiv effekt på norsk økonomi i år og neste år.
- 6 Offentlig etterspørsel = offentlig konsum + offentlige investeringer.
Arbeidsmarked og kapasitetsutnytting
Med kapasitetsutnytting, eller produksjonsgap, mener vi hvor mye av de samlede ressursene i økonomien som er i bruk. Dette er definert som forskjellen mellom faktisk og potensiell produksjon i fastlandsøkonomien. Kapasitetsutnytting og potensial kan ikke observeres og må derfor anslås. På kort sikt anslår vi kapasitetsutnytting på bakgrunn av ulike indikatorer og modeller, der vi særlig vektlegger utviklingen i arbeidsmarkedet. Anslaget på potensialet følger av anslagene på kapasitetsutnytting og BNP. På lengre sikt er vårt anslag på potensial basert på vårt anslag på trendproduktiviteten og vår vurdering av det høyeste nivået på sysselsetting som kan vedvare over tid uten at lønns- og prisveksten tiltar (trenden i sysselsettingen, N*).
Vår vurdering er at kapasitetsutnyttingen de siste årene har vært nær et normalt nivå, men at den har avtatt gradvis og nå trolig er litt under et normalt nivå. Anslaget for produksjonsgapet er litt oppjustert mot slutten av året sammenliknet med forrige rapport, se figur 2.12. I anslagene har vi lagt vekt på følgende:
Prosent1

- Den registrerte arbeidsledigheten har vært stabil og nær 2,1 prosent så langt i år, justert for normale sesongvariasjoner. Det er som anslått i forrige rapport og nær nivået vi vurderer som forenlig med normal kapasitetsutnytting. Bruttoledigheten, som også inkluderer arbeidssøkere på tiltak hos Nav, har også vært stabil den siste tiden.
- Arbeidsledigheten målt ved Arbeidskraftsundersøkelsen (AKU) er høyere enn den registrerte ledigheten. Avstanden mellom de to målene har økt de siste årene. Det kan delvis skyldes at flere unge har meldt seg på arbeidsmarkedet. Disse har ofte svakere insentiver til å registrere seg hos Nav, blant annet fordi mange ikke har opptjent rett til dagpenger. Samtidig kan AKU-ledigheten tyde på at arbeidsmarkedet er mindre stramt enn den registrerte ledigheten tilsier. Siden forrige rapport har trenden i AKU-ledigheten falt noe.
- Både beholdningen av ledige stillinger og tilstrømmingen av nye ledige stillinger har holdt seg stabile det siste året. Dette indikerer at etterspørselen etter arbeidskraft holder seg oppe.
- Sysselsettingen steg litt mer enn anslått i andre kvartal. De nærmeste kvartalene venter vi litt lavere sysselsettingsvekst, i tråd med forventningene fra bedriftene i Regionalt nettverk. Anslagene er lite endret sammenliknet med forrige rapport.
- Andelen bedrifter i Regionalt nettverk som melder om kapasitetsproblemer og knapphet på arbeidskraft har falt siden slutten av fjoråret. Indikatorene tilsier et produksjonsgap som ligger noe under null og som avtar i tråd med anslaget for produksjonsgapet fra forrige rapport.
- Vårt modellsystem for kapasitetsutnytting hensyntar blant annet BNP for Fastlands-Norge, sysselsetting, ledighet, lønnsvekst og inflasjon. Modellene indikerer at kapasitetsutnyttingen avtok gjennom fjoråret og var litt under et normalnivå i første halvår i år, se figur 2.12.
- BNP for Fastlands-Norge har utviklet seg om lag som ventet gjennom første halvår. Samtidig venter bedriftene i vårt regionale nettverk en litt sterkere vekst i fjerde kvartal enn vi anslo i forrige rapport. Dette trekker isolert sett i retning av et litt høyere produksjonsgap mot slutten av året.
Vi anslår at produksjonsgapet avtar videre og når en bunn i 2028. Sammenliknet med forrige rapport har arbeidsmarkedet utviklet seg litt sterkere enn ventet, og produksjonsgapet er litt oppjustert det nærmeste året. Vi venter at andelen av befolkningen som er i jobb vil holde seg oppe gjennom hele prognoseperioden, men at den vil være litt under vårt anslag på trendveksten i sysselsettingsandelen.
Vi anslår at den registrerte arbeidsledigheten stiger til 2,4 prosent, som anslått i forrige rapport, se figur 2.13.
Prosent2

Produksjonspotensialet
Vekstevnen i norsk økonomi, målt ved veksten i produksjonspotensialet, har avtatt gradvis gjennom de siste 20 årene, se tabell 2.1. I årene etter pandemien har imidlertid utviklingen flatet ut som følge av høyere trendvekst i sysselsettingen (N*). Denne økningen skyldes blant annet at det har kommet mange ukrainske flyktninger til Norge. I tillegg har flere i de eldste og yngste aldersgruppene kommet i jobb, se nærmere omtale i Pengepolitisk rapport 3/2025.
Tabell 2.1 Produksjon og produksjonspotensial3
|
Prosentvis endring fra foregående år Endring i anslag fra Pengepolitisk rapport 2/2026 i parentes |
|||||||
|---|---|---|---|---|---|---|---|
|
2006–2015 |
2016–2025 |
2025 |
2026 |
2027 |
2028 |
2029 |
|
|
BNP for Fastlands-Norge |
2,8 |
1,9 |
1,7 (0) |
0,9 (0) |
1 (0,2) |
1 (-0,1) |
1,3 (-0,1) |
|
Produksjonspotensial |
2,9 |
1,8 |
1,8 (0) |
1,2 (-0,1) |
1,5 (0) |
1,2 (0) |
1,2 (0) |
|
N* |
1,4 |
1,1 |
1 (0) |
1 (0,1) |
0,7 (0) |
0,6 (0) |
0,5 (0) |
|
Trendproduktivitet |
1,5 |
0,7 |
0,8 (0) |
0,3 (-0,1) |
0,8 (0) |
0,7 (0) |
0,7 (0) |
I år anslår vi at produksjonspotensialet vokser med 1,2 prosent. Anslaget er lite endret sammenliknet med forrige rapport. I vurderingene av produksjonspotensialet for 2026 har vi lagt vekt på følgende:
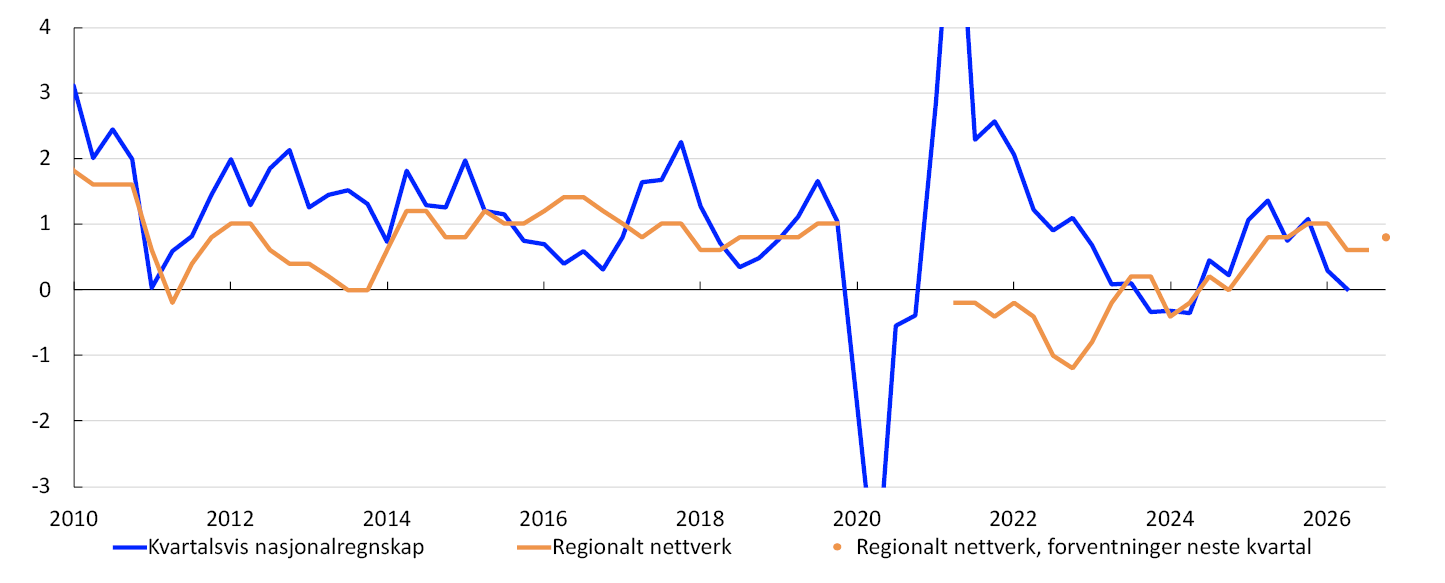
- Produktivitetsveksten har avtatt det siste året og var nær null i andre kvartal i år. Vi har lagt til grunn at produktiviteten er midlertidig lav i 2026. Dette demper produksjonspotensialet i 2026.
- Vi venter at produktivitetsveksten vil ta seg opp i andre halvår. Det er i tråd med forventningene fra bedriftene i Regionalt nettverk, se figur 2.14.
Prosent4
- Vår vurdering av sysselsettingstrenden i år er lite endret sammenliknet med forrige rapport.
Vi venter at veksten i produksjonspotensialet øker noe igjen fra 2026 til 2027 før den gradvis avtar til 1,2 prosent i slutten av prognoseperioden. I vår vurdering av produksjonspotensialet fremover har vi lagt vekt på følgende:
- Vi venter at veksten i trendproduktiviteten tiltar til 0,8 prosent neste år, og vokser med om lag 0,7 prosent resten av prognoseperioden.
- Fremover venter vi gradvis lavere årlig trendvekst i sysselsettingen, blant annet som følge av utsikter til lavere befolkningsvekst. Anslagene er basert på befolkningsfremskrivinger fra Statistisk sentralbyrå.
- Vi venter at antall arbeidstakere på korttidsopphold de neste årene vil øke i takt med sysselsettingsveksten i resten av økonomien.
- 1 Anslag til og med 4. kvartal 2026. Regionalt nettverk er et direkte anslag på produksjonsgapet basert på gjennomsnittet av kapasitetsutnyttingsindikatorene i Regionalt nettverk og den historiske korrelasjonen med Norges Banks anslag på produksjonsgapet hvor indikatoren fra Regionalt nettverk leder med ett kvartal. «Okuns lov» er basert på et estimert avvik fra trend i den registrerte ledigheten som andel av arbeidsstyrken.
- 2 Registrert ledighet som andel av arbeidsstyrken. Sesongjustert.
- 3 Bidraget fra veksten i N* og trendproduktiviteten summerer ikke nødvendigvis eksakt til veksten i produksjonspotensialet grunnet avrundinger.
- 4 Annualisert kvartalsvekst. Produktivitetsveksten i Regionalt nettverk er regnet ut som hva bedriftene venter om vekst i produksjonen fratrukket forventet vekst i sysselsettingen. Det er tatt to kvartalers glidende gjennomsnitt. Observasjoner fra Regionalt nettverk for 2020 er fjernet grunnet skalautfordringer under pandemien. Produktivitetsveksten i kvartalsvis nasjonalregnskap er gitt som Fastlands-BNP per sysselsatt. Det er så tatt 4 kvartalers glidende gjennomsnitt.
Lønnsvekst
Lønnsveksten steg mye i kjølvannet av pandemien som følge av høy prisvekst, et stramt arbeidsmarked og høy lønnsomhet i deler av næringslivet. I fjor var lønnsveksten 4,9 prosent. Vi venter at lønnsveksten avtar til 4,4 prosent i år. Det er litt lavere enn vi anslo i forrige rapport. I anslagene for 2026 har vi lagt vekt på følgende:
- I årets lønnsoppgjør ble partene enige om en ramme for lønnsveksten i industrien på 4,4 prosent.
- Vi anslår at produksjonsgapet faller gjennom året. Det vil trolig bidra til å dempe lønnsveksten fra i fjor til i år.
- Kontaktene i Regionalt nettverk og partene i arbeidslivet i Norges Banks forventningsundersøkelse venter at lønnveksten i år vil avta til henholdsvis 4,5 og 4,4 prosent, se figur 2.15. I Forventningsundersøkelsen er forventningene til lønnsveksten i år litt nedjustert sammenliknet med forrige kvartal.
- Kvartalsvis statistikk for gjennomsnittlig månedslønn indikerer at lønnsveksten har falt mye så langt i år. Dette kan indikere at årslønnsveksten i 2026 blir lavere enn anslått i forrige rapport. Samtidig varierer de løpende tallene mye fra kvartal til kvartal, blant annet fordi lønnsoppgjør kan registreres i statistikken på ulike tidspunkter.
Vi anslår at lønnsveksten vil avta videre til 4,0 prosent neste år. Anslaget er uendret fra forrige rapport. I anslaget for 2027 har vi lagt vekt på følgende:
- Våre anslag innebærer at ledigheten øker litt neste år, og at produksjonsgapet avtar noe gjennom året. Vi anslår også at prisveksten vil falle fra 2026 til 2027. Det trekker i retning av at lønnsveksten avtar videre. Sammenliknet med forrige rapport er anslagene lite endret.
- Kontaktene i Regionalt nettverk og partene i arbeidslivet i Norges Banks forventningsundersøkelse forventer en årslønnsvekst i 2027 på henholdsvis 4,0 og 3,8 prosent, se figur 2.15. Både i Regionalt nettverk og forventningsundersøkelsen er forventningene til lønnsveksten i 2027 litt nedjustert sammenliknet med forrige kvartal.
Årsvekst. Prosent5

- Lønnsandelen i næringslivet samlet har de siste årene ligget litt over gjennomsnittet for de siste ti årene, se figur 2.16. Vi anslår små endringer i lønnsandelen fra i fjor til i år.
Prosent6

- Lønnsandelen i industrien har de siste årene vært klart lavere enn gjennomsnittet for de siste ti årene, se figur 2.16. Informasjon fra nasjonalregnskapet tyder på høyere lønnsandel i industrien så langt i år, om lag som anslått i forrige rapport. En høyere lønnsandel trekker i retning av lavere lønnsvekst fremover. Siden forrige rapport har kronen vært sterkere enn anslått. Dette bidrar isolert sett til lavere lønnsomhet i industrien. Samtidig har flere råvarepriser steget, se «Prisene på energi og andre råvarer». Dette trekker i retning av høyere lønnsomhet i deler av industrien. Samlet sett er anslagene våre for lønnsomheten lite endret sammenliknet med forrige rapport.
- Våre empiriske modeller, som hensyntar produktivitet, prisvekst, kapasitetsutnytting og bedriftenes lønnsomhet, indikerer en samlet årslønnsvekst på mellom 4,1 og 4,2 prosent, se figur 2.15.
Utover i prognoseperioden venter vi at lønnsveksten avtar videre. Det må ses i sammenheng med at vi anslår et mindre stramt arbeidsmarked og lavere prisvekst. Vi venter at lønnsandelene i både Fastlands-Norge og i industrien vil nærme seg sine historiske gjennomsnitt de neste årene, men det er usikkerhet knyttet til anslagene fremover.
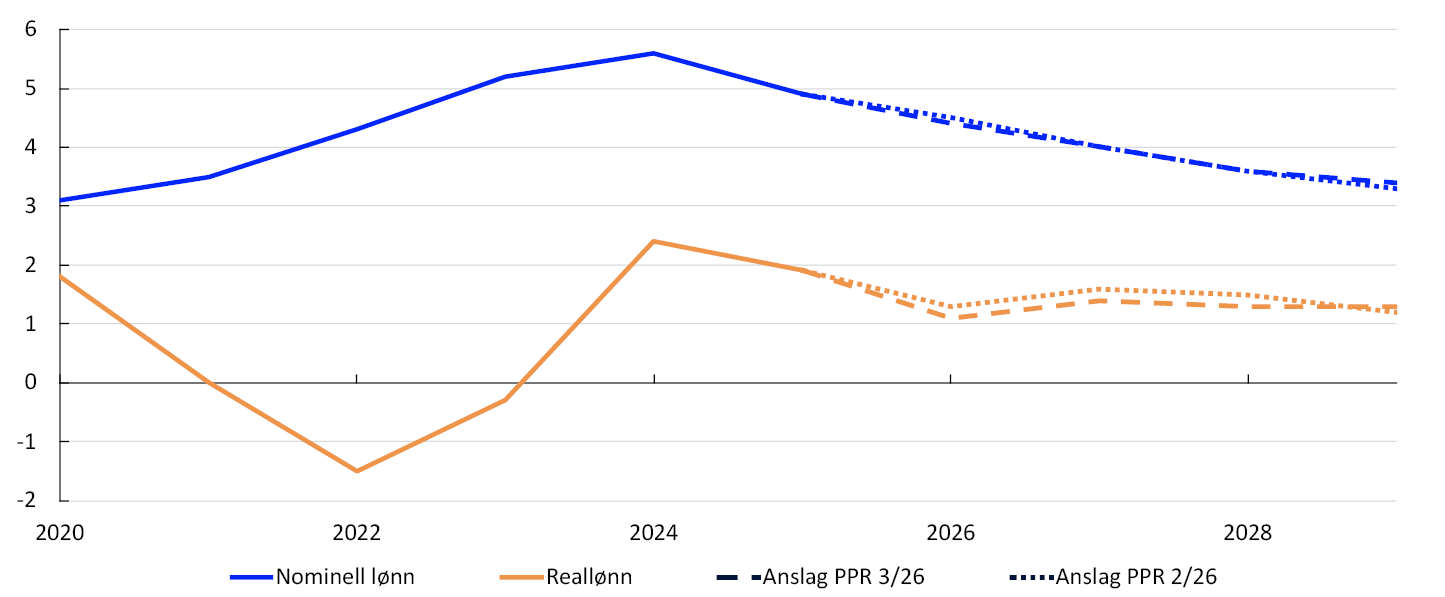
Anslagene våre innebærer at reallønnsveksten avtar litt i år før den stiger noe igjen i 2027. Anslagene for de neste årene er litt nedjustert sammenliknet med forrige rapport, se figur 2.17. Anslagene innebærer også at reallønnen, målt ved KPI, vil vokse mer enn produktiviteten gjennom prognoseperioden. Det må ses i sammenheng med at våre anslag på bedriftenes produktpriser stiger mer enn konsumprisene.
Prosent7
- 5 Forventningsundersøkelsen: Partene i arbeidslivets forventninger til årslønnsveksten. Regionalt nettverk: Forventninger til lønnsvekst i egen virksomhet. VAR-modellene er betinget på anslag for produktivitet, prisvekst, kapasitetsutnytting og bedriftenes lønnsomhet for 2026 og 2027.
- 6 Lønnskostnadsandelen for fastlandsbedriftene er andelen for Fastlands-Norge ekskludert offentlig forvaltning og boligtjenester. Lønnskostnadsandelen for både fastlandsbedriftene og industrien er justert for selvstendig næringsdrivende.
- 7 Reallønnsvekst: Nominell årslønnsvekst fratrukket KPI-vekst.
Prisutsiktene
Prisveksten har i flere år ligget over inflasjonsmålet på 2 prosent, se figur 2.18. Inflasjonsforventingene blant husholdningene og bedriftsledere har også ligget stabilt over målet siden prisveksten tiltok, se figur 1.A. I juni og juli var tolvmånedersveksten i konsumprisindeksen (KPI) lavere enn ventet. Prisveksten økte igjen i august, og veksten var høyere enn anslått. Endringer i nettleie og høyere priser på bensin og diesel bidro til oppgangen. Prisveksten på norskproduserte varer og tjenester har samlet sett utviklet seg om lag som anslått, mens prisveksten på importerte varer har avtatt mer enn ventet. I august var tolvmånedersveksten i KPI 3,3 prosent, mens veksten i KPI justert for avgiftsendringer og uten energivarer (KPI-JAE) var 3,0 prosent.
KPI fordelt på undergrupper. Bidrag til tolvmånedersvekst. Prosent1

Underliggende prisvekst
Den underliggende prisveksten, målt ved KPI-JAE og andre indikatorer, har vært rundt tre prosent siden juli 2024, se figur 2.19. Gjennom sommeren har KPI-JAE vært lavere enn anslått. Vedvarende høy prisvekst på tjenester og husleier bidrar til å holde KPI-JAE oppe, mens prisveksten på importerte varer trekker i motsatt retning. Vi venter en årsvekst i KPI-JAE på 3,0 prosent i år. Deretter anslås veksten å avta og nærme seg 2 prosent i 2029. Sammenliknet med forrige rapport er anslagene nedjustert det nærmeste året og deretter litt høyere. I anslagene har vi lagt vekt på følgende :
Tolvmånedersvekst. Prosent2

- Anslagene for KPI-JAE fra vårt anslagsapparat SMART er nedjustert det nærmeste året, se figur 2.20. Våre anslag ligger nær anslagene fra SMART de nærmeste kvartalene.
KPI-JAE. Firekvartalersvekst. Prosent3

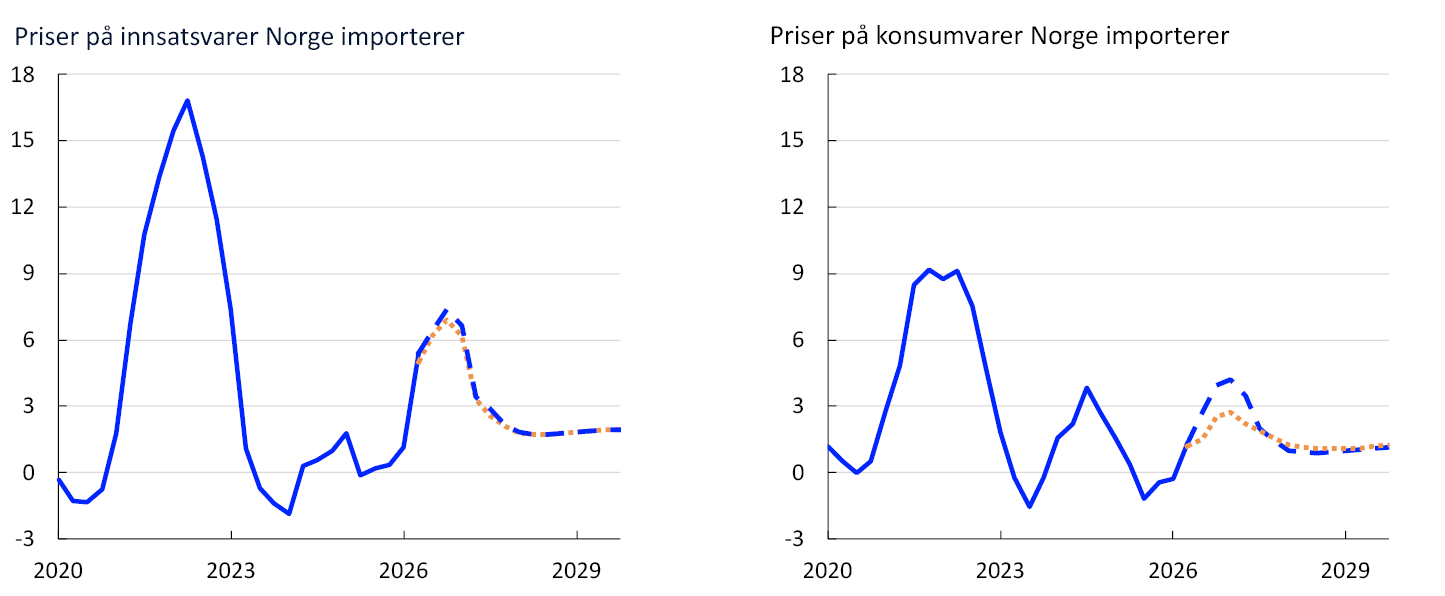
- Våre indikatorer for prisene på importerte innsats- og konsumvarer har steget de siste månedene. For en nærmere omtale, se «Prisene på energi og andre råvarer». Samlet sett er anslagene for de internasjonale prisimpulsene noe oppjustert sammenliknet med forrige rapport, se figur 2.21.
Firekvartalersvekst. Prosent4
- Kronekursen, målt ved den importveide kursindeksen I-44, har styrket seg siden starten av året og er nå sterkere enn lagt til grunn i forrige rapport. Vi legger til grunn en sterkere kronekurs gjennom hele prognoseperioden, se figur 2.D. En sterkere krone bidrar til å dempe prisveksten.
- Kraftprisene har vært høye i 2026. Spot- og terminprisene på kraft har steget siden forrige rapport. Økte kraftpriser bidrar til å løfte bedriftenes kostnader og trekker isolert sett i retning av høyere prisvekst.
- Husleieprisveksten ventes å være høyere enn KPI-JAE de nærmeste årene og bidra til å holde prisveksten oppe. Etter hvert som samlet prisvekst avtar, anslår vi at også husleieprisveksten reduseres. Sammenliknet med forrige rapport er husleieprisveksten nedjustert i år og neste år.
- Vi anslår at kapasitetsutnyttingen vil falle noe de nærmeste årene og at det vil bidra til lavere pris- og lønnsvekst. Anslagene for kapasitetsutnyttingen de nærmeste årene er litt oppjustert siden forrige rapport.
- Lønnsveksten de siste årene har vært høy sammenliknet med produktivitetsveksten. Dette har gitt sterk kostnadsvekst i bedriftene og bidratt til å holde prisveksten oppe, se figur 2.22. Samlet sett er anslagene våre for lønn- og produktivitetsveksten lite endret siden forrige rapport.
Bidrag til firekvartalersvekst i KPI-JAE. Prosentenheter5

Konsumprisveksten
Vi venter en årsvekst i KPI på 3,3 prosent i 2026. Deretter anslås veksten til å avta gjennom prognoseperioden. Anslagene er litt oppjustert de neste årene sammenliknet med forrige rapport. I anslagene har vi lagt vekt på følgende:
- Et nedjustert anslag for KPI-JAE siden forrige rapport trekker ned anslaget for samlet prisvekst i 2026.
- Høyere spot- og terminpriser på kraft bidrar til å løfte husholdningenes energikostnader. Fastprisordningen "Norgespris" skjermer imidlertid en stor andel av husholdningene i Norge fra denne kostnadsøkningen. I juli ble også nettleien økt. Økningen var større enn lagt til grunn i forrige rapport. Dette trekker opp anslaget for KPI i år.
- Etter utbruddet av krigen i Iran i mars økte prisene på drivstoff mye, men reduserte drivstoffavgifter dempet effekten på pumpeprisene gjennom sommeren. Avgiftene har blitt tilbakeført til sine gamle satser. Dette bidrar til økte priser til konsumentene. Videre legger vi til grunn at bensin- og dieselprisene vil følge terminprisene. Disse prisene er nå høyere enn ved forrige rapport. Dette bidrar til å trekke opp anslaget for KPI for inneværende år.
- 1 Bidragene beregnet fra KPI fordelt etter konsumgrupper (gruppenivå). I statistikken forekommer det noen avvik mellom summen av komponentene og samlet prisvekst.
- 2 Indikatorer viser båndet av indikatorene KPIM, KPIXE, 20% trimmet, KPI-Felles og Vektet median. For en nærmere gjennomgang av indikatorene, se Husabø, E. (2017) «Indikatorar for underliggjande inflasjon i Noreg». Staff Memo 13/2017. Norges Bank.
- 3 Modellapparatet for korttidsprognoser, SMART, baserer seg på historiske sammenhenger. Det vekter sammen empiriske modeller ut fra tidligere anslagsegenskaper.
- 4 IPI: Internasjonale prisimpulser til importerte innsatsvarer, se Brubakk, L., K. Matsen, K. Mjølnerød, Ø. Robstad og E. Werenskiold (2024) «Charting the upstream: An indicator for imported input goods prices». Staff Memo 5/2024. Norges Bank. IPK: Priser på konsumvarer Norge importerer (inkludert frakt), se Røstøen, J. Ø. (2004) «Internasjonale prisimpulser til importerte konsumvarer». Penger og Kreditt 2/2004.
- 5 Isolerte enkeltbidrag fra ulike kostnadskomponenter i KPI-JAE. Restledd refererer til differansen mellom summen av enkeltbidragene og KPI-JAE. LPE: Lønn per produserte enhet. IPK: Priser på konsumvarer Norge importerer. IPI: Internasjonale prisimpulser til importerte innsatsvarer.
3. Pengepolitisk analyse
Dette kapittelet viser pengepolitiske analyser som har blitt presentert for Norges Banks komité for pengepolitikk og finansiell stabilitet og som har vært en del av grunnlaget for rentebeslutningen. Prognosen for styringsrenten er begrunnet i Begrunnelse for rentebeslutningen.
Virkning av ny informasjon i modellapparatet
Ny informasjon
Anslagene og den pengepolitiske analysen bygger i hovedsak på makromodellen NEMO. For inneværende og neste kvartal legger vi til grunn i NEMO anslag basert på informasjonen og analysene presentert i kapittel 2. Etter de to første kvartalene legger vi til grunn enkelte eksogene drivkrefter, som markedspriser på olje og gass, kraft, utviklingen i verdensøkonomien, petroleumsinvesteringer og offentlig etterspørsel. Når historiske data, korttidsanslag og eksogene drivkrefter er lagt til grunn, gir NEMO anslag for resten av prognosehorisonten. Anslagene kryssjekkes mot andre modeller.
For å oppsummere hvordan ny informasjon og nye vurderinger av den økonomiske situasjonen har påvirket prognosene siden forrige rapport, viser vi i figur 3.1 anslag for kapasitetsutnyttingen og underliggende prisvekst, målt ved KPI-JAE, gitt samme rentebane som sist. Viktige premisser for denne analysen er:
Anslag med ny informasjon betinget på rentebanen fra forrige rapport. Prosent1

- Veksten i KPI-JAE har vært lavere enn anslått i forrige rapport. Også anslagene for prisveksten den nærmeste tiden er nedjustert. I modellen tolkes denne nedjusteringen i hovedsak som en nedgang i marginene til bedriftene. Det skyldes at vi vurderer veksten i bedriftenes underliggende kostnader til å være litt høyere enn i forrige rapport.
- På grunn av økte priser på råvarer og høyere fraktrater, ser prisimpulsene fra utlandet ut til å bli noe sterkere enn lagt til grunn i forrige rapport. Økte kraftpriser bidrar til å løfte det innenlandske kostnadspresset.
- Anslaget for lønnsveksten i år er litt lavere enn i forrige rapport, mens anslaget for neste år er uendret.
- Kronekursen er sterkere enn anslått i forrige rapport. Det bidrar til å dempe prisveksten fremover. Markedets forventninger til styringsrenten den nærmeste tiden er samlet sett nær rentebanen fra forrige rapport. I øvelsen med uendret rentebane legger vi derfor til grunn at kronekursen endrer seg lite fra dagens nivå.
- Anslaget for produksjonsgapet er litt høyere enn i forrige rapport.
- Normalrenten i modellen er oppjustert fra forrige rapport, se figur 3.4. I modellen innebærer dette at en uendret rentebane fra sist virker mindre innstrammende. Det fører til at både inflasjon og produksjonsgap er noe mer oppjustert utover prognosehorisonten enn de ville vært med uendret normalrente.
Denne øvelsen viser at med uendret rentebane blir prisveksten lavere enn anslått i forrige rapport det nærmeste året. Anslagene er oppjustert lenger frem. Dette henger sammen med at drivkreftene for inflasjon samlet sett er noe høyere enn i forrige rapport. En noe sterkere kronekurs tilsier lavere prisvekst, mens høyere prisimpulser fra utlandet og høyere kraftkostnader for bedriftene bidrar til høyere prisvekst. Produksjonsgapet blir høyere enn i forrige rapport.
Modellens rentebane
NEMO gir en bane for styringsrenten som, gitt modellens struktur, avveier hensynene til lav og stabil inflasjon og høy og stabil produksjon og sysselsetting, se figur 3.2. Med ny informasjon og nye vurderinger vil rentebanen fra modellen (modellbanen) normalt endres. I både denne og i forrige rapport er modellbanen lavere enn rentebanen.
Styringsrenter. Prosent2

Modellbanen er lite endret den nærmeste tiden sammenliknet med forrige rapport, men den er oppjustert fra midten av neste år, se figur 3.3. Vi har lagt til grunn at kronekursen vil svekke seg noe fra dagens nivå ved publisering dersom rentebanen følger modellbanen. Det skyldes at modellbanen er lavere enn markedets prising av styringsrenten den nærmeste tiden.
Akkumulerte bidrag. Prosentenheter. 2026K4–2030K13
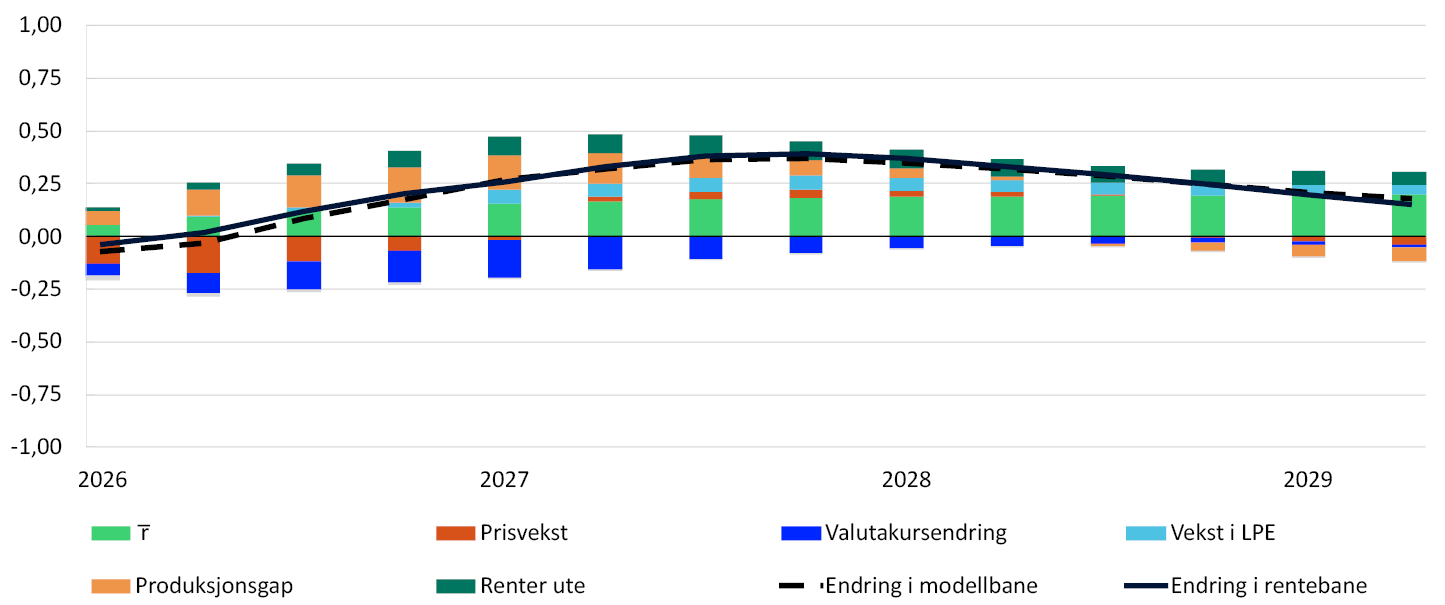
Renteregnskapet i figur 3.3 viser hvordan endrede modellanslag for blant annet prisvekst, produksjonsgap og kronekurs bidrar til å endre modellbanen. Denne måten å fremstille renteregnskapet på sier ikke nødvendigvis noe om de underliggende drivkreftene i modellen. Med andre ord viser renteregnskapet hvordan endringer i anslagene slår ut i modellrenten, men ikke hva som driver dem. Størrelsen på en søyle i renteregnskapet avhenger både av hvor mye anslaget på variabelen har endret seg og hvilken vekt variabelen har i renteregelen GEORG. Den stiplede linjen, som er summen av søylene, viser endringen i modellbanen. Den heltrukne linjen viser endringen i renteprognosen.
De viktigste bidragene til endringer i modellbanen er:
- Anslaget for prisveksten er lavere det nærmeste året, men er litt oppjustert i resten av prognoseperioden sammenliknet med forrige rapport. Lavere inflasjonsanslag bidrar til å trekke modellbanen ned det nærmeste året, se røde søyler.
- Produksjonsgapet er litt oppjustert fra forrige rapport. Det trekker modellbanen opp, se oransje søyler.
- For modellbanen anslår vi en kronekurs som er litt sterkere enn det vi la til grunn for modellbanen i forrige rapport. Valutakursutviklingen bidrar derfor til en lavere rente i modellen, se mørkeblå søyler.
- Markedets prising av styringsrenter ute den nærmeste tiden har steget siden forrige rapport. Det bidrar til å løfte modellbanen.
- Markedsrenter med lenger horisont både her i Norge og hos våre handelspartnere har økt mye siden forrige rapport. Det trekker opp markedsindikatorene for normalrenten, se figur 3.4. Også modellindikatoren er høyere enn i forrige rapport. På bakgrunn av dette øker vi punktanslaget for normalrenten i modellen med 0,2 prosentenheter til 3,2 prosent. Dette trekker modellbanen opp hele prognoseperioden, se lysegrønne søyler.
Prosent4

Renteprognosen i denne rapporten er høyere enn modellbanen. Renteregnskapet tar utgangspunkt i modellbanen og dens tilhørende anslag. Dersom man tar utgangspunkt i anslagene som følger av rentebanen, får man en endring i modellbanen som ikke er konsistent med anslagene den bygger på.
Andre relevante indikatorer for den pengepolitiske analysen
- Norges Banks enkle Taylor-regel fungerer som en enkel kryssjekk av pengepolitikken. Regelen estimerer den historiske sammenhengen mellom renten i dag på den ene siden og renten forrige kvartal, langsiktige markedsrenter og anslagene for inflasjon og produksjonsgap på den andre, se Pengepolitisk rapport 1/2025. Regelen legger større relativ vekt på produksjonsgapet enn renteregelen i Nemo. Regelen indikerer nå en pengemarkedsrente som er lite endret fra forrige rapport, se figur 3.5. Denne kryssjekken indikerer, i likhet med modellbanen, en noe lavere rente enn anslaget i denne rapporten.
Tremåneders pengemarkedsrente. Prosent5

- Markedets prising av styringsrenten den nærmeste tiden kan si oss noe om hvordan markedsaktørene har tolket ny informasjon siden sist og hvordan de tror pengepolitikken vil reagere. Prisingen av styringsrenten det neste året er noe høyere enn i forrige rapport, se venstre panel i figur 3.6. Markedsprisingen det neste året ligger nær rentebanen i denne rapporten. På lengre sikt inneholder markedsprisingen terminpremier som gjør at prisingen i større grad kan avvike fra markedets styringsrenteforventninger. Det gjør det vanskelig å sammenlikne markedsprisingen direkte med rentebanen. Markedsprisingen på lengre sikt inngår som en del av vår vurdering av normalrenten i modellen, se figur 3.4.
Styringsrenter. Prosent6
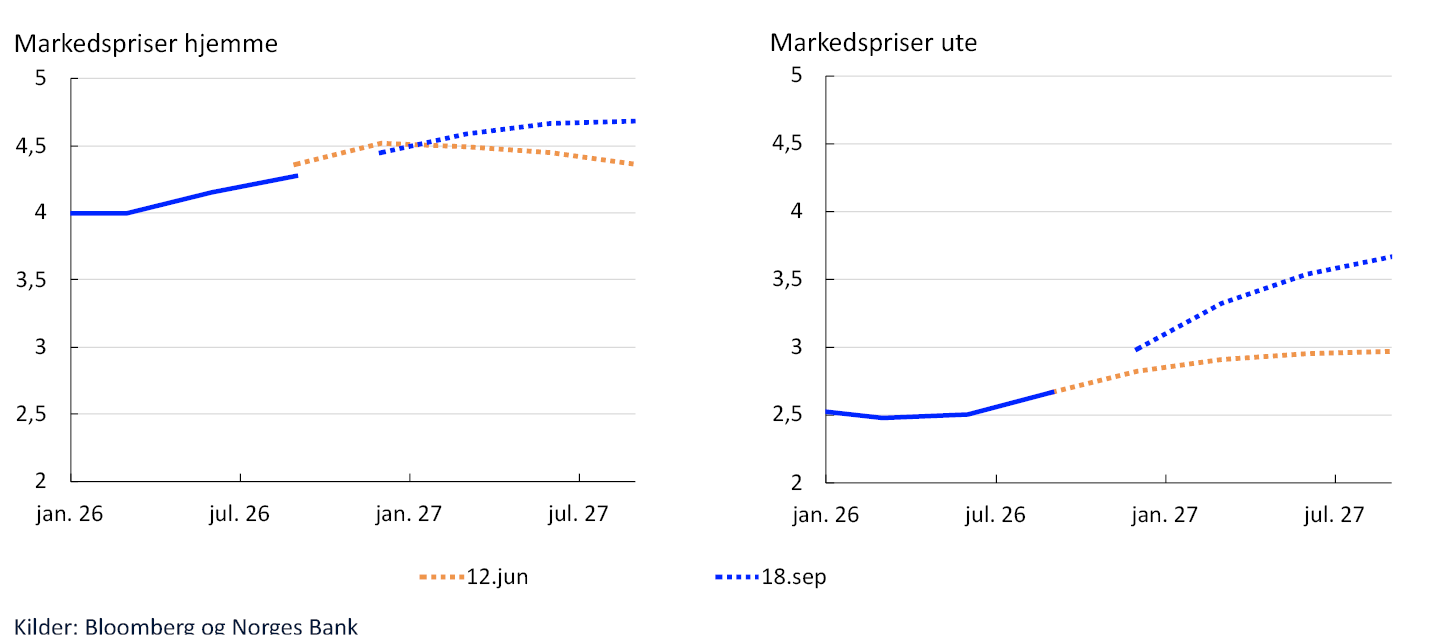
- Norge er en liten og åpen økonomi, og våre finansielle markeder er tett knyttet sammen med markedene hos våre handelspartnere. Endringer i markedsrentene ute kan gi utslag i kronekursen, og de gir en indikasjon på hvordan markedets forventninger til de økonomiske utsiktene internasjonalt har endret seg. Markedets prising av styringsrentene hos våre viktigste handelspartnere er høyere det neste året enn den var i forrige rapport, se høyre panel i figur 3.6.
- 1 Anslag fra Pengepolitisk rapport 3/2026 med ny informasjon betinget på rentebanen i forrige rapport. KPI-JAE: KPI justert for avgiftsendringer og uten energivarer. Produksjonsgapet måler den prosentvise forskjellen mellom BNP for Fastlands-Norge og anslått potensielt BNP for Fastlands-Norge.
- 2 Modellbanen er beregnet i hovedmodellen NEMO. Se Almlid, E., I. F. Haltia og Ø. Robstad (2025) «Mapping Optimal Policy Into a Rule in NEMO: GEORG». Staff Memo 15/2025. Norges Bank.
- 3 Bidragene tar utgangspunkt i den pengepolitiske regelen GEORG og endringer i anslagene mellom denne rapporten og forrige, se utdypningen «En pengepolitisk regel for å forstå endringer i rentebanen» i Pengepolitisk rapport 4/2025. Anslagene følger av NEMO når pengepolitikken følger modellbanen fra GEORG. Siden høyere styringsrente påvirker utsiktene for blant annet prisveksten og produksjonsgapet, vil forløpet som ligger til grunn for renteregnskapet avvike fra anslagene i rapporten. Siden regelen også legger vekt på at renten ikke skal endres for raskt, vil endringer i modellanslagene gradvis endre rentenivået. Anslagene inngår som avvik fra sine normale nivåer i modellen.
- 4 Ulike indikatorer for normalrenten. Svarte linjer angir intervallet vi legger til grunn for nøytralrenten. Grønn stiplet linje er nivået for normalrenten vi legger til grunn i NEMO, se «Anslag på nøytral rente» i Pengepolitisk rapport 2/2026. Markedsindikator HP er et handelsvektet snitt av markedsrentene i Euroområdet, UK, USA og Sverige.
- 5 Regelen benytter anslag tre kvartaler frem for prisveksten og anslag inneværende kvartal for produksjonsgapet. Siden produksjonsgapet er justert bakover i tid, indikerer regelen også en litt annen rente før inneværende kvartal.
- 6 12.juni: skjæringsdato for anslagene i PPR 2/26.16. september: skjæringsdato for anslagene i PPR 3/26.Styringsrenten for utlandet er et handelsvektet snitt av styringsrentene til Bank of England, Sveriges Riksbank, Federal Reserve og ESB. Siden det er stor usikkerhet knyttet til nivået på fremtidige styringsrenteforventninger, blant annet på grunn av mulige terminpremier i markedsrenter, betinger vi i modellapparatet på de utenlandske markedsrentene bare det første året, se Pengepolitisk rapport 1/2025.
Innretningen av pengepolitikken
Beskrivelse av rentebanen
Prognosen for styringsrenten (rentebanen) er lite endret den nærmeste tiden, men høyere på lengre sikt enn den var i forrige rapport. Rentebanen er forenlig med at styringsrenten settes opp på dette møtet, for så å bli liggende på 4,5 prosent en stund. Prognosen for styringsrenten faller gradvis fra slutten av neste år og ender i underkant av 3,5 prosent mot slutten av prognoseperioden.
Rentebanen er nær prisingen av styringsrenten i markedet den nærmeste tiden. Vi legger derfor til grunn at kronen vil forbli nær uendret ved publisering av rentebeslutningen og Pengepolitisk rapport.
Markedsrenter og mål på stramheten i pengepolitikken
Hvordan styringsrenten virker på økonomien, avhenger både av gjennomslaget den har til markedsrentene og hvor høye disse rentene er sammenliknet med prisveksten og det langsiktige nøytrale rentenivået i økonomien. Følgende utviklingstrekk er sentrale i denne rapporten:
- Pengemarkedspåslaget er forskjellen mellom tremåneders Nibor, som er en viktig referanserente i det norske pengemarkedet, og forventet styringsrente. Samlet er markedsprisingen av pengemarkedspåslaget fremover om lag som lagt til grunn i forrige rapport, og anslagene for påslaget fremover er uendret. Prognosen for pengemarkedsrenten er derfor endret om lag like mye som anslaget for styringsrenten siden forrige rapport, se figur 3.7.
Prosent7

- Boliglånsrenten har vært om lag som anslått i forrige rapport. Vi anslår at boliglånsrenten øker fra 5,2 prosent i tredje kvartal i år til 5,6 prosent mot slutten av neste år, før den faller gradvis, se figur 3.7.
- Nivået på forventet realrente relativt til det nøytrale nivået er ett av flere mål på hvor innstrammende pengepolitikken er. Den nøytrale realrenten er det nivået på realrenten som er forenlig med balanse i økonomien over tid. I figur 3.8 vises realstyringsrenten, her definert som vårt anslag på styringsrenten fratrukket vårt anslag på fremtidig inflasjon. Vi anslår intervallet for nøytral realstyringsrente til å være mellom 0,25 og 1,75, se «Anslag på nøytral rente» fra Pengepolitisk rapport 2/2026. Realstyringsrenten ligger over intervallet i store deler av prognoseperioden.
Anslag på forventet realstyringsrente. Prosent8
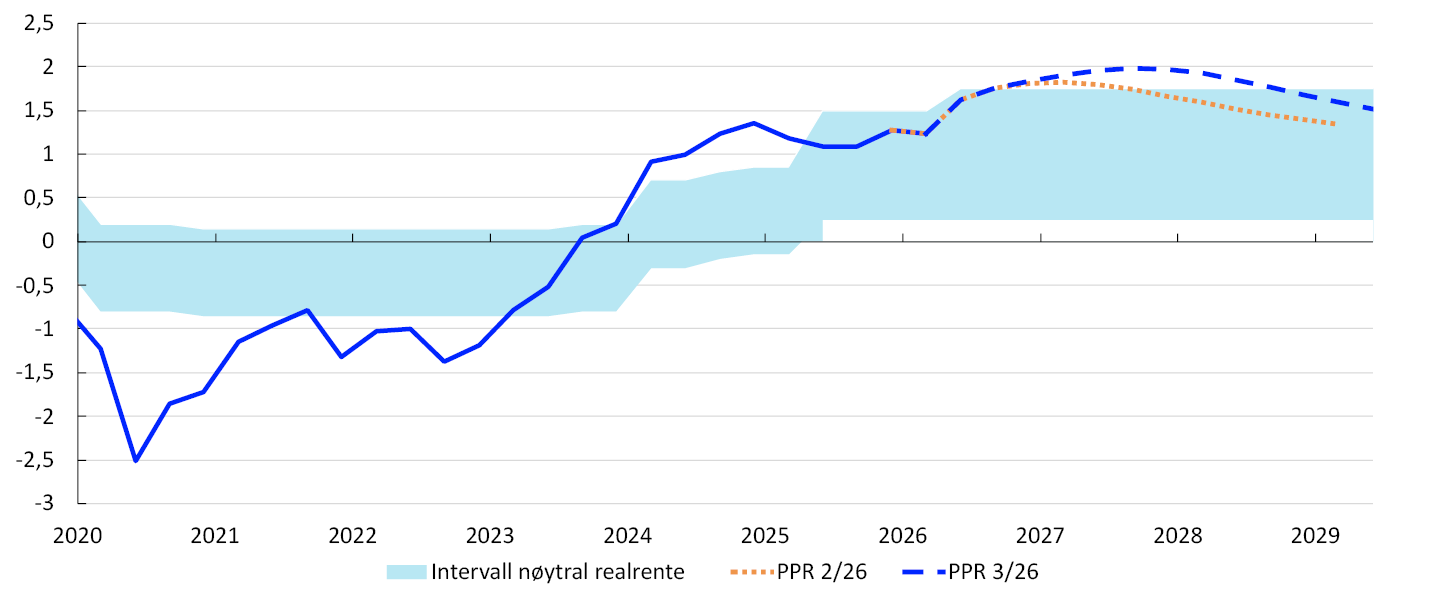
Avveiinger i pengepolitikken
Avveiingene mellom hensynet til lav og stabil inflasjon og hensynet til høy og stabil produksjon og sysselsetting kommer til uttrykk i Begrunnelse for rentebeslutningen og i anslagene for inflasjonen og produksjonsgapet. Prognosene for styringsrenten, inflasjonen og produksjonsgapet kommer frem av figur i Begrunnelse for rentebeslutningen.
Punktene i figur 3.9 viser gjennomsnittet av anslagene ett til tre år frem for produksjonsgapet og inflasjonsgapet (inflasjon fratrukket inflasjonsmålet) i ulike rapporter. Hvor i diagrammet punktene ligger, avhenger av sjokkene økonomien er blitt utsatt for og hvordan pengepolitikken innrettes som respons på sjokkene. I denne rapporten er inflasjonsgapet og produksjonsgapet så å si uendret i forhold til forrige rapport, se blå prikk. Modellbanen gir ifølge modellen høyere inflasjon og et mer positivt produksjonsgap enn anslagene i denne rapporten, se grønn prikk.
Inflasjonsgap og produksjonsgap. Gjennomsnitt 1–3 år frem. Prosent9

- 7 Utlånsrente for boliglån er gjennomsnittlig rente på utestående nedbetalingslån med pant i bolig til husholdninger for utvalget av banker og kredittforetak som inngår i Statistisk sentralbyrås månedlige rentestatistikk.
- 8 Forventet realstyringsrente er lik anslag på styringsrenten neste fire kvartaler fratrukket anslått firekvartalersvekst i KPI-JAE over samme periode. For inneværende kvartal og i anslagsperioden beregnes forventet realstyringsrente med utgangspunkt i anslagene i denne rapporten. For alle tidligere perioder viser vi forventet realstyringsrente beregnet ved hjelp av det som på et hvert tidspunkt var Norges Banks mest oppdaterte utgave av Pengepolitisk rapport. Norges Banks estimerte intervall for den nøytrale realrenten har blitt justert over tid, se utdypningen om «Anslag på nøytral rente» i Pengepolitisk rapport 2/2026. Intervallet for den nøytrale realrenten er nå fra 0,25 prosent til 1,75 prosent.
- 9 Figuren viser kombinasjoner av prognoser for produksjonsgapet (y) og inflasjon (∏) i avvik fra målet (∏*) i gjennomsnitt 1–3 år frem. Hvert punkt representerer prognosene i en bestemt pengepolitisk rapport. Det er utsikter til tilnærmet full måloppnåelse dersom punktene ligger tett på origo. Men punktene vil typisk ligge et stykke unna origo etter at det har inntruffet større forstyrrelser. Punktet for PPR 2/26 tar utgangspunkt i gjennomsnitlige anslag for samme tidshorisont som for PPR 3/26.
Historiske prognosefeil og usikkerhetsindikatorer
Analysene i denne boksen belyser usikkerheten knyttet til prognosene. Usikkerhetsvifter basert på historiske prognosefeil forteller noe om størrelsen på den gjennomsnittlige usikkerheten rundt anslagene. Modellindikatorer for usikkerhet tyder på at usikkerheten rundt prognosene for BNP og den underliggende prisveksten ligger nær sine historiske nivåer.
Historiske prognosefeil er avvik mellom prognoser og faktisk utvikling, se boks «Indikatorer for usikkerhet rundt punktanslagene på kort og mellomlang sikt» i Pengepolitisk rapport 3/2025. I figur 3.A viser vi usikkerheten rundt prognosene i denne rapporten basert på historiske prognosefeil for de siste 20 årene. Dersom fremtidige prognosefeil følger det samme mønsteret som historiske prognosefeil, vil de faktiske utfallene være innenfor de lyst skraverte områdene med 70 prosent sannsynlighet. Fordelingene vil endre seg lite fra rapport til rapport.
Historiske prognosefeil sentrert rundt prognosene for prisveksten, styringsrenten og produksjonsgapet. Prosent1
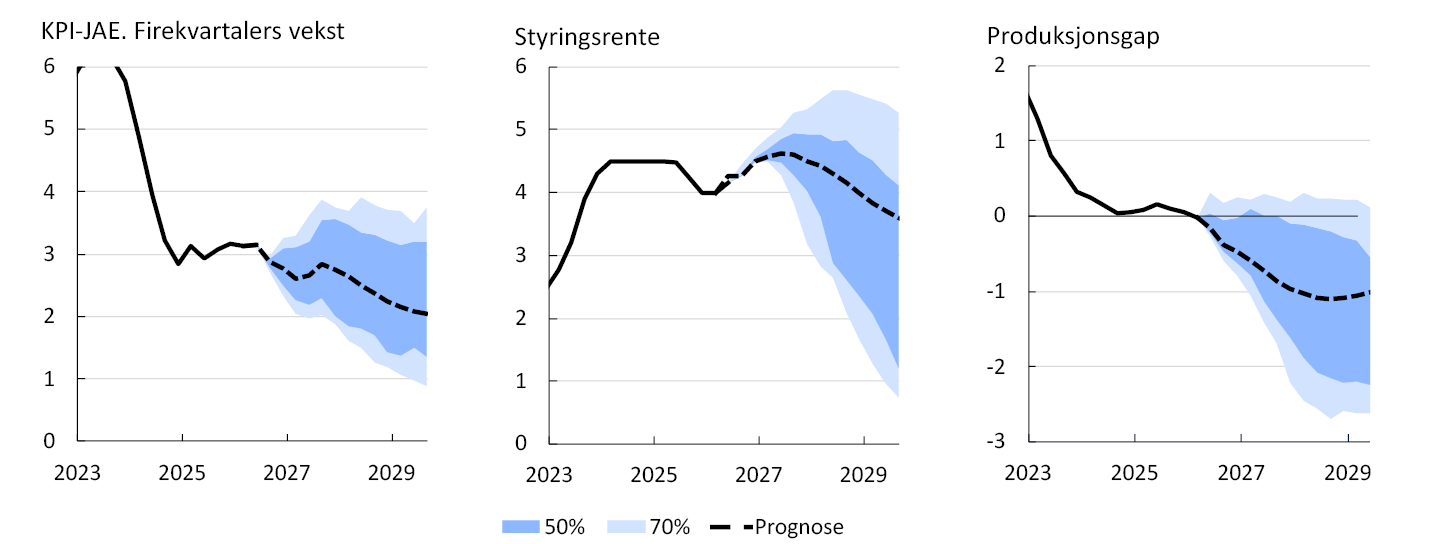
Historiske prognosefeil gir oss en indikasjon på hvor mye usikkerhet det normalt er om prognosene våre, men sier lite om endringer i usikkerheten over tid. For å vise hvordan usikkerheten har utviklet seg de siste årene og hvordan utfallsrommet forventes å se ut fremover, bruker vi usikkerhetsindikatorer fra et estimert modellrammeverk.2 Modellrammeverket fanger opp sammenhengen mellom en rekke økonomiske variabler og usikkerheten fremover. Her måles oppsiderisikoen som forskjellen mellom 95. persentil og medianen i fordelingen, mens nedsiderisiko måles som forskjellen mellom medianen og 5. persentil.
Modellene for BNP Fastlands-Norge indikerer at det er normal usikkerhet på kort sikt, se venstre panel i figur 3B. På lengre sikt er også oppsiderisikoen for BNP nær sitt historiske snitt, mens nedsiderisikoen er noe lavere. Både oppside- og nedsiderisikoen for BNP er lite endret siden forrige rapport.
Differanse mellom ulike persentiler og median fra kvantilregresjoner. Firekvartalersvekst i BNP for Fastlands-Norge. Prosentenheter3

Det er også små endringer i usikkerheten knyttet til den underliggende prisveksten på kort sikt, se venstre panel i figur 3.C. Oppsiderisikoen på kort sikt er nå noe høyere enn sitt historiske gjennomsnitt, mens nedsiderisikoen er nær sitt historiske gjennomsnitt. Oppsiderisikoen er blant annet knyttet til at prisveksten ligger over målet. På lengre sikt er fordelingen litt skjev mot nedsiden, se høyre panel i figur 3.C.
Differanse mellom ulike persentiler og median fra kvantilregresjoner. Firekvartalersvekst i KPI-JAE. Prosentenheter4
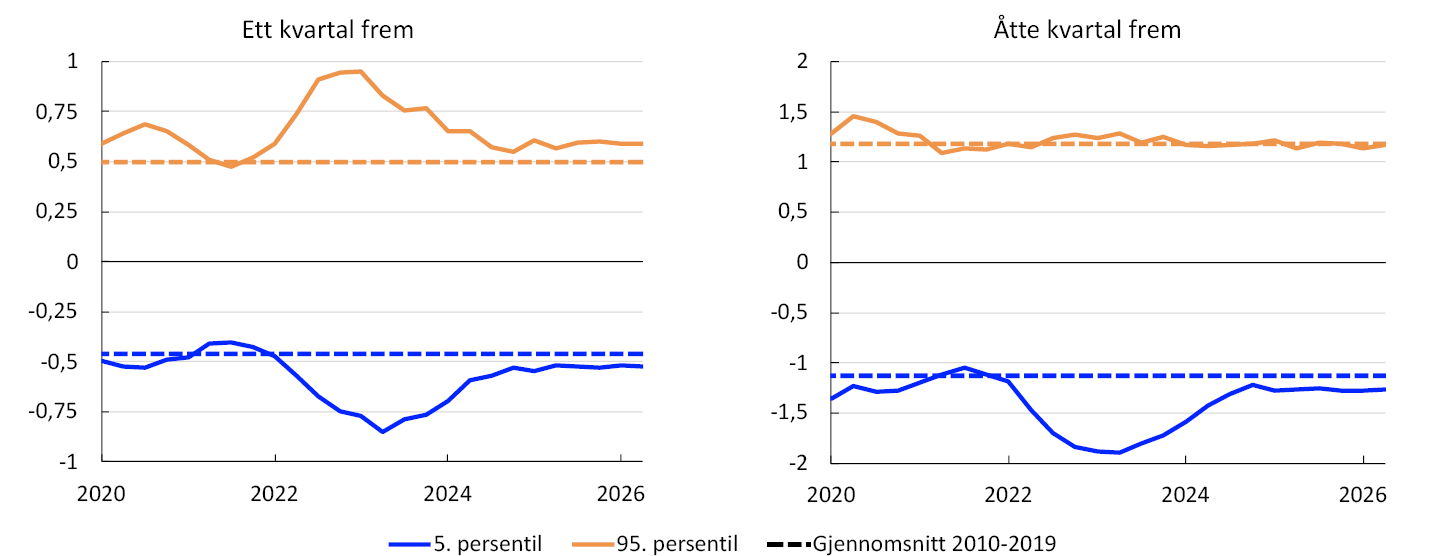
- 1 Utfallsrom for underliggende prisvekst (KPI-JAE), styringsrenten og produksjonsgapet basert på prognosefeil siste 20 år. Viftene er sentrert rundt anslagene fra denne rapporten.
- 2 Modellene benytter kvantilregresjoner med ulike indikatorer til å anslå fordelingen til produksjons-, boligpris- og konsumprisveksten fremover. Se nærmere beskrivelse i Bowe, F., S.J. Kirkeby, I.H. Lindalen, K.A. Matsen, S.S. Meyer og Ø. Robstad (2023) «Quantifying macroeconomic uncertainty in Norway». Staff Memo 13/2023. Norges Bank.
- 3 Figuren viser utvikling i forskjellen mellom 5. og 95. persentil og medianen for modellanslått fordeling av BNP-veksten henholdsvis ett og åtte kvartaler frem. Stiplet linje indikerer gjennomsnittlig 5. og 95. persentil relativt til medianen mellom 2010 og 2019.
- 4 Figuren viser utvikling i forskjellen mellom 5. og 95. persentil og medianen for modellanslått fordeling av underliggende prisvekst henholdsvis ett og åtte kvartaler frem. Stiplet linje indikerer gjennomsnittlig 5. og 95. persentil relativt til medianen mellom 2010 og 2019.
Utdyping
Hvor mye av svingningene i kronekursen kan forklares med nyheter om inflasjon og pengepolitikk?
Valutakurser reagerer raskt på ny informasjon som endrer markedsaktørenes vurdering av den økonomiske utviklingen og utsiktene for pengepolitikken. En ny empirisk analyse basert på høyfrekvente data viser at nyheter om inflasjon og rentesettingen i Norge og euroområdet samlet kan forklare en forholdsvis stor del av de månedlige svingningene i kronekursen mot euro.1
Kronekursen påvirkes både av utviklingen i norsk økonomi og av forhold internasjonalt. I en standard modell med udekket renteparitet vil en uventet økning i norske markedsrenter relativt til rentene ute føre til en umiddelbar styrking av kronen, etterfulgt av en gradvis svekkelse.2 Dette innebærer i sin tur at nyheter som påvirker renteutsiktene i Norge relativt til andre land også vil påvirke kronekursen.
Internasjonal forskning har lenge pekt på utfordringer med å finne en stabil sammenheng mellom økonomiske forhold og valutakurser.3 Nyere empirisk forskning utfordrer oppfatningen om at valutakurser i stor grad er frikoblet fra økonomiske forhold. 4 I denne utdypingen undersøker vi denne sammenhengen ved å måle kursendringer i smale tidsvinduer rundt publiseringer av konsumpriser og rentebeslutninger. Å fokusere på smale tidsvinduer gjør det lettere å skille markedets reaksjon på den aktuelle nyheten fra bevegelser som skyldes andre forhold.
Figur A viser utviklingen i kronekursen mot euro (EURNOK) rundt publiseringer av norske konsumpristall i perioden 2002–2025. Figuren viser gjennomsnitts- og medianresponsen ved publiseringer der konsumpristallene har overrasket ved enten å være høyere eller lavere enn konsensusanslagene i Bloomberg. Figuren viser at EURNOK endres raskt når konsumprisveksten avviker fra markedsaktørenes forventninger. Høyere inflasjon enn ventet etterfølges typisk av en styrking av kronen, mens lavere inflasjon enn ventet etterfølges av en svekkelse.
Logaritmisk endring i EURNOK fra nivået 10 minutter før publisering. 2001–20255

Det er betydelig variasjon mellom de enkelte publiseringene. De absolutte kursutslagene er gjennomgående mindre målt ved medianen enn ved gjennomsnittet. Det tyder på at noen få store utslag, målt i absoluttverdi, trekker opp gjennomsnittet. Forskjellene i respons kan blant annet ha sammenheng med størrelsen på inflasjonsoverraskelsen og de rådende markedsforholdene. Figuren indikerer også at valutakursen i enkelte tilfeller fortsetter å bevege seg etter publiseringen. Det skyldes at det kan ta noe tid før den nye informasjonen fanges opp og tolkes av markedsaktørene.
I den empiriske modellanalysen undersøker vi mer systematisk hvordan EURNOK påvirkes umiddelbart og lenger frem av publiseringer av konsumpriser og rentebeslutninger både i Norge og euroområdet.6 Kursbevegelsene rundt publiseringene summeres for hver måned i to serier: én for nyheter knyttet til relativ inflasjon og én for nyheter knyttet til relativ rentesetting. Seriene brukes deretter som indikatorer i modellrammeverket for å skille ut de månedlige bevegelsene i kronekursen som henger sammen med disse nyhetene.7
Figur B viser først effekten av relative inflasjons- og rentenyheter på EURNOK. Når inflasjonen øker overraskende i Norge relativt til euroområdet styrker kronekursen seg umiddelbart, før den gradvis svekker seg igjen. Kursen er litt sterkere enn utgangspunktet de første to årene etter inflasjonsnyheten. Vi finner også at kronen styrker seg ved rentemøter når renten øker overraskende i Norge relativt til euroområdet.8
Virkningen av relative nyhetssjokk tilsvarende ett standardavvik på EURNOK og på toårige swaprenter ved høyere inflasjon (venstre) og styringsrente (høyre). Månedstall9

Utviklingen i kronekursen kan ses i lys av utviklingen i rentedifferansen, som i modellanalysen er representert ved differansen mellom toårige swaprenter i Norge og euroområdet. Figur B viser at rentedifferansen øker ved begge typer nyheter, noe som kan gjenspeile forventninger om høyere styringsrenter fremover i Norge enn i euroområdet.
Hvor mye av svingningene i kronekursen kan disse nyhetene forklare? Mens en impulsrespons som i figuren over viser virkningen på EURNOK av ett enkelt sjokk, viser en variansdekomponering hvor stor del av den månedlige variasjonen i EURNOK som kan tilskrives hvert av sjokkene i modellen. I dekomponeringen måles EURNOK som avvik fra den beregnede trenden i modellen. En betydelig del av svekkelsen i EURNOK siden begynnelsen av 2000-tallet, som er på om lag 35 prosent, kan tilskrives denne trenden.10 De estimerte syklene i EURNOK rundt denne trenden varer om lag 2–5 år. Figur C indikerer at nyheter om inflasjon og rentesetting sammen kan forklare om lag tre fjerdedeler av den sykliske variasjonen i EURNOK over de fleste horisonter.
Bidrag fra relative nyhetssjokk knyttet til inflasjon og rentesetting til den sykliske variasjonen i EURNOK. Månedstall11

Resultatene er ikke særegne for kronen. Når det samme rammeverket anvendes på dollar per euro (EURUSD), er bildet svært likt. Resultatene for EURNOK og EURUSD synes heller ikke drevet av valg av metodisk tilnærming.12
Samlet gir analysen støtte til nyere litteratur som finner en nær sammenheng mellom økonomiske nyheter og valutakursbevegelser. En mulig forklaring er at inflasjonsstyringen har gjort sentralbankenes reaksjonsmønstre mer forutsigbare.13 Når høyere inflasjon systematisk møtes med økte styringsrenter, vil markedsaktørene innarbeide den forventede renteresponsen i både markedsrenter og valutakurser.
Resultatene må ses i lys av at analysen ikke gir en uttømmende forklaring på utviklingen i kronekursen. Selv om identifikasjon av nyheter gjøres i smale tidsvinduer, ser vi bare på månedlige effekter i modellen. Innenfor en måned kan det være store bevegelser i kronekursen som blant annet kan sammenfalle med endringer i oljepris, risikovilje og markedsforhold. Slike forhold fanges ikke opp i analysen. Siden nyheter først kan observeres når de inntreffer, gir analysen i utgangspunktet ikke et bedre utgangspunkt for å gi prognoser for kronekursen utover at vi kan legge til grunn at kronekursen vil reagere hvis vi overrasker markedsaktørene med våre rentebeslutninger.
- 1 Se Gerdrup, K., K. Hallerud og N. Maffei-Faccioli (2026) «Macroeconomic News and Exchange Rates». Norges Bank Staff Memo (kommende).
- 2 Se utdyping «Virkningen av pengepolitikk på kronekursen» i Pengepolitisk rapport 1/2025 for en nærmere forklaring.
- 3 For en nyere gjennomgang av litteraturen, se blant annet Itskhoki, O. og D. Mukhin (2021) « Exchange Rate Disconnect in General Equilibrium». Journal of Political Economy, 129(8), 2183–2232.
- 4 Se blant annet Stravrakeva, V. og J. Tang (2026) «A fundamental connection: Exchange rates and macroeconomic expectations». The Review of Economics and Statistics, Sept 2026.
- 5 Figuren viser utviklingen i EURNOK 30 minutter før og etter publiseringstidspunktet for norske konsumpristall i perioden 2002–2025 relativt til 10 minutter før publiseringen. Responsen er beregnet separat for publiseringer der konsumprisveksten har vært henholdsvis høyere og lavere enn konsensusanslaget i Bloomberg. Figuren viser både gjennomsnitt og median for endringen.
- 6 For en studie som bruker en lignende tilnærming for å forklare valutakurser, se Karau (2024) «Relative monetary policy and exchange rates». Discussion Paper No 40, Deutsche Bundesbank. For en studie som ser på andre formuespriser, se Gürkaynak, R. S., Sack, B., og Swanson, E. T. (2005) «Do actions speak louder than words? the response of asset prices to monetary policy actions and statements». International Journal of Central Banking, 1(1):55–9.
- 7 Seriene brukes som instrumenter i en proxy-VAR for å identifisere sjokk knyttet til nye konsumpristall og rentesetting. Disse sjokkene representerer potensielt flere effekter av nyhetene, og kan ikke tolkes som rene tilbudssjokk (for konsumpriser) eller pengepolitikksjokk (for rentebeslutninger).
- 8 Mæhlum (2025) analyserer effekten av pengepolitikksjokk i Norge og euroområdet hver for seg, og finner at økte renter i Norge, eller reduserte renter i euroområdet, fører til en sterkere kronekurs, se Mæhlum, M. (2025) «Monetary Policy and the Exchange Rate in Norway». Norges Bank Staff Memo 3/2025. Analysen i denne utdypingen finner effekter som varer lenger.
- 9 Estimert effekt av relative nyhetssjokk i en proxy-SVAR-modell. Sjokkene identifiseres ved hjelp av endringen i EURNOK i et 24-timers intervall rundt publiseringen av henholdsvis rentebeslutninger og inflasjonstall i Norge og euroområdet. Nyhetsmålene summeres for hver måned og brukes som eksterne instrumenter. De identifiserte strukturelle sjokkene er standardisert. De skraverte feltene viser 68 og 90 prosent konfidensintervaller.
- 10 For en nærmere analyse av langsiktige trender i kronekursen, se Bjørnland, H.C, L. Brubakk og N. Maffei-Faccioli (2024) «Piecing the Puzzle: Real Exchange Rates and Long-Run Fundamentals». Norges Bank Working Paper 21/2024.
- 11 Figuren viser variansdekomponeringen av den sykliske variasjonen i EURNOK og oppsummerer hvor mye de relative nyhetssjokkene bidrar til å forklare variasjonen i valutakursen.
- 12 I studien som denne utdypingen bygger på (se referanse i fotnote 1), gjennomføres en rekke tester for å undersøke hvor robuste resultatene er med hensyn til valg av spesifikasjon og metode.
- 13 Se Engel, C. og S. P. Y. Wu (2024) «Exchange Rate Models Are Better Than You Think, and Why They Didn’t Work in the Old Days». NBER Working Paper No. 32808.
Vedlegg
Tabeller med detaljerte anslag
Tabell 1 Internasjonale anslag
|
Vekter1 Prosent |
Prosentvis endring fra foregående år Endring i anslag fra Pengepolitisk rapport 2/2026 i parentes |
|||||
|---|---|---|---|---|---|---|
|
2025 |
2026 |
2027 |
2028 |
2029 |
||
|
BNP |
||||||
|
USA |
12 |
2,1 (0) |
2,1 (0,1) |
2 (0,1) |
1,9 (-0,1) |
1,9 (0) |
|
Euroområdet |
47 |
1,3 (-0,2) |
0,9 (0,4) |
1,2 (0) |
1,4 (0,1) |
1,4 (0,1) |
|
Storbritannia |
15 |
1,3 (-0,1) |
1,3 (0,1) |
1,1 (-0,1) |
1,6 (0) |
1,6 (0) |
|
Sverige |
18 |
1,6 (-0,2) |
2,5 (0,6) |
2 (-0,2) |
1,9 (-0,1) |
1,6 (0) |
|
Kina |
8 |
5,1 (0,1) |
4,4 (-0,2) |
4,5 (0,2) |
4,2 (0,2) |
4 (0,1) |
|
5 handelspartnere1 |
100 |
1,8 (-0,1) |
1,7 (0,3) |
1,7 (0) |
1,8 (0) |
1,7 (0) |
|
Priser |
||||||
|
KPI USA |
2,7 (0) |
3,5 (-0,1) |
2,6 (0) |
2,2 (-0,1) |
2,2 (-0,1) |
|
|
HKPI euroområdet |
2,1 (0) |
3,1 (0) |
2,6 (0,4) |
1,9 (0) |
2 (0) |
|
|
Underliggende prisvekst 4 handelspartnere2 |
2,6 (0) |
2,3 (0) |
2,6 (0,2) |
2,4 (0,1) |
2,2 (0,1) |
|
|
Lønnsvekst 4 handelspartnere2 |
3,8 (0) |
3,4 (0,1) |
3,3 (0,1) |
3,3 (0,1) |
3,2 (0,1) |
|
|
Priser på konsumvarer Norge importerer, inkludert frakt3 |
0,1 (0) |
1,9 (0,6) |
2,8 (0,7) |
0,9 (-0,2) |
1,1 (-0,1) |
|
|
Priser på innsatsvarer Norge importerer4 |
0,6 (0) |
5,1 (0,3) |
3,7 (0,2) |
1,8 (0) |
1,9 (0) |
|
- 1 I aggregatet inngår: Euroområdet, Kina, Storbritannia, Sverige og USA. Eksportvekter.
- 2 I aggregatet inngår: Euroområdet, Storbritannia, Sverige og USA. Importvekter.
- 3 Målt i utenlandsk valuta, Inkludert vridningseffekter og fraktrater.
- 4 Målt i utenlandsk valuta.
Kilder: LSEG Datastream og Norges Bank
Tabell 2 Korttidsanslag
Tabell 2a Konsumpriser. Tolvmånedersvekst. Prosent
|
2026 |
|||||||
|---|---|---|---|---|---|---|---|
|
jun |
jul |
aug |
sep |
okt |
nov |
des |
|
|
KPI |
|||||||
|
Faktisk |
2,7 |
3,0 |
3,3 |
||||
|
Anslag PPR 2/26 |
3,2 |
3,1 |
3,0 |
3,2 |
|||
|
Anslag PPR 3/26 |
3,5 |
3,8 |
3,4 |
3,2 |
|||
|
KPI-JAE |
|||||||
|
Faktisk |
2,7 |
2,7 |
3,0 |
||||
|
Anslag PPR 2/26 |
3,3 |
3,3 |
3,3 |
3,4 |
|||
|
Anslag PPR 3/26 |
2,9 |
2,7 |
2,8 |
2,7 |
|||
Kilder: Statistisk sentralbyrå og Norges Bank
Tabell 2b Boligpriser. Månedsvekst. Sesongjustert. Prosent
|
2026 |
|||||||
|---|---|---|---|---|---|---|---|
|
jun |
jul |
aug |
sep |
okt |
nov |
des |
|
|
Faktisk |
0,3 |
-1,0 |
0,8 |
||||
|
Anslag PPR 2/26 |
0,3 |
0,4 |
0,4 |
0,4 |
|||
|
Anslag PPR 3/26 |
0,1 |
0,3 |
0,3 |
0,4 |
|||
Kilder: Eiendom Norge, Eiendomsverdi, Finn.no og Norges Bank
Tabell 2c Registrert ledighet (rate). Prosent av arbeidsstyrken. Sesongjustert
|
2026 |
|||||||
|---|---|---|---|---|---|---|---|
|
jun |
jul |
aug |
sep |
okt |
nov |
des |
|
|
Faktisk |
2,0 |
2,1 |
2,1 |
||||
|
Anslag PPR 2/26 |
2,1 |
2,1 |
2,1 |
2,1 |
|||
|
Anslag PPR 3/26 |
2,1 |
2,1 |
2,1 |
2,1 |
|||
Kilder: Nav og Norges Bank
Tabell 2d BNP for Fastlands-Norge. Kvartalsvekst. Sesongjustert. Prosent
|
2026 |
||||
|---|---|---|---|---|
|
1. kv. |
2. kv. |
3. kv. |
4. kv. |
|
|
Faktisk |
0,1 |
0,3 |
||
|
Anslag PPR 2/26 |
0,4 |
0,3 |
||
|
Anslag PPR 3/26 |
0,3 |
0,3 |
||
Kilder: Statistisk sentralbyrå og Norges Bank
Tabell 3 Anslag på makroøkonomiske hovedstørrelser
|
Prosentvis endring fra foregående år (der annet ikke fremgår) Endring i anslag fra Pengepolitisk rapport 2/2026 i parentes |
||||||
|---|---|---|---|---|---|---|
|
Faste 2023-priser (mrd. kr.) 2025 |
2025 |
Anslag |
||||
|
2026 |
2027 |
2028 |
2029 |
|||
|
Priser og lønninger |
||||||
|
KPI |
3,0 (0,0) |
3,3 (0,1) |
2,6 (0,2) |
2,3 (0,2) |
2,1 (0,0) |
|
|
KPI-JAE |
3,1 (0,0) |
3,0 (-0,2) |
2,7 (-0,1) |
2,4 (0,1) |
2,1 (0,0) |
|
|
Årslønn |
4,9 (0,0) |
4,4 (-0,1) |
4,0 (0,0) |
3,6 (0,0) |
3,4 (0,1) |
|
|
Deflator for BNP, Fastlands-Norge |
3,3 (0,0) |
3,8 (-0,1) |
4,0 (0,2) |
3,4 (0,0) |
3,0 (0,1) |
|
|
Realøkonomi1 |
||||||
|
Bruttonasjonalprodukt (BNP) |
5447 |
1,2 (0,0) |
1,0 (0,1) |
0,1 (-0,1) |
-0,5 (-0,1) |
-0,3 (-0,1) |
|
BNP for Fastlands-Norge |
4125 |
1,7 (0,0) |
0,9 (0,0) |
1,0 (0,2) |
1,0 (-0,1) |
1,3 (-0,1) |
|
Produksjonsgap for Fastlands-Norge (nivå) |
0,1 (0,0) |
-0,3 (0,0) |
-0,8 (0,1) |
-1,1 (0,0) |
-1,0 (-0,1) |
|
|
Sysselsetting, personer, KNR |
0,7 (0,0) |
0,7 (0,2) |
0,3 (0,0) |
0,3 (0,0) |
0,6 (0,0) |
|
|
Registrert ledighet (rate, nivå) |
2,1 (0,0) |
2,1 (0,0) |
2,3 (0,0) |
2,4 (0,0) |
2,4 (0,1) |
|
|
Etterspørsel1 |
||||||
|
Etterspørsel fra Fastlands-Norge |
4295 |
2,0 (0,0) |
1,3 (-0,3) |
2,7 (0,6) |
1,8 (-0,1) |
2,0 (0,0) |
|
– Husholdningenes konsum |
2199 |
2,7 (0,0) |
0,8 (-0,8) |
2,6 (0,8) |
1,7 (0,0) |
1,8 (0,0) |
|
– Foretaksinvesteringer |
469 |
2,7 (0,0) |
2,6 (0,0) |
5,0 (2,4) |
1,5 (-0,2) |
2,0 (-0,3) |
|
– Boliginvesteringer |
193 |
-3,6 (0,0) |
0,3 (0,9) |
2,7 (-1,2) |
5,7 (-0,8) |
6,7 (-0,3) |
|
– Offentlig etterspørsel |
1434 |
1,4 (0,0) |
1,7 (0,2) |
2,2 (0,0) |
1,7 (0,1) |
1,5 (0,0) |
|
Petroleumsinvesteringer |
262 |
7,2 (0,0) |
-3,5 (-0,5) |
-4,0 (1,0) |
-1,0 (1,0) |
1,0 (0,0) |
|
Eksport fra Fastlands-Norge |
1188 |
5,8 (0,0) |
1,3 (-0,6) |
2,0 (0,7) |
1,4 (-0,1) |
2,2 (0,2) |
|
Import til Fastlands-Norge |
1692 |
3,8 (0,1) |
3,0 (-1,7) |
3,6 (1,1) |
2,7 (0,0) |
2,9 (0,1) |
|
Boligpriser og gjeld |
||||||
|
Boligpriser |
5,9 (0,0) |
3,0 (-0,5) |
3,6 (-0,8) |
6,2 (-0,3) |
6,9 (0,4) |
|
|
Kreditt til husholdningene (K2)2 |
4,7 (0,0) |
4,6 (-0,1) |
4,6 (-0,1) |
4,6 (0,0) |
4,5 (0,0) |
|
|
Renter og valutakurs |
||||||
|
Styringsrente (nivå) |
4,3 (0,0) |
4,2 (-0,1) |
4,6 (0,2) |
4,2 (0,4) |
3,7 (0,3) |
|
|
Importveid valutakurs (I-44) (nivå) |
119,6 (0,0) |
112,3 (-0,9) |
110,0 (-2,0) |
110,0 (-2,0) |
110,0 (-2,0) |
|
|
Forventet styringsrente hos 4 handelspartnere (nivå) 3 |
2,8 (0,0) |
2,7 (0,1) |
3,6 (0,6) |
3,7 (0,7) |
3,7 (0,7) |
|
|
Husholdningenes inntekt og sparerate1 |
||||||
|
Disponibel realinntekt |
3,3 |
2,5 |
1,1 |
1,9 |
2,4 |
|
|
Sparerate (nivå) |
5,3 |
6,5 |
5,6 |
5,7 |
5,9 |
|
|
Finanspolitikken |
||||||
|
Strukturelt oljekorrigert underskudd som andel av SPU4 |
2,6 (0,0) |
2,7 (0,0) |
2,8 (0,0) |
2,8 (0,0) |
2,8 (0,0) |
|
- 1 Alle tall er virkedagskorrigert.
- 2 Kreditt til husholdningene er oppgitt som firekvartalersvekst ved slutten av året.
- 3 OIS-renter, vektet snitt av rentene i Storbritannia, Sverige, USA og euroområdet.
- 4 Statens pensjonsfond utland ved inngangen til året.
Kilder: Eiendom Norge, Eiendomsverdi, Finn.no, Nav, LSEG Datastream, Statistisk sentralbyrå og Norges Bank